Jak sprzedawać produkty cyfrowe w Polsce? Obowiązki sprzedawcy krok po kroku [2026]
Sprzedaż kursów, e-booków i plików w Polsce wiąże się z kilkoma obowiązkami. Poniżej znajdziesz je w kolejności, w jakiej sprzedawca się z nimi spotyka, z podstawą prawną przy każdym punkcie.
 z pomocą AI Redakcja PrawPro
|
|
15 min czytania
Aktualizacja: 9 października 2026
Spis treści
- Najważniejsze zasady w skrócie
- Forma działalności i podatek
- VAT: stawka i zwolnienie
- Kasa fiskalna i faktury
- Umowa i informacje przed zakupem
- Dostarczenie i zgodność treści cyfrowej
- Odstąpienie od umowy
- Ceny, obniżki i opinie
- Dane osobowe i e-mail marketing
- Reklamacje i spory
- Dostępność
- Sprzedaż do konsumentów z innych krajów UE
- Co dają platformy
- Najczęstsze błędy
- Lista kontrolna
- Najczęstsze pytania
- Źródła
Jeśli sprzedajesz kursy, e-booki albo pliki do pobrania w Polsce, zacznij od formy działalności i podatków. Następnie przygotuj regulamin, informacje przed zakupem oraz obsługę dostarczenia, odstąpienia i reklamacji. Obowiązki obejmują również ceny, opinie, dane osobowe i dostępność. Stan prawny i ceny sprawdzono 9 października 2026 r. na podstawie oficjalnych publikacji.
Najważniejsze zasady w skrócie
- Limit bez firmy. W 2026 r. wynosi 10 813,50 zł przychodu należnego na kwartał; potrzebne jest też niewykonywanie działalności przez ostatnie 60 miesięcy [Prawo przedsiębiorców, art. 5 ust. 1].
- Zwolnienie z VAT. Limit to 240 000 zł sprzedaży bez podatku, z warunkami i wyłączeniami, między innymi dla doradztwa [ustawa o VAT, art. 113 ust. 1 i ust. 13 pkt 2 lit. b].
- Regulamin. Udostępniasz go nieodpłatnie przed zawarciem umowy [ustawa o świadczeniu usług drogą elektroniczną, art. 8 ust. 1 i 2].
- Informacje przed zakupem. Podajesz cechy produktu, cenę z podatkami, zasady odstąpienia i wymagania techniczne [ustawa o prawach konsumenta, art. 12 ust. 1].
- Przycisk zamówienia. Wymaga napisu „zamówienie z obowiązkiem zapłaty” albo równoważnego, jednoznacznego sformułowania [ustawa o prawach konsumenta, art. 17 ust. 3 i 4].
- Reklamacja. Odpowiadasz w 14 dni od otrzymania, jeżeli przepisy odrębne nie stanowią inaczej; brak odpowiedzi oznacza jej uznanie [ustawa o prawach konsumenta, art. 7a].
Forma działalności i podatek
Działalność nierejestrowaną może prowadzić osoba fizyczna, która w ostatnich 60 miesiącach nie wykonywała działalności gospodarczej. Od 1 stycznia 2026 r. limit przychodu jest kwartalny: 10 813,50 zł, czyli 225% minimalnego wynagrodzenia 4806 zł [Prawo przedsiębiorców, art. 5 ust. 1].
Przychód należny obejmuje także kwoty jeszcze niezapłacone. Przykład: sprzedajesz kurs za 499 zł, a klient płaci za dwa tygodnie. Kwotę 499 zł liczysz w kwartale sprzedaży, także gdy wpłata przypadnie już na następny kwartał [Prawo przedsiębiorców, art. 5 ust. 1; Biznes.gov.pl, działalność nierejestrowa].
Po przekroczeniu limitu działalność staje się gospodarczą; na wpis do CEIDG, czyli rejestru działalności gospodarczej, masz 7 dni od przekroczenia [Biznes.gov.pl, działalność nierejestrowa]. Szczegóły opisuje Sprzedaż kursów i e-booków bez firmy.
Prowadzisz uproszczoną ewidencję sprzedaży. Otrzymane przychody minus koszty rozliczasz w PIT-36 według skali, do 30 kwietnia następnego roku, bez zaliczek. Sama działalność nierejestrowana nie tworzy tytułu do składek jak firma, lecz umowa zlecenia lub świadczenia usług może tworzyć odrębny obowiązek rozliczany przez klienta. Dla plików oceniasz rzeczywistą umowę i dodatkową pracę, np. konsultacje, a nie samą nazwę produktu [Biznes.gov.pl, działalność nierejestrowa; ZUS].
W jednoosobowej firmie formy opodatkowania to skala, podatek liniowy i ryczałt, liczony od przychodu bez odliczania kosztów. Skala jest domyślna [Biznes.gov.pl, wybór formy opodatkowania]. Przy ryczałcie kursy będące usługami edukacyjnymi z działu PKWiU 85 podlegają 8,5%. Dla tworzenia i sprzedaży własnych książek i e-booków KIS potwierdzał 5,5% jako działalność wytwórczą; nie przenoś tej stawki na odsprzedaż cudzych publikacji lub odrębne licencjonowanie wydawcy [KIS, interpretacje 645956, 692972 i 667243].
VAT: stawka i zwolnienie
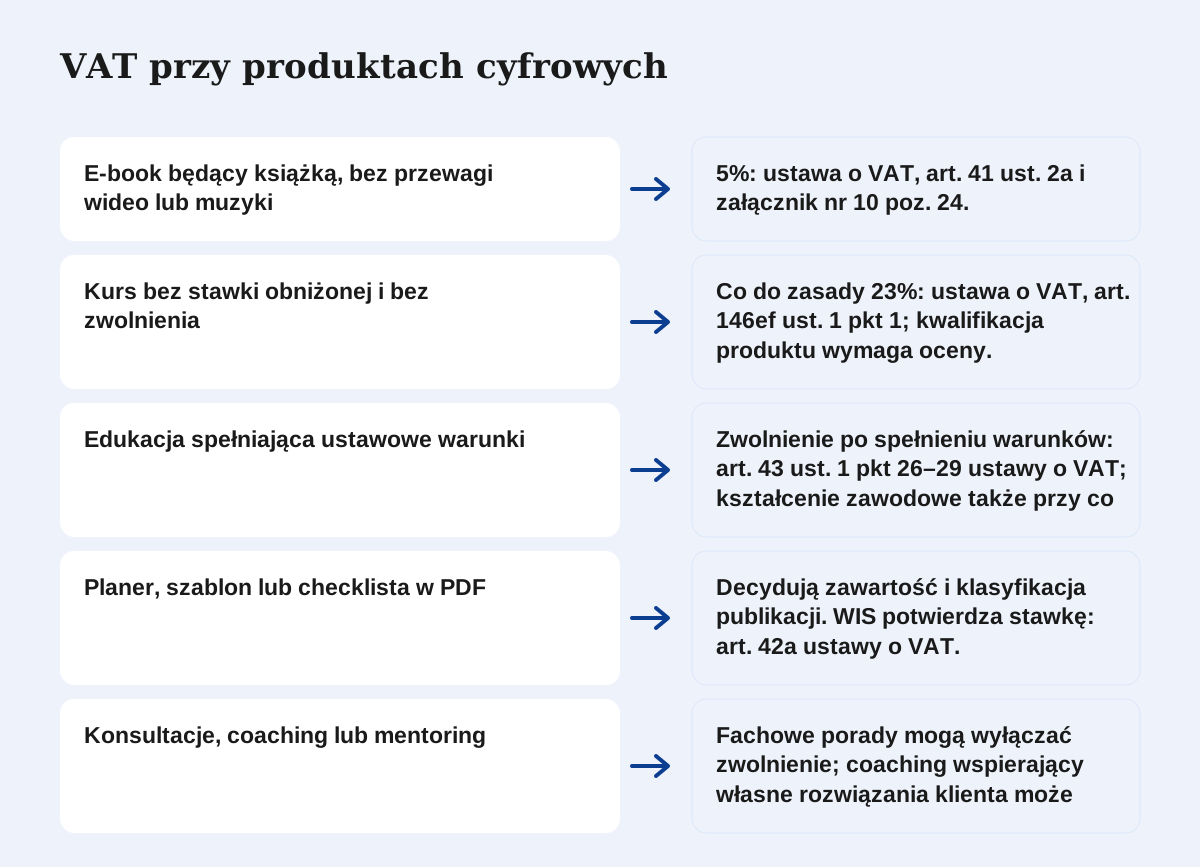
Podstawowa stawka VAT wynosi 23% przy braku stawki obniżonej lub zwolnienia [ustawa o VAT, art. 146ef ust. 1 pkt 1]. E-book będący książką dostarczaną elektronicznie ma 5%, z wyłączeniem publikacji złożonych w całości lub przeważającej mierze z wideo albo muzyki. Dla planera, szablonu i checklisty decydują zawartość i klasyfikacja w zakresie poz. 24, nie rozszerzenie PDF ani nazwa produktu [ustawa o VAT, art. 41 ust. 2a, załącznik nr 10 poz. 19 i 24].
Dla kursu rozliczanego w Polsce stawka podstawowa to 23%, jeśli nie działa stawka obniżona lub zwolnienie. Zwolnienia edukacyjne obejmują określone świadczenia, m.in. nauczanie języków i wskazane usługi nauczycieli. Kształcenie zawodowe wymaga dodatkowych warunków, np. akredytacji w danym zakresie albo finansowania publicznego co najmniej w 70% [ustawa o VAT, art. 43 ust. 1 pkt 26–29; rozporządzenie MF z 20 grudnia 2013 r., § 3 ust. 1 pkt 14].
Klasyfikację konkretnego produktu i stawkę potwierdza WIS, czyli wiążąca informacja stawkowa [ustawa o VAT, art. 42a i następne]. Więcej opisuje VAT od e-booków, kursów i konsultacji online.
Zwolnienie podmiotowe, czyli zależne od wartości sprzedaży, od 1 stycznia 2026 r. ma limit 240 000 zł bez VAT. Dotyczy podatnika z siedzibą w Polsce; limit sprawdzasz osobno w poprzednim i bieżącym roku. Przy rozpoczęciu działalności w trakcie roku jest proporcjonalny [ustawa o VAT, art. 113 ust. 1 i 9]. Doradztwo jest z niego wyłączone, z ustawowym wyjątkiem doradztwa rolniczego. Decydują faktyczne fachowe porady i wskazywanie sposobu działania. Coaching oparty na pytaniach i samodzielnych rozwiązaniach klienta może pozostać poza tym wyłączeniem [ustawa o VAT, art. 113 ust. 13 pkt 2 lit. b; KIS, interpretacja 614410].
Przykład: przy pełnym limicie i spełnieniu pozostałych warunków sprzedaż 200 000 zł pozostawia 40 000 zł do 240 000 zł. Sprzedaż przekraczająca limit jest już opodatkowana; nie czekasz do następnego miesiąca [ustawa o VAT, art. 113 ust. 5].
Kasa fiskalna i faktury
Sprzedaż konsumentom co do zasady ewidencjonuje się na kasie fiskalnej, także przez internet [ustawa o VAT, art. 111 ust. 1]. Zwolnienie obrotowe obejmuje 20 000 zł sprzedaży bez VAT dla konsumentów i rolników ryczałtowych w poprzednim roku. Przy rozpoczęciu takiej sprzedaży w trakcie roku limit jest proporcjonalny. Po przekroczeniu zwolnienie wygasa po dwóch miesiącach następujących po miesiącu przekroczenia [rozporządzenie Ministra Finansów z 17 grudnia 2024 r. o zwolnieniach z kas, § 3 ust. 1 pkt 1 i 2, ust. 3 pkt 2 oraz § 5 ust. 1].
Inne zwolnienie dotyczy usług opłaconych w całości za pośrednictwem poczty, banku lub SKOK na rachunek sprzedawcy, gdy ewidencja i dowody zapłaty jednoznacznie wskazują czynność. Oba zwolnienia obowiązują najdłużej do 31 grudnia 2027 r. [to rozporządzenie, § 2 ust. 1, § 3 ust. 1 i załącznik poz. 42]. BLIK i karta przez bramkę mogą spełniać te warunki przy pełnej zapłacie na rachunek i raportach identyfikujących usługę; sprawdzasz też wyłączenia z § 4 [KIS, interpretacje 629004, 705513 i 612460]. Zwolnienie dla „usług elektronicznych” nie jest ogólnym zwolnieniem dla kursów: dotyczy podatników świadczących usługi telekomunikacyjne [to rozporządzenie, załącznik poz. 27].
Konsumentowi wystawiasz fakturę na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca sprzedaży albo otrzymania zapłaty [ustawa o VAT, art. 106b ust. 3]. KSeF, czyli Krajowy System e-Faktur, nie jest obowiązkowy dla faktur konsumenckich [ustawa o VAT, art. 106ga ust. 2 pkt 4].
Obowiązek wystawiania w KSeF objął od 1 lutego 2026 r. firmy ze sprzedażą brutto ponad 200 mln zł w 2024 r., a od 1 kwietnia pozostałych, także zwolnionych z VAT [ustawa o VAT, art. 106ga ust. 1 i art. 145l]. Do końca 2026 r. działa odroczenie przy fakturach do 10 000 zł brutto miesięcznie; liczą się tylko dokumenty objęte obowiązkowym KSeF, bez faktur konsumenckich. Po przekroczeniu do KSeF trafia już faktura przekraczająca limit i wszystkie kolejne [ustawa o VAT, art. 145m; wyjaśnienia MF].
Umowa i informacje przed zakupem
Sklep musi mieć regulamin udostępniony nieodpłatnie przed zawarciem umowy. Na żądanie klient musi móc go zapisać i odtworzyć; nie wiążą go nieudostępnione postanowienia [ustawa o świadczeniu usług drogą elektroniczną, art. 8 ust. 1 i 2]. Zakres dokumentu opisuje Regulamin sklepu z kursami i e-bookami.
Regulamin określa rodzaje i zakres usług, wymagania techniczne, zakaz dostarczania treści bezprawnych, zasady zawierania i rozwiązywania umów oraz reklamacji. Na stronie podajesz adresy elektroniczne i dane identyfikujące sprzedawcę wraz z adresem [ustawa o świadczeniu usług drogą elektroniczną, art. 5 ust. 1 i 2 oraz art. 8 ust. 3].
Przed zakupem przekazujesz między innymi cechy świadczenia, dane kontaktowe, łączną cenę z podatkami, sposób i termin zapłaty oraz dostarczenia, procedurę reklamacji i zasady odstąpienia, w tym wzór formularza [ustawa o prawach konsumenta, art. 12 ust. 1]. Przy treściach i usługach cyfrowych informujesz o funkcjonalności, zabezpieczeniach oraz zgodności i współdziałaniu ze sprzętem i oprogramowaniem. To znaczenie pojęć kompatybilności i interoperacyjności; praktyczne informacje obejmują format pliku i wymagania techniczne [ta ustawa, art. 12 ust. 1 pkt 19 i 20].
Ciężar dowodu przekazania informacji spoczywa na tobie. Przycisk „zamówienie z obowiązkiem zapłaty” lub równoważny jest konieczny; bez właściwego oznaczenia umowa nie zostaje zawarta [ustawa o prawach konsumenta, art. 24 oraz art. 17 ust. 3 i 4].
Dostarczenie i zgodność treści cyfrowej
Treść dostarczasz niezwłocznie, chyba że uzgodniono inny termin. Dostarczenie oznacza udostępnienie treści albo środka pozwalającego ją pobrać lub uzyskać dostęp; dowód dostarczenia obciąża sprzedawcę [ustawa o prawach konsumenta, art. 43j ust. 1, 2 i 6].
Treść musi odpowiadać umowie, opisowi, funkcjonalności oraz wersji próbnej lub zapowiedzi pokazanej przed zakupem. Dostarczasz najnowszą wersję dostępną przy zawieraniu umowy, chyba że strony postanowiły inaczej [ustawa o prawach konsumenta, art. 43k ust. 1, 2 i 7].
Przy dostawie jednorazowej lub w częściach odpowiadasz za niezgodność istniejącą przy dostarczeniu i ujawnioną w ciągu dwóch lat. Niezgodność ujawnioną przed upływem roku uznaje się domyślnie za istniejącą przy dostarczeniu. Przy dostarczaniu ciągłym odpowiedzialność obejmuje cały uzgodniony okres [ustawa o prawach konsumenta, art. 43l ust. 1 i 3]. Aktualizacje niezbędne dla zgodności należą się przez okres dostarczania ciągłego albo czas zasadnie oczekiwany przy dostawie jednorazowej; ustawa nie ustala tu sztywnych dwóch lat [ta ustawa, art. 43k ust. 3].
Klient może żądać doprowadzenia treści do zgodności, a w ustawowych przypadkach obniżyć cenę albo odstąpić od umowy, na przykład gdy nie usunięto niezgodności. Należny zwrot wypłacasz niezwłocznie, najpóźniej w 14 dni od otrzymania oświadczenia [ustawa o prawach konsumenta, art. 43m ust. 1, art. 43n ust. 1, art. 43o ust. 6].
Odstąpienie od umowy
Konsument co do zasady ma 14 dni na odstąpienie od umowy zawartej na odległość bez podawania przyczyny. Brak informacji o tym prawie wydłuża je o 12 miesięcy po zwykłym terminie. Jeżeli poinformujesz w tym czasie, pozostaje 14 dni od informacji [ustawa o prawach konsumenta, art. 27 ust. 1 i art. 29].
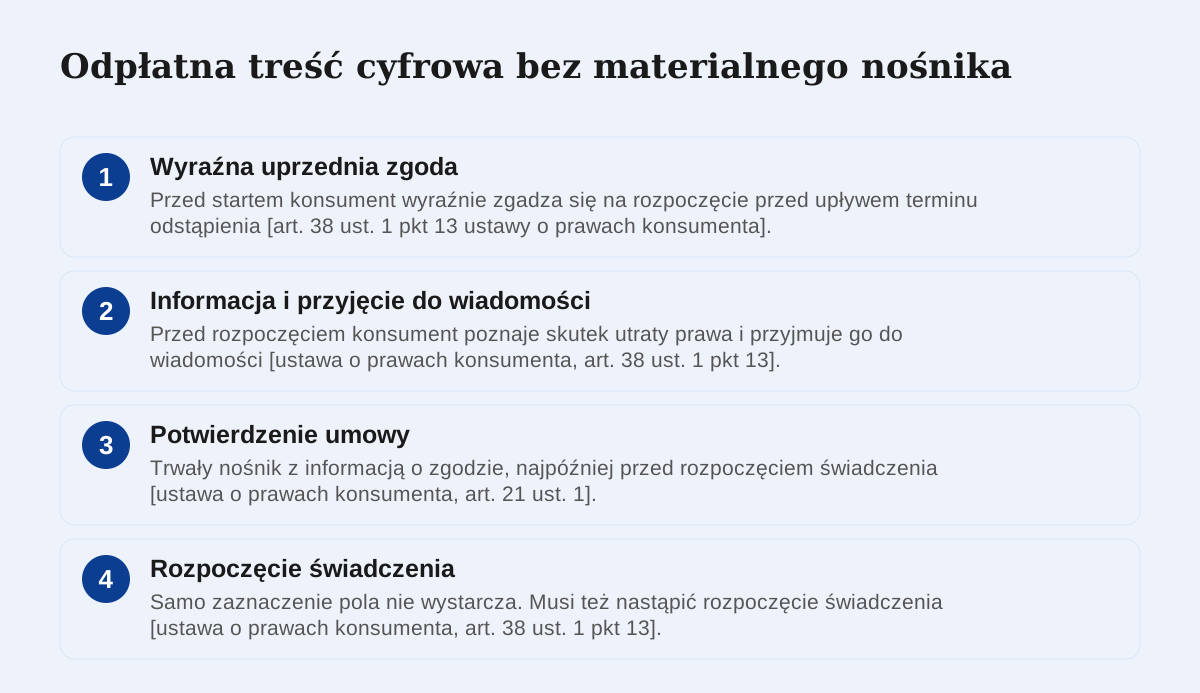
Przy odpłatnej treści cyfrowej niedostarczanej na materialnym nośniku utrata prawa wymaga łącznie: rozpoczęcia świadczenia za wyraźną i uprzednią zgodą konsumenta na rozpoczęcie przed upływem terminu odstąpienia, wcześniejszego poinformowania go o utracie prawa, przyjęcia tego do wiadomości i przekazania potwierdzenia umowy na trwałym nośniku z informacją o zgodzie. Trwały nośnik pozwala zachować informację, na przykład w e-mailu [ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13 i art. 21 ust. 1].
Potwierdzenie przekazujesz w rozsądnym czasie po zawarciu umowy, najpóźniej przed rozpoczęciem świadczenia. Sam checkbox, czyli pole wyboru, nie wystarcza [ustawa o prawach konsumenta, art. 21 ust. 1 i art. 38 ust. 1 pkt 13]. Przy odpłatnych usługach prawo wygasa dopiero po pełnym wykonaniu za wyraźną zgodą konsumenta, który przed rozpoczęciem został poinformowany o utracie prawa po wykonaniu i przyjął to do wiadomości [ta ustawa, art. 38 ust. 1 pkt 1; UOKiK, „Wyłączenia”].
Kwalifikacja zależy od świadczenia: gotowe nagrania i pliki wymagają innej oceny niż lekcje prowadzone na żywo; pakiet może łączyć kilka świadczeń. Utrata prawa do odstąpienia bez przyczyny nie wyłącza opisanych wcześniej roszczeń za niezgodność. Te dwa przypadki omawia Zwrot kursu online lub e-booka.
Ceny, obniżki i opinie
Przy informacji o obniżce, także w reklamie z ceną, podajesz najniższą cenę z 30 dni przed obniżką. Dla produktu oferowanego krócej liczy się okres od rozpoczęcia sprzedaży [ustawa o informowaniu o cenach towarów i usług, art. 4 ust. 2, 3 i 5]. Wyjaśnienia Prezesa UOKiK obejmują e-booki i usługi cyfrowe, ale nie wymieniają kursów online wprost.
Według UOKiK kod na konkretny produkt, grupę produktów albo „na wszystko” wymaga pokazania najniższej ceny. Inaczej urząd opisuje kod koszykowy na najbliższe zamówienie lub dowolny produkt. Nie każda nazwa „kod rabatowy” oznacza więc identyczny mechanizm [wyjaśnienia UOKiK do art. 4 ustawy o informowaniu o cenach towarów i usług].
Przy publikowaniu opinii informujesz, czy i jak potwierdzasz zakup lub używanie produktu przez autora. Ustawa nie nakazuje weryfikować każdej opinii, lecz zabrania twierdzić, że są zweryfikowane bez uzasadnionych kroków oraz zamieszczać fałszywych opinii [ustawa o przeciwdziałaniu nieuczciwym praktykom rynkowym, art. 6 ust. 4 pkt 7 i art. 7 pkt 25 i 26].
Dane osobowe i e-mail marketing
RODO to rozporządzenie o ochronie danych osobowych. Przetwarzanie wymaga podstawy, na przykład wykonania umowy, obowiązku prawnego albo zgody [RODO, art. 6 ust. 1]. Przy zbieraniu danych podajesz swoją tożsamość, cele i podstawę przetwarzania, odbiorców, okres przechowywania oraz prawa klienta [RODO, art. 13].
Jeśli platforma przetwarza dane w twoim imieniu, potrzebujesz pisemnej umowy powierzenia, określającej zasady tego przetwarzania. Rolę konkretnego dostawcy trzeba ustalić z jego dokumentów [RODO, art. 28]. Naruszenie zgłaszasz UODO bez zbędnej zwłoki, w miarę możliwości do 72 godzin od stwierdzenia, chyba że ryzyko dla praw lub wolności osób jest mało prawdopodobne; opóźnienie uzasadniasz [RODO, art. 33].
Informacja handlowa e-mailem lub SMS-em wymaga uprzedniej zgody odbiorcy [Prawo komunikacji elektronicznej, art. 398]. Pliki cookie co do zasady wymagają wcześniejszej informacji i zgody; wyjątek obejmuje informacje niezbędne do świadczenia usługi żądanej przez użytkownika [ta ustawa, art. 399 ust. 1–3].
Reklamacje i spory
Na reklamację odpowiadasz w ciągu 14 dni od otrzymania, jeżeli przepisy odrębne nie stanowią inaczej. Odpowiedź przekazujesz na papierze lub innym trwałym nośniku, na przykład e-mailem. Brak odpowiedzi oznacza uznanie reklamacji [ustawa o prawach konsumenta, art. 7a].
Przed zakupem informujesz o pozasądowym rozpatrywaniu sporów i zasadach dostępu do procedur [ustawa o prawach konsumenta, art. 12 ust. 1 pkt 21]. Platforma ODR została zamknięta 20 lipca 2025 r.; dawny obowiązek linkowania wygasł [rozporządzenie UE 2024/3228, art. 1 i 2]. Portal dochodzenia roszczeń Komisji Europejskiej jest narzędziem informacyjnym; materiały nie potwierdzają obowiązku linkowania do niego.
Jeżeli reklamacja nie zakończy sporu, przekazujesz na trwałym nośniku zgodę na postępowanie polubowne albo odmowę. Brak oświadczenia oznacza zgodę; przy zgodzie wskazujesz właściwy podmiot [ustawa o pozasądowym rozwiązywaniu sporów konsumenckich, art. 32].
Dostępność
Od 28 czerwca 2025 r. wymagania dostępności obejmują handel elektroniczny dla konsumentów i rozpowszechnianie e-booków. Wyłączone są usługi mikroprzedsiębiorców [ustawa z 26 kwietnia 2024 r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze, art. 3 ust. 2 pkt 5 i 6, art. 4 pkt 1 oraz art. 88].
Mikroprzedsiębiorca w co najmniej jednym z dwóch ostatnich lat zatrudniał średniorocznie mniej niż 10 pracowników oraz miał obrót netto albo sumę aktywów bilansu do 2 mln euro. Warunek zatrudnienia i warunek finansowy muszą wystąpić łącznie [Prawo przedsiębiorców, art. 7 ust. 1 pkt 1].
Sprzedaż do konsumentów z innych krajów UE
Usługi elektroniczne co do zasady opodatkowuje się w kraju konsumenta. Sprzedawca z siedzibą tylko w Polsce może stosować wyjątek, jeśli łączna wartość usług elektronicznych, telekomunikacyjnych i nadawczych oraz wewnątrzwspólnotowej sprzedaży towarów na odległość nie przekroczyła 10 000 euro, czyli 42 000 zł netto, ani w bieżącym, ani w poprzednim roku [ustawa o VAT, art. 28k ust. 1 i 2].
Od usługi przekraczającej próg stosuje się VAT kraju konsumenta [ustawa o VAT, art. 28k ust. 3]. OSS to procedura wspólnego rozliczenia zagranicznego VAT: deklaracje VIU-DO są kwartalne, również zerowe, a podatek płacisz w euro według stawek krajów nabywców [ustawa o VAT, art. 130b i 130c; Biznes.gov.pl, rozliczanie sprzedaży konsumentom z UE].
Od 1 stycznia 2025 r. edukacja transmitowana lub udostępniana wirtualnie konsumentom jest opodatkowana w ich kraju bez tego progu. Zastosowanie tej zasady do konkretnego kursu na żywo wymaga kwalifikacji świadczenia [ustawa o VAT, art. 28g ust. 3].
Co dają platformy
Tabela przedstawia abonament przy płatności miesięcznej i wybrane formalności, stan na 9 października 2026 r. Prowizja platformy nie obejmuje dodatkowych opłat płatniczych. Gotowy dokument lub pole zgody nie dowodzi spełnienia wszystkich obowiązków opisanych powyżej.
| Platforma | Abonament miesięczny od | Prowizja platformy | Faktury | Regulamin sprzedaży |
|---|---|---|---|---|
| 1koszyk | 0 zł; Premium 90 zł netto | 5,9%; Premium 3,9%; minimum 1,25 zł brutto | Wbudowane w Premium, KSeF | Własny tekst |
| Easytools | Starter 99 zł netto + VAT | 3% + VAT; wyższe plany 2% lub 1% + VAT | Easybilling, KSeF | Generator Easylegal |
| heyhey | Starter 0 zł netto; Growth 197 zł netto | 0% | Wbudowane i integracje | Szablonu nie udokumentowano |
| naffy | 0 zł | 6% netto | Integracje | Automatyczne szablony |
| Publigo | GO Start 97 zł + VAT | 0% | Integracje | Własny tekst, zewnętrzny kreator |
| WebToLearn | AI Basic 125 zł netto | 0% | Wbudowane i integracje | Własny tekst; pomoc AI |
| Zanfia | Starter 149 zł netto + 23% VAT | 0% | Integracje | Własny tekst |
1koszyk
1koszyk wystawia faktury w Premium i pozwala dodać własny regulamin, bez szablonów. Do prowizji dochodzi obsługa płatności 1,19% + 0,25 zł; weryfikacja bramki kosztuje jednorazowo 19 zł brutto, a w darmowym planie faktury wystawiasz poza platformą.
Easytools
Easytools oferuje faktury przez Easybilling oraz generator regulaminu i polityki prywatności Easylegal. Easybilling kosztuje 2 zł za transakcję według polskiej pomocy lub 0,50 USD według angielskiej; walutę potwierdź w ofercie, a koszty Stripe lub Tpay dolicz osobno.
heyhey
heyhey automatycznie wystawia faktury do opłaconych zamówień; ma szablon polityki prywatności dla stron zapisu, lecz szablonu regulaminu sprzedaży nie udokumentowano. Darmowy Starter służy rozpoczęciu sprzedaży z limitem 50 kontaktów i jednego produktu, a płatności mają odrębne opłaty.
naffy
naffy wystawia faktury przez integracje i automatycznie tworzy szablony regulaminu oraz polityki prywatności dla produktów. Nie ma własnego modułu faktur, a obok prowizji platformy dochodzi Stripe; dla kont sprzed 23 września 2024 r. regulamin przewiduje 6% brutto.
Publigo
Publigo udostępnia integracje fakturowe w każdym pakiecie i odsyła po dokumenty do zewnętrznego kreatora Bezpieczny.BIZ. Własnego modułu faktur i własnych szablonów nie ma; wysyłkę do KSeF obsługuje program fakturowy, a zerowa prowizja platformy nie usuwa opłat płatniczych.
WebToLearn
WebToLearn ma wbudowane faktury i integracje; strony prawne wypełniasz treścią, a Pulpit administratora AI pomaga przygotować regulamin. Gotowe dokumenty od prawnika są płatne; plan AI Basic ma limit 300 użytkowników, a opłaty płatnicze pozostają osobnym kosztem.
Zanfia
Zanfia wystawia faktury przez integracje i pozwala dodać własny regulamin, lecz dokumentacja nie opisuje gotowych wzorów. Własnego modułu faktur nie ma; Starter obejmuje 250 aktywnych klientów, 1000 kontaktów i pięć opublikowanych produktów.
Najczęstsze błędy
- Obietnica braku zwrotów. Wyjątek dla treści cyfrowych wymaga wszystkich opisanych warunków i nie usuwa roszczeń za niezgodność [ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13 oraz art. 43m i 43n].
- Stawka według nazwy pliku. PDF nie przesądza o 5% VAT [ustawa o VAT, załącznik nr 10 poz. 19 i 24].
- KSeF dla każdej faktury. Faktury konsumenckie są dobrowolne w systemie [ustawa o VAT, art. 106ga ust. 2 pkt 4].
Lista kontrolna
- Ustal prawo do działalności nierejestrowanej i sposób liczenia przychodu [Prawo przedsiębiorców, art. 5 ust. 1].
- Oddziel ocenę stawki VAT od prawa do zwolnienia [ustawa o VAT, art. 41, 43, 113 i 146ef].
- Udostępnij regulamin i wymagane informacje przed zakupem [ustawa o świadczeniu usług drogą elektroniczną, art. 8; ustawa o prawach konsumenta, art. 12].
- Zweryfikuj dostarczenie, zgody i potwierdzenie na trwałym nośniku [ustawa o prawach konsumenta, art. 43j, 21 i 38].
- Przygotuj obsługę reklamacji, danych i informacji o obniżkach [ustawa o prawach konsumenta, art. 7a; RODO, art. 13; ustawa o informowaniu o cenach towarów i usług, art. 4].
Najczęstsze pytania
Czy mogę sprzedawać e-booki i kursy bez firmy?
Działalność nierejestrowana wymaga niewykonywania działalności gospodarczej przez ostatnie 60 miesięcy i nieprzekroczenia 10 813,50 zł przychodu należnego w żadnym kwartale 2026 r. (Prawo przedsiębiorców, art. 5 ust. 1). Kwoty jeszcze niezapłacone również liczą się do limitu, a po przekroczeniu wpis do CEIDG jest wymagany w 7 dni (Biznes.gov.pl, działalność nierejestrowa).
Czy każdy plik PDF ma stawkę VAT 5%?
Nie. Decydują zawartość i klasyfikacja konkretnej publikacji w zakresie poz. 24, nie rozszerzenie PDF ani nazwa „planer” czy „checklista”. Publikacje złożone w całości lub przeważającej mierze z wideo albo muzyki są wyłączone z 5% (ustawa o VAT, art. 41 ust. 2a i załącznik nr 10 poz. 19 i 24). Klasyfikację i stawkę konkretnego produktu można potwierdzić w WIS (art. 42a tej ustawy).
Czy sklep z kursami musi mieć regulamin?
Tak, regulamin świadczenia usług drogą elektroniczną udostępniasz nieodpłatnie przed zawarciem umowy, a na żądanie w sposób pozwalający go zapisać i odtworzyć (ustawa o świadczeniu usług drogą elektroniczną, art. 8 ust. 1 i 2). Określasz w nim między innymi rodzaje usług, wymagania techniczne, zasady zawierania i rozwiązywania umów oraz reklamacji (ta ustawa, art. 8 ust. 3).
Kiedy klient traci prawo odstąpienia przy treści cyfrowej?
Przy odpłatnej treści bez materialnego nośnika potrzebne są łącznie: rozpoczęcie świadczenia za wyraźną uprzednią zgodą na rozpoczęcie przed upływem terminu odstąpienia, wcześniejsze poinformowanie o utracie prawa, przyjęcie tego do wiadomości i potwierdzenie umowy na trwałym nośniku z informacją o zgodzie (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13 i art. 21 ust. 1). Przy odpłatnej usłudze potrzebne są pełne wykonanie za wyraźną zgodą oraz przekazana przed rozpoczęciem informacja o utracie prawa po wykonaniu, przyjęta przez konsumenta do wiadomości (ta ustawa, art. 38 ust. 1 pkt 1). Utrata prawa odstąpienia bez przyczyny nie usuwa roszczeń za niezgodność treści z umową (ta ustawa, art. 43m i 43n).
Czy faktury konsumenckie wliczam do limitu KSeF?
Nie, faktury dla konsumentów są dobrowolne w KSeF i nie wchodzą do limitu 10 000 zł brutto miesięcznie dla odroczenia obowiązującego do końca 2026 r. (ustawa o VAT, art. 106ga ust. 2 pkt 4 i art. 145m; wyjaśnienia MF). Po przekroczeniu limitu dokumentów objętych obowiązkiem do systemu trafia już faktura przekraczająca limit i wszystkie kolejne (ustawa o VAT, art. 145m ust. 2).
Czy limit zwolnienia z VAT zawsze wynosi 240 000 zł?
Od 1 stycznia 2026 r. taki jest pełny limit sprzedaży bez VAT, sprawdzany osobno w poprzednim i bieżącym roku, ale przy starcie w trakcie roku jest proporcjonalny (ustawa o VAT, art. 113 ust. 1 i 9). Zwolnienie ma wyłączenia, między innymi dla doradztwa poza ustawowym wyjątkiem rolniczym; przy konsultacjach liczy się faktyczne udzielanie fachowych porad (ustawa o VAT, art. 113 ust. 13 pkt 2 lit. b).
Czy płatność BLIK-iem automatycznie zwalnia z kasy fiskalnej?
Nie automatycznie. Zwolnienie dla usług może objąć BLIK lub kartę przez bramkę, jeżeli cała zapłata trafia na rachunek sprzedawcy, dokumenty jednoznacznie wskazują usługę i nie działa wyłączenie z § 4 rozporządzenia (rozporządzenie MF z 17 grudnia 2024 r., załącznik poz. 42; KIS, interpretacje 629004, 705513 i 612460). Sama nazwa metody płatności nie wystarcza.
Źródła
- Biznes.gov.pl: działalność nierejestrowana
- Ustawa o prawach konsumenta: tekst HTML; aktualność przepisów potwierdzona w dostarczonych notatkach
- Ustawa o świadczeniu usług drogą elektroniczną (Dz.U. 2024 poz. 1513)
- Podatki.gov.pl: VAT, stawki i limity
- Ministerstwo Finansów: pytania i odpowiedzi KSeF 2.0
- Cennik 1koszyk
- Cennik Easytools
- Cennik heyhey
- Naffy: cena i zasady
- Cennik Publigo
- Cennik WebToLearn
- Cennik Zanfia
- Biznes.gov.pl: Jak wybrać optymalną formę opodatkowania przychodów z działalności gospodarczej
- podatki.gov.pl: „Wiążąca informacja stawkowa (WIS). Najważniejsze informacje o wniosku” (aktualizacja 15 grudnia 2025 r.); art. 42a i nast. ustawy o VAT
- biznes.gov.pl: „Kto musi płacić VAT” (zaktualizowano 23 czerwca 2026 r.); art. 43 ust. 1 pkt 26-29 ustawy o VAT
- podatki.gov.pl: „Informacje podstawowe” (VAT); art. 113 ust. 13 pkt 2 lit. b ustawy o VAT
- Rozporządzenie Ministra Finansów z 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, załącznik, poz. 42 (Dz.U. 2024 poz. 1902, zm. Dz.U. 2026 poz. 420)
- Prezes UOKiK, „Informacja o obniżce ceny. Wyjaśnienia Prezesa UOKiK”, Warszawa 2023 (PDF), część III „Co?”
- UOKiK, serwis „Prawa konsumenta”, Pytania i odpowiedzi: Prawo do informacji, pytania 12-15; art. 4 ust. 2 i 5 ustawy o informowaniu o cenach towarów i usług
- Ustawa z 23 sierpnia 2007 r. o przeciwdziałaniu nieuczciwym praktykom rynkowym, art. 6 ust. 4 pkt 7 (tekst jedn. Dz.U. 2023 poz. 845)
- Your Europe (oficjalny portal Unii Europejskiej): Ochrona danych osobowych zgodnie z RODO; RODO art. 6 ust. 1
- Ustawa z 12 lipca 2024 r.: Prawo komunikacji elektronicznej, art. 398 ust. 1 i 2 (Dz.U. 2024 poz. 1221)
- Ustawa z 23 września 2016 r. o pozasądowym rozwiązywaniu sporów konsumenckich, art. 32 (Dz.U. 2016 poz. 1823)
- Ustawa z 26 kwietnia 2024 r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze, art. 88 (Dz.U. 2024 poz. 731)
- Ustawa z 6 marca 2018 r.: Prawo przedsiębiorców, art. 7 ust. 1 pkt 1 (cytat z tekstu jedn. Dz.U. 2024 poz. 236; aktualny tekst jedn. Dz.U. 2025 poz. 1480)
- Biznes.gov.pl: Jak rozliczać VAT od sprzedaży towarów i usług konsumentom z Unii Europejskiej
- Ustawa z dnia 8 listopada 2024 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. poz. 1721), art. 1 pkt 4: dodany art. 28g ust. 3 ustawy o VAT
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2024/3228 z dnia 19 grudnia 2024 r., art. 1-2 i motyw 3: tekst w repozytorium Urzędu Publikacji UE
- UOKiK: wyjątki od prawa odstąpienia
- UODO: termin zgłoszenia naruszenia
- Ustawa o VAT, aktualny tekst ujednolicony Kancelarii Sejmu, 20.07.2026
- KIS 4.03.2025, 0111-KDIB3-2.4012.704.2024.2.MGO, bramki płatnicze a zwolnienie z kasy
- KIS 19.08.2026, 0111-KDIB3-2.4012.452.2026.2.ASZ, płatności BLIK w działalności nierejestrowanej
- KIS 5.11.2024, 0113-KDIPT1-3.4012.699.2024.2.ALN, karty online i kasa
- Rozporządzenie MF z 20.12.2013 o zwolnieniach VAT, t.j. Dz.U. 2025 poz. 832, § 3 ust. 1 pkt 14
- KIS 21.11.2024, 0113-KDIPT1-1.4012.706.2024.2.WL, coaching bez doradztwa
- Biznes.gov.pl, Działalność nierejestrowa i inne rodzaje działalności, których nie trzeba rejestrować
- ZUS, Zgłoszenie przedsiębiorcy (CEIDG)
- KIS 17.06.2025, 0114-KDIP3-1.4011.366.2025.4.LS, 8,5% dla kursów PKWiU 85.59.19.0
- KIS, tworzenie i sprzedaż autorskich książek i e-booków jako działalność wytwórcza, ID 692972
- KIS, licencja wyłączna do książek i e-booków, ID 667243
- Easytools: polska pomoc o fakturach i podatkach
- Easytools: oddzielne opłaty Easybilling i global tax
- Prawo komunikacji elektronicznej: tekst ujednolicony 7 lipca 2026 r.
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.