Jak sprzedawać kursy wideo online w Polsce? Umowa, zwroty i prawa autorskie [2026]
Umowa, odstąpienie, VAT, licencja i zgody przy sprzedaży nagranego kursu. Zestawienie ośmiu platform obejmuje ceny i obsługę formalności.
 z pomocą AI Redakcja PrawPro
|
|
15 min czytania
Aktualizacja: 9 października 2026
Spis treści
- Najważniejsze zasady w skrócie
- Jaka to umowa: treść cyfrowa czy usługa
- Prawo odstąpienia: 14 dni i wyjątek dla treści cyfrowych
- VAT od kursu: stawka, zwolnienie i sprzedaż do UE
- Faktury, paragony i KSeF
- Licencja dla uczestnika
- Wizerunek, głos i muzyka w nagraniu
- Certyfikat ukończenia
- Co dają platformy
- Najczęstsze błędy
- Lista kontrolna
- Najczęstsze pytania
- Źródła
Konsument kupujący kurs wideo przez internet ma co do zasady 14 dni od zawarcia umowy na odstąpienie bez podawania przyczyny (ustawa o prawach konsumenta, art. 27 ust. 1 i art. 28 pkt 2). Przy sprzedaży w Polsce podstawowa stawka VAT, czyli podatku od towarów i usług, wynosi 23%, jeśli nie przysługuje zwolnienie ani stawka obniżona (ustawa o VAT, art. 41 ust. 1 i art. 146ef ust. 1 pkt 1). Umowa określa zakres licencji uczestnika, a wykorzystanie cudzej muzyki i wizerunku wymaga uwzględnienia odrębnych praw (prawo autorskie, art. 67 ust. 1, art. 81, art. 17, art. 86 i art. 94 ust. 4). Prawo, stawki i ceny ośmiu platform sprawdzono 9 października 2026 r.
Najważniejsze zasady w skrócie
- Konsument ma zasadniczo 14 dni na odstąpienie od zakupu przez internet (ustawa o prawach konsumenta, art. 27 ust. 1).
- Przy płatnych treściach cyfrowych bez nośnika wcześniejsza utrata prawa wymaga rozpoczęcia świadczenia za uprzednią zgodą, poinformowania i przyjęcia utraty prawa do wiadomości oraz potwierdzenia umowy (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13).
- Nagrany kurs nie korzysta ze stawki 5% przewidzianej dla e-booków; podstawowa stawka to 23%, z zastrzeżeniem zwolnień i stawek obniżonych (ustawa o VAT, art. 146ef ust. 1 pkt 1, załącznik nr 10, poz. 24).
- Licencja, czyli zgoda na korzystanie z utworu, bez innych ustaleń trwa pięć lat (prawo autorskie, art. 65 i art. 66 ust. 1).
- Wizerunek co do zasady wymaga zezwolenia, a muzyka obejmuje prawa twórcy, wykonawcy i producenta nagrania (prawo autorskie, art. 81, art. 17, art. 86 i art. 94 ust. 4).
- Sam certyfikat ukończenia kursu nie nadaje kwalifikacji w Zintegrowanym Systemie Kwalifikacji (ZSK) (ustawa o ZSK, art. 2 pkt 8 i art. 41 ust. 1).
Jaka to umowa: treść cyfrowa czy usługa
Treść cyfrowa to dane wytwarzane i dostarczane w postaci cyfrowej, na przykład nagrania. Usługa cyfrowa pozwala klientowi wytwarzać, przetwarzać lub przechowywać dane, mieć do nich dostęp albo wspólnie z nich korzystać (ustawa o prawach konsumenta, art. 2 pkt 5 i 5a).
Ustawa nie rozstrzyga wprost, do której grupy należy kurs wideo. Wytyczne Komisji Europejskiej z 29 grudnia 2021 r. odróżniają oba rodzaje według sposobu dostarczenia i modelu biznesowego: treść to zwykle jednorazowe udostępnienie plików, a usługa to ciągłe zaangażowanie dostawcy. Odniesienie tego do kursów jest wnioskiem, bo wytyczne kursów online nie wymieniają (wytyczne Komisji 2021/C 525/01, sekcja 1.5).
W razie wątpliwości wytyczne wskazują przepisy o odstąpieniu właściwe dla usług. To wskazówka wykładni, czyli interpretacji prawa, a nie osobny przepis polskiej ustawy (wytyczne Komisji 2021/C 525/01, sekcja 1.5, motyw 30 dyrektywy (UE) 2019/2161).
Dostęp w subskrypcji
Przy subskrypcji przed zamówieniem podajesz łączną cenę za okres rozliczeniowy, czas trwania umowy lub zasady wypowiedzenia oraz minimalny okres zobowiązania (ustawa o prawach konsumenta, art. 12 ust. 1 pkt 5, 16 i 17). Przycisk ma brzmieć „zamówienie z obowiązkiem zapłaty” albo równoważnie; niespełnienie wymogów dotyczących potwierdzenia obowiązku zapłaty oznacza niezawarcie umowy (ustawa o prawach konsumenta, art. 17). Każda dodatkowa płatność wymaga wyraźnej zgody (ustawa o prawach konsumenta, art. 10).
Przy usłudze z darmowym okresem próbnym prawo odstąpienia przysługuje co do zasady raz, jeśli przy zawarciu umowy jasno poinformowano o późniejszej odpłatności. Samo przedłużenie odpłatnej umowy nie daje nowych 14 dni (wyrok TSUE z 5 października 2023 r., C-565/22, sentencja i pkt 48). Wśród postanowień uznawanych w razie wątpliwości za niedozwolone są jednostronna zmiana umowy bez ważnej przyczyny i podwyżka ceny bez prawa odstąpienia (Kodeks cywilny, art. 385(3) pkt 10 i 20).
Prawo odstąpienia: 14 dni i wyjątek dla treści cyfrowych
Wystarczy wysłać oświadczenie przed upływem terminu. Jeśli pozwalasz składać je przez stronę, niezwłocznie potwierdzasz otrzymanie na trwałym nośniku (ustawa o prawach konsumenta, art. 30 ust. 2-4). To narzędzie pozwalające przechować skierowane do odbiorcy informacje i odtworzyć je bez zmian, np. e-mail. Według UOKiK strona internetowa nim nie jest (ustawa o prawach konsumenta, art. 2 pkt 4; słownik UOKiK).
Zwrot wszystkich płatności następuje niezwłocznie, najpóźniej w ciągu 14 dni od otrzymania oświadczenia, tym samym sposobem zapłaty. Inny sposób wymaga wyraźnej zgody konsumenta i nie może powodować jego kosztów (ustawa o prawach konsumenta, art. 32 ust. 1 i 2).
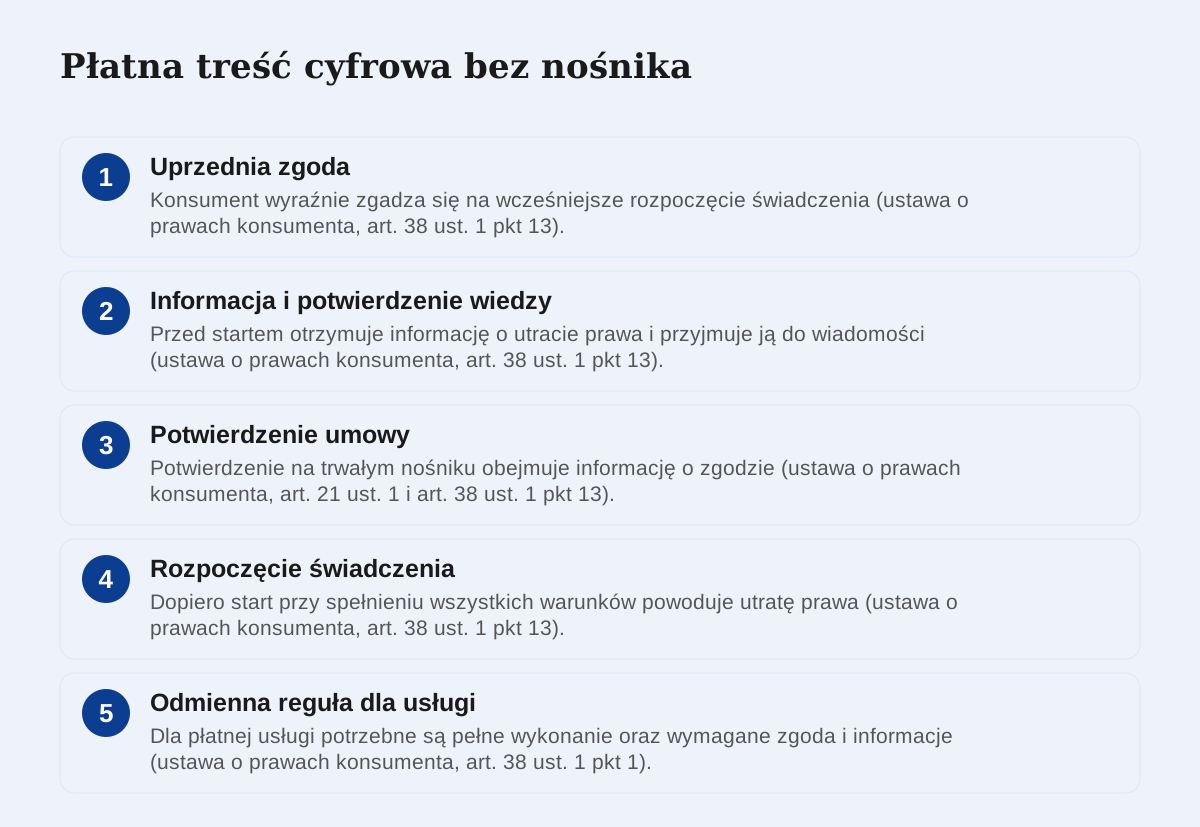
Przy płatnych treściach cyfrowych bez nośnika prawo wygasa po rozpoczęciu świadczenia tylko przy łącznym spełnieniu warunków: uprzedniej wyraźnej zgody, wcześniejszej informacji o utracie prawa i przyjęcia jej do wiadomości oraz przekazania potwierdzenia umowy z informacją o zgodzie na trwałym nośniku (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13 i art. 21 ust. 1). Według Komisji pole zaznaczone z góry ani sama akceptacja regulaminu nie wystarczają; potwierdzenie powinno być wysłane przed rozpoczęciem pobierania lub odtwarzania (wytyczne Komisji 2021/C 525/01, sekcje 4.4 i 5.7).
Przykład: płatna treść cyfrowa kosztuje 400 zł. Klient kupuje bez zgody na wcześniejszy start i bez potwierdzenia, a po czterech dniach odstępuje. Zwracasz 400 zł i nie pobierasz opłaty za obejrzane lekcje (ustawa o prawach konsumenta, art. 36 pkt 2). Bez informacji o prawie odstąpienia prawo wygasa dopiero po 12 miesiącach od końca zwykłego terminu; po uzupełnieniu informacji klient ma jeszcze 14 dni (ustawa o prawach konsumenta, art. 29 ust. 1 i 2).
Przy płatnej usłudze prawo wygasa dopiero po pełnym wykonaniu, za uprzednią wyraźną zgodą i po przyjęciu do wiadomości wcześniejszej informacji o utracie prawa (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 1). Wcześniejsze odstąpienie może oznaczać proporcjonalną zapłatę za wykonaną część, jeśli klient wyraźnie żądał rozpoczęcia i otrzymał wymagane informacje (ustawa o prawach konsumenta, art. 21 ust. 2, art. 35 i art. 36 pkt 1).
Dyrektywa przewidziała stosowanie funkcji „odstąp od umowy tutaj” od 19 czerwca 2026 r.; obowiązki przedsiębiorców wymagają przepisów krajowych wdrażających dyrektywę (dyrektywa (UE) 2023/2673, art. 1 pkt 3 i art. 2 ust. 1). W sprawdzonym polskim tekście ustawy takiego przepisu nie ma. Więcej o zwrocie pisze osobny artykuł.
VAT od kursu: stawka, zwolnienie i sprzedaż do UE
Stawka 23%
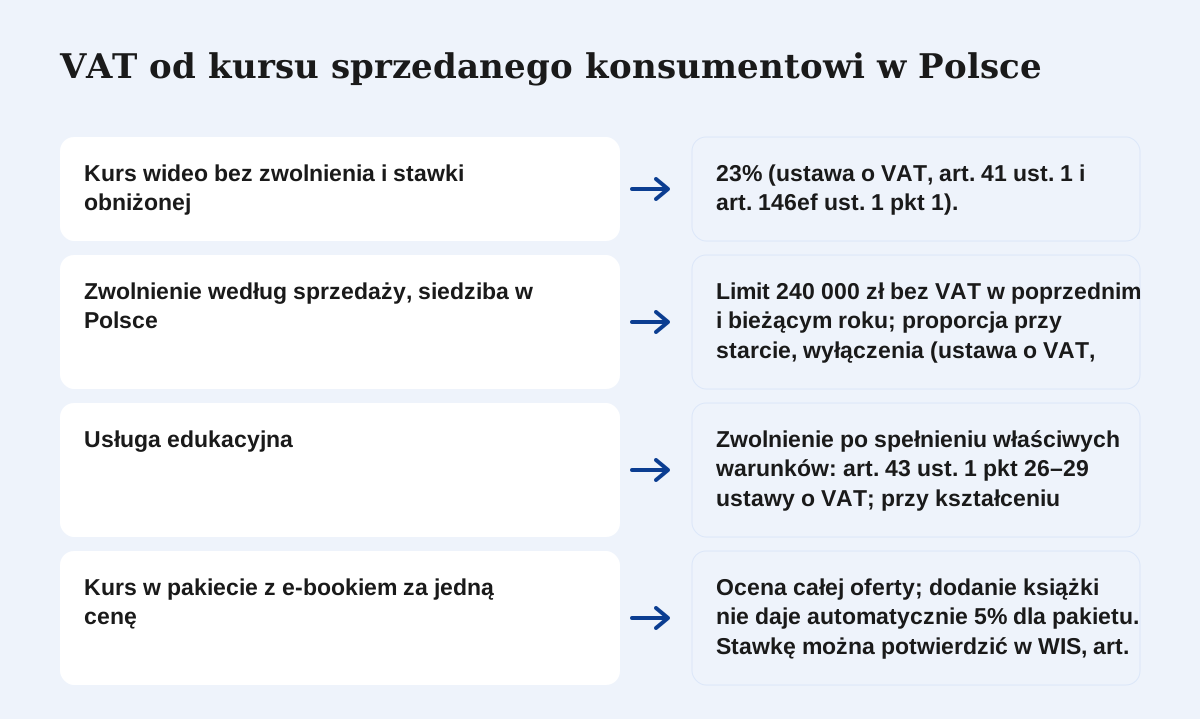
Odpłatny kurs wideo rozliczany w Polsce ma podstawową stawkę 23%, jeżeli nie przysługuje zwolnienie ani stawka obniżona. Publikacje złożone głównie z wideo nie korzystają z 5% przewidzianych dla e-booków (ustawa o VAT, art. 41 ust. 1, art. 146ef ust. 1 pkt 1, załącznik nr 10 poz. 24).
Przykład przy stawce 23%: kurs kosztuje 400 zł brutto. Cena netto to 400 zł / 1,23 = 325,20 zł po zaokrągleniu, a VAT: 400 zł − 325,20 zł = 74,80 zł. To podział ceny, bez kosztów platformy i operatora płatności.
Zwolnienie podmiotowe: 240 000 zł
Zwolnienie ze względu na wysokość sprzedaży dla podatnika z siedzibą w Polsce ma od 1 stycznia 2026 r. limit 240 000 zł bez podatku, zamiast 200 000 zł. Sprzedaż nie może przekroczyć limitu w poprzednim ani bieżącym roku (ustawa o VAT, art. 113 ust. 1). Przy starcie w trakcie roku limit liczy się proporcjonalnie (ustawa o VAT, art. 113 ust. 9). Doradztwo zasadniczo wyłącza to zwolnienie, z wyjątkiem wskazanego w ustawie doradztwa rolniczego; decyduje faktyczne udzielanie fachowych porad, a nie nazwa konsultacji (ustawa o VAT, art. 113 ust. 13 pkt 2 lit. b).
Edukacja nie daje automatycznego zwolnienia
Zwolnienia obejmują m.in. określone usługi jednostek oświaty i uczelni, prywatne nauczanie przez nauczycieli na poziomie od przedszkolnego do wyższego oraz nauczanie języków obcych. Kształcenie zawodowe wymaga np. ustawowo określonych form i zasad, akredytacji w danym zakresie albo finansowania publicznego. Ustawa wymienia finansowanie w całości, a rozporządzenie obejmuje także co najmniej 70% (ustawa o VAT, art. 43 ust. 1 pkt 26–29; rozporządzenie MF z 20 grudnia 2013 r., § 3 ust. 1 pkt 14). Przy automatycznym kursie językowym oceniasz, czy świadczenie rzeczywiście jest nauczaniem języka; same nagrania tego nie rozstrzygają. Pakiet wideo z e-bookiem wymaga oceny całej oferty, bez automatycznego przenoszenia 5% z książki. Stawkę można potwierdzić w WIS (ustawa o VAT, art. 42a).
Sprzedaż do konsumentów z UE
Zautomatyzowany kurs, wymagający minimalnego udziału człowieka, odpowiada definicji usługi elektronicznej. Kurs łączący nagrania z indywidualnym wsparciem wymaga osobnej oceny (rozporządzenie wykonawcze Rady (UE) nr 282/2011, art. 7 ust. 1 i załącznik I pkt 5; ustawa o VAT, art. 2 pkt 26).
Przy siedzibie wyłącznie w Polsce możesz stosować rozliczenie krajowe, jeśli łączna wartość netto usług elektronicznych, telekomunikacyjnych i nadawczych dla konsumentów z innych krajów UE oraz wewnątrzwspólnotowej sprzedaży towarów na odległość nie przekroczyła 10 000 euro, czyli 42 000 zł, ani w bieżącym, ani poprzednim roku. Próg jest wspólny dla całej UE; możesz dobrowolnie wybrać opodatkowanie za granicą (ustawa o VAT, art. 28k ust. 2 i 4).
Od transakcji przekraczającej próg miejscem świadczenia jest kraj konsumenta. Podatek rozliczasz przez rejestrację tam albo OSS, czyli wspólne rozliczenie z kwartalną deklaracją VIU-DO; osobno oceniasz możliwość zagranicznego zwolnienia SME (ustawa o VAT, art. 28k ust. 3, art. 113b, art. 130b i 130c). Przy edukacji online na żywo kraj konsumenta jest miejscem świadczenia od 1 stycznia 2025 r. bez tego progu; tam ustalasz podatek lub zwolnienie (art. 28g ust. 3; KIS 17.01.2025, 0114-KDIP1-2.4012.663.2024.1.JO). Szczegóły zawiera artykuł o VAT.
Faktury, paragony i KSeF
Fakturę konsumentowi wystawiasz na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca wykonania usługi lub otrzymania zapłaty. Przy sprzedaży zwolnionej również faktura dla firmy jest co do zasady obowiązkowa dopiero na żądanie; przy sprzedaży opodatkowanej zasadą jest fakturowanie firm (ustawa o VAT, art. 106b ust. 1-3).
KSeF, czyli Krajowy System e-Faktur, obejmuje od 1 kwietnia 2026 r. także podatników zwolnionych z VAT, z przejściowym wyjątkiem dla najmniejszych sprzedawców (ustawa o VAT, art. 106ga, art. 145l i art. 145m). Do końca 2026 r. możesz wystawiać poza KSeF faktury, które podlegałyby temu obowiązkowi, jeśli ich miesięczna suma nie przekracza 10 000 zł brutto; faktura przekraczająca limit trafia już do systemu (ustawa o VAT, art. 145m ust. 1 i 2). Faktury dla konsumentów pozostają dobrowolne w KSeF także po zakończeniu tego wyjątku w 2027 r. (ustawa o VAT, art. 106ga ust. 2 pkt 4 i ust. 4, art. 145m).
Sprzedaż konsumentom zasadniczo ewidencjonujesz na kasie (ustawa o VAT, art. 111 ust. 1). Zwolnienie obejmuje limit 20 000 zł sprzedaży bez VAT dla konsumentów i rolników ryczałtowych w poprzednim roku podatkowym, z proporcją przy rozpoczęciu w trakcie roku (rozporządzenie MF z 17 grudnia 2024 r. o zwolnieniach z kas, § 3 ust. 1 i 3). Osobne zwolnienie dla usług wymaga pełnej zapłaty pocztą, przez bank albo SKOK na rachunek sprzedawcy oraz ewidencji przypisującej wpłatę do konkretnej czynności (to rozporządzenie, załącznik poz. 42). Karta i BLIK przez operatora mogą spełnić te warunki: pełna zapłata musi trafić na rachunek, a raport i zamówienie identyfikować usługę; sprawdzasz też wyłączenia z § 4 (KIS, interpretacje 629004, 705513 i 612460).
Licencja dla uczestnika
Gdy umowa nie przenosi praw wyraźnie, twórca udziela licencji. Jest ona niewyłączna, czyli nie zastrzega korzystania tylko dla jednej osoby, jeśli umowa nie stanowi inaczej (prawo autorskie, art. 65 i art. 67 ust. 2). Bez innych ustaleń trwa pięć lat, na terytorium państwa siedziby albo zamieszkania uczestnika. Zakres, miejsce i czas określa umowa, więc „dostęp dożywotni” wymaga odpowiednich ustaleń (prawo autorskie, art. 66 ust. 1 i art. 67 ust. 1).
Licencjobiorca nie może upoważnić kolejnej osoby do korzystania w zakresie licencji, chyba że umowa pozwala (prawo autorskie, art. 67 ust. 3). Dozwolony użytek osobisty obejmuje krąg rodziny i znajomych, ale nie publiczne zamieszczanie nagrań ani odsprzedaż dostępu; sam przepis nie rozstrzyga przekazania loginu domownikowi wbrew regulaminowi (prawo autorskie, art. 23). Publiczne zapewnienia z reklamy mają znaczenie przy ocenie zgodności kursu z umową (ustawa o prawach konsumenta, art. 43k ust. 2 pkt 2).
Wizerunek, głos i muzyka w nagraniu
Nagranie lekcji jest chronione także jako wideogram, czyli pierwsze utrwalenie ruchomych obrazów, z dźwiękiem albo bez (prawo autorskie, art. 94 ust. 2).
Wizerunek
Rozpowszechnianie wizerunku wymaga zezwolenia. Wyjątki obejmują m.in. umówioną zapłatę za pozowanie bez wyraźnego zastrzeżenia oraz osobę stanowiącą jedynie szczegół całości, np. publicznej imprezy (prawo autorskie, art. 81 ust. 1 i 2). Wizerunek i głos rozpoznawalnej osoby mieszczą się w definicji danych osobowych. Jeśli podstawą przetwarzania jest zgoda, można ją wycofać, bez podważania legalności wcześniejszego przetwarzania (RODO, czyli rozporządzenie o ochronie danych 2016/679, art. 4 pkt 1 i art. 7 ust. 3).
Głos
Ustawa nie zawiera przepisu o zezwoleniu na głos takiego jak dla wizerunku. Ochrona głosu opiera się na otwartym katalogu dóbr osobistych, czyli chronionych wartości związanych z osobą; głosu nie wymieniono tam z nazwy (Kodeks cywilny, art. 23 i art. 24 § 1).
Muzyka i cytaty
Podkład muzyczny obejmuje prawa twórcy utworu, artysty wykonawcy i producenta nagrania. Wygaśnięcie praw majątkowych do utworu, zasadniczo 70 lat po śmierci twórcy, nie daje prawa do dowolnego nagrania (prawo autorskie, art. 17, art. 36, art. 86 i art. 94 ust. 4).
Cytat z rozpowszechnionego utworu wymaga uzasadnionego celu, np. wyjaśnienia lub nauczania, utworu stanowiącego samoistną całość oraz oznaczenia twórcy i pochodzenia materiału. Fragment cudzego filmu nie jest więc dowolnym ozdobnikiem lekcji (prawo autorskie, art. 29 i art. 34). Wyjątek edukacyjny dotyczy wskazanych instytucji oświatowych i szkolnictwa wyższego, przy niezarobkowym korzystaniu, a nie każdej firmy sprzedającej kursy (prawo autorskie, art. 27).
Certyfikat ukończenia
Zwykły certyfikat ukończenia kursu nie nadaje kwalifikacji ZSK. Kwalifikacja wymaga sprawdzenia efektów uczenia się w walidacji i formalnego potwierdzenia przez uprawniony podmiot (ustawa o ZSK, art. 2 pkt 8). Znak Polskiej Ramy Kwalifikacji (PRK) wolno umieszczać wyłącznie na dokumentach kwalifikacji włączonych do ZSK (ustawa o ZSK, art. 10 ust. 2). Używanie certyfikatu lub znaku jakości bez uprawnienia oraz powoływanie się na nieistniejącą akredytację jest zakazaną praktyką rynkową (ustawa o przeciwdziałaniu nieuczciwym praktykom rynkowym, art. 7 pkt 2 i 4).
Co dają platformy
Ceny wejścia do oferty, stan na 9 października 2026. To abonamenty, bez opłat operatorów płatności i płatnych dodatków. Stawki miesięczne dotyczą płatności co miesiąc, chyba że wskazano rok.
| Platforma | Abonament od | Prowizja platformy | Faktury | Obsługa VAT UE | Dokumenty |
|---|---|---|---|---|---|
| Easytools | 99 zł netto + VAT miesięcznie | 3%, 2% lub 1% + VAT | Easybilling lub integracja | naliczanie według kraju | Easylegal |
| heyhey | Starter 0 zł; Growth 197 zł netto miesięcznie | 0% | wbudowane lub integracja | OSS nieudokumentowany | szablon polityki prywatności |
| Imker | 349 zł netto + VAT rocznie; bez prowizji 199 zł + VAT miesięcznie | 4% od kwoty brutto lub 0% | integracja | OSS nieopisany | własne lub płatny regulamin |
| myVOD | 32 zł netto + 23% VAT miesięcznie za kurs | 0%; możliwe dopłaty | integracja | OSS przez Fakturownię | wzór do dostosowania |
| naffy | 0 zł abonamentu | 6% netto | integracja | brak automatycznego rozliczania | szablony dla produktu |
| Publigo | GO Start 97 zł + VAT miesięcznie | 0% | integracja | Pro: beta do 42 000 zł rocznie | zewnętrzny kreator |
| WebToLearn | AI Basic 125 zł netto miesięcznie | 0% | wbudowane lub integracja | OSS, stawki 27 krajów UE | strony do uzupełnienia |
| Zanfia | Starter 149 zł netto + 23% VAT miesięcznie | 0% | integracja | Stripe Tax | własne dokumenty |
To zestawienie cen początkowych, nie koszt przy określonym poziomie sprzedaży. Dodatkowe warunki i limity opisano poniżej. Funkcja podatkowa w panelu nie oznacza przejęcia rozliczeń sprzedawcy; dokumenty i faktury omawia osobny artykuł.
Easytools
Easytools kosztuje od 99 zł netto miesięcznie + VAT i 3% prowizji + VAT; Starter obejmuje jeden projekt w każdym narzędziu. Easybilling wystawia faktury i przekazuje je do KSeF, ale jest dodatkowo płatny; system nalicza podatki według kraju klienta. Easylegal generuje regulamin i politykę prywatności, a koszyk pozwala dodać zgodę na natychmiastowy dostęp i utratę prawa odstąpienia.
heyhey
heyhey oferuje Starter za 0 zł, z jednym produktem i 50 kontaktami; płatne plany zaczynają się od 197 zł netto miesięcznie, przy 0% prowizji platformy. Wbudowane faktury do opłaconych zamówień wymagają nazwy firmy i NIP sprzedawcy, a obsługi OSS nie udokumentowano. Dokumentacja opisuje szablon polityki prywatności i własne pola zgód, lecz nie szablon regulaminu sprzedaży.
Imker
Imker w planie Pierwszy Rok Twórcy kosztuje 349 zł netto + VAT rocznie i 4% od kwoty brutto transakcji, bez limitu kursantów; warunków odnowienia tego planu nie podano. Faktury wystawia podłączony program, a obsługi OSS nie opisano. Regulamin dodajesz samodzielnie lub kupujesz gotowy, natomiast panel zapisuje treść zgód i wersję regulaminu przy zamówieniu.
myVOD
myVOD kosztuje 32 zł netto + 23% VAT miesięcznie za kurs z dziesięcioma plikami wideo, przy 0% prowizji; przewiduje jednak dopłaty utrzymaniowe bez Przelewy24 i serwerowe przy dużym obciążeniu. Faktury i obsługę OSS zapewniają integracje, w tym Fakturownia. Wzór regulaminu wymaga dostosowania, a zgody są wymagane przy rejestracji i zakupie; wskazane dopłaty nie dotyczą konsumentów ani przedsiębiorców na prawach konsumenta.
naffy
naffy nie pobiera abonamentu, lecz 6% netto prowizji od sprzedaży, poza osobną opłatą Stripe; dla kont sprzed 23 września 2024 r. regulamin wskazuje 6% brutto. Faktury wystawia podłączony program, a automatycznego rozliczania VAT UE nie ma. Szablony regulaminu i polityki prywatności powstają dla produktu, a zgoda związana z odstąpieniem pojawia się po płatności, przed pobraniem.
Publigo
Publigo GO Start kosztuje 97 zł + VAT miesięcznie bez prowizji, a subskrypcje wymagają GO Pro za 297 zł + VAT miesięcznie. Faktury wystawia program zewnętrzny; funkcję nazwaną VAT OSS w Pro oznaczono jako beta do 10 000 EUR / 42 000 zł rocznie. Dokumentacja odsyła do kreatora Bezpieczny.BIZ, a własne strony i pola zgód dodaje sprzedawca.
WebToLearn
WebToLearn AI Basic kosztuje 125 zł netto miesięcznie, obejmuje 300 użytkowników i nie pobiera prowizji platformy. Wbudowany system wystawia faktury z korektami i automatyczną wysyłką, a obsługa VAT OSS obejmuje stawki 27 krajów UE. Strony dokumentów powstają po rejestracji, treść wpisujesz samodzielnie; gotowe dokumenty od prawnika są płatne, a zgody dodajesz w panelu.
Zanfia
Zanfia Starter kosztuje 149 zł netto + 23% VAT miesięcznie, z 0% prowizji, limitem 250 aktywnych klientów i 1000 kontaktów. Faktury wystawiają podłączone programy, a VAT UE obsługuje integracja Stripe Tax. Dokumentacja nie opisuje gotowych wzorów regulaminu, ale pozwala wprowadzić własne dokumenty i pola zgód; umowa powierzenia danych jest częścią regulaminu platformy.
Najczęstsze błędy
- Hasło „na produkty cyfrowe nie ma zwrotów” pomija warunki wyjątku dla płatnych treści (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13).
- Samo zaznaczenie zgody nie odbiera prawa przed pełnym wykonaniem płatnej usługi (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 1).
- Edukacyjny charakter kursu nie zastępuje warunków zwolnienia z VAT (ustawa o VAT, art. 43 ust. 1 pkt 26-29).
- Obietnica „dostępu dożywotniego” nie zastępuje ustalenia czasu licencji (prawo autorskie, art. 66 ust. 1 i art. 67 ust. 1).
Lista kontrolna
- Czy umowa określa zakres i czas dostępu oraz model dostarczania kursu?
- Czy klient widzi cenę, czas zobowiązania i właściwie oznaczony przycisk zakupu?
- Czy zgody i potwierdzenia odpowiadają treści cyfrowej albo usłudze?
- Czy rozliczenie VAT uwzględnia zwolnienia, kraj klienta i sposób prowadzenia zajęć?
- Czy masz podstawę wykorzystania wizerunku, głosu i muzyki?
- Czy opis certyfikatu odpowiada uprawnieniom, które rzeczywiście posiadasz?
- Czy limity platformy obejmują planowaną bazę uczestników?
Najczęstsze pytania
Czy klient może zwrócić kurs wideo kupiony przez internet?
Konsument ma co do zasady 14 dni od zawarcia umowy na odstąpienie bez podawania przyczyny (ustawa o prawach konsumenta, art. 27 ust. 1 i art. 28 pkt 2). Przy płatnych treściach cyfrowych bez nośnika prawo może wygasnąć po rozpoczęciu świadczenia za uprzednią wyraźną zgodą, po poinformowaniu i przyjęciu utraty prawa do wiadomości oraz przekazaniu potwierdzenia; przy płatnej usłudze wymagane jest pełne wykonanie i odpowiednie zgody oraz informacje (ta ustawa, art. 38 ust. 1 pkt 13 i pkt 1).
Jaką stawkę VAT stosuje się do nagranego kursu?
Przy sprzedaży rozliczanej w Polsce podstawowa stawka wynosi 23%, jeżeli nie przysługuje zwolnienie ani stawka obniżona (ustawa o VAT, art. 41 ust. 1 i art. 146ef ust. 1 pkt 1). Stawka 5% dla publikacji elektronicznych nie obejmuje materiałów złożonych w całości lub głównie z wideo (ustawa o VAT, załącznik nr 10 poz. 24).
Od kiedy limit zwolnienia z VAT wynosi 240 000 zł?
Od 1 stycznia 2026 r. limit dla podatnika z siedzibą w Polsce wynosi 240 000 zł sprzedaży bez podatku, sprawdzanej w poprzednim i bieżącym roku (ustawa o VAT, art. 113 ust. 1). Doradztwo zasadniczo wyłącza zwolnienie, z wyjątkiem wskazanego w ustawie doradztwa rolniczego; przy rozpoczęciu działalności w trakcie roku limit jest proporcjonalny (ustawa o VAT, art. 113 ust. 9 i ust. 13 pkt 2 lit. b).
Czy certyfikat ukończenia kursu jest kwalifikacją?
Zwykły certyfikat ukończenia kursu nie nadaje kwalifikacji ZSK, która wymaga sprawdzenia efektów uczenia się i formalnego potwierdzenia przez uprawniony podmiot (ustawa o ZSK, art. 2 pkt 8 i art. 41 ust. 1). Znak Polskiej Ramy Kwalifikacji wolno umieszczać wyłącznie na dokumentach kwalifikacji włączonych do ZSK (ustawa o ZSK, art. 10 ust. 2).
Jak długo obowiązuje licencja uczestnika kursu?
Bez innych ustaleń licencja uprawnia do korzystania przez pięć lat w państwie siedziby albo zamieszkania uczestnika (prawo autorskie, art. 66 ust. 1). Zakres, miejsce i czas korzystania określa umowa, a publiczne zapewnienia w reklamie mają znaczenie przy ocenie zgodności kursu z umową (prawo autorskie, art. 67 ust. 1; ustawa o prawach konsumenta, art. 43k ust. 2 pkt 2).
Czy muszę wystawiać faktury klientom indywidualnym?
Przy opisanej sprzedaży konsumentowi fakturę wystawiasz na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca wykonania usługi lub otrzymania całości albo części zapłaty (ustawa o VAT, art. 106b ust. 3). Faktury dla konsumentów nie podlegają obowiązkowemu KSeF (ustawa o VAT, art. 106ga ust. 2 pkt 4).
Czy mogę użyć fragmentu cudzego filmu w kursie?
Prawo cytatu pozwala przytoczyć fragment rozpowszechnionego utworu w utworze stanowiącym samoistną całość, w zakresie uzasadnionym np. wyjaśnieniem, analizą krytyczną lub nauczaniem, z oznaczeniem twórcy i pochodzenia materiału (prawo autorskie, art. 29 i art. 34). Wyjątek edukacyjny wymaga korzystania niezarobkowego przez wskazane w przepisie instytucje, więc nie obejmuje automatycznie firmy sprzedającej kursy (prawo autorskie, art. 27).
Źródła
- Ustawa o prawach konsumenta, tekst jednolity z 2026 r.
- UOKiK: słownik pojęć konsumenckich
- Komisja Europejska: wytyczne 2021/C 525/01
- Rozporządzenie wykonawcze Rady (UE) nr 282/2011
- Ustawa o prawie autorskim i prawach pokrewnych
- RODO, rozporządzenie (UE) 2016/679
- Ustawa o Zintegrowanym Systemie Kwalifikacji
- Biznes.gov.pl: kto musi płacić VAT
- Biznes.gov.pl: VAT od sprzedaży konsumentom z UE
- Biznes.gov.pl: wystawianie faktur VAT
- Biznes.gov.pl: Krajowy System e-Faktur
- Ministerstwo Finansów: pytania i odpowiedzi KSeF 2.0
- Rozporządzenie MF z 17 grudnia 2024 r. o zwolnieniach z kas
- Cennik Easytools (Easycart, Easyplayer)
- Cennik heyhey
- Cennik Imker
- Cennik myVOD
- Cennik Naffy
- Cennik Publigo
- Cennik WebToLearn
- Cennik Zanfia
- Ustawa o VAT, aktualny tekst ujednolicony Kancelarii Sejmu, 20.07.2026
- Rozporządzenie wykonawcze Rady (UE) nr 282/2011, tekst skonsolidowany 14.04.2025
- Rozporządzenie MF z 17.12.2024 o zwolnieniach z kas, Dz.U. 2024 poz. 1902
- KIS 4.03.2025, 0111-KDIB3-2.4012.704.2024.2.MGO, bramki płatnicze a zwolnienie z kasy
- KIS 19.08.2026, 0111-KDIB3-2.4012.452.2026.2.ASZ, płatności BLIK w działalności nierejestrowanej
- KIS 5.11.2024, 0113-KDIPT1-3.4012.699.2024.2.ALN, karty online i kasa
- KIS 17.01.2025, 0114-KDIP1-2.4012.663.2024.1.JO, miejsce świadczenia tutoringu online
- Rozporządzenie MF z 20.12.2013 o zwolnieniach VAT, t.j. Dz.U. 2025 poz. 832, § 3 ust. 1 pkt 14
- KIS 21.11.2024, 0113-KDIPT1-1.4012.706.2024.2.WL, coaching bez doradztwa
- Easytools: polska pomoc o fakturach i podatkach
- Easytools: oddzielne opłaty Easybilling i global tax
- KPRM: UC169, projekt funkcji odstąpienia od umowy
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.