VAT od e-booków, kursów i konsultacji online: stawki, OSS i faktury [2026]
Stawka VAT zależy od tego, czym jest produkt, a nie od nazwy w sklepie. Poniżej stawki, limit zwolnienia, zasady dla konsumentów z UE, faktury i KSeF, z przykładami w złotych.
 z pomocą AI Redakcja PrawPro
|
|
16 min czytania
Aktualizacja: 9 października 2026
Spis treści
- Najważniejsze zasady w skrócie
- Jaka stawka VAT na e-book, kurs i konsultację
- Zwolnienie z VAT do 240 000 zł
- Konsumenci z innych krajów UE: próg 42 000 zł i OSS
- Faktury, KSeF i kasa fiskalna
- Co dają platformy
- Najczęstsze błędy
- Lista kontrolna
- Najczęstsze pytania
- Źródła
Od e-booka płacisz VAT (podatek od towarów i usług) według stawki 5%, a od nagranego kursu i konsultacji online według stawki 23%. Zwolnienie z VAT dla małej sprzedaży przysługuje tylko do 240 000 zł sprzedaży rocznie i nie obejmuje doradztwa. Sprzedaż e-booków i nagranych kursów konsumentom, czyli osobom prywatnym, z innych krajów UE ma osobny próg 42 000 zł. Stan prawny i ceny platform sprawdzono 9 października 2026 r.
Najważniejsze zasady w skrócie
Przepisy zawiera ustawa o podatku od towarów i usług (dalej: ustawa o VAT) oraz rozporządzenia wykonawcze. Najważniejsze z nich:
- E-book ma stawkę 5%, a nagrany kurs wideo i konsultacje online 23% (art. 41 ust. 2a i załącznik nr 10 poz. 24 oraz art. 41 ust. 1 w zw. z art. 146ef ust. 1 pkt 1 ustawy o VAT).
- Zwolnienie podmiotowe, czyli zwolnienie z VAT ze względu na wielkość sprzedaży, sięga 240 000 zł sprzedaży bez VAT w poprzednim i bieżącym roku. Nie obejmuje doradztwa (art. 113 ust. 1 i 13).
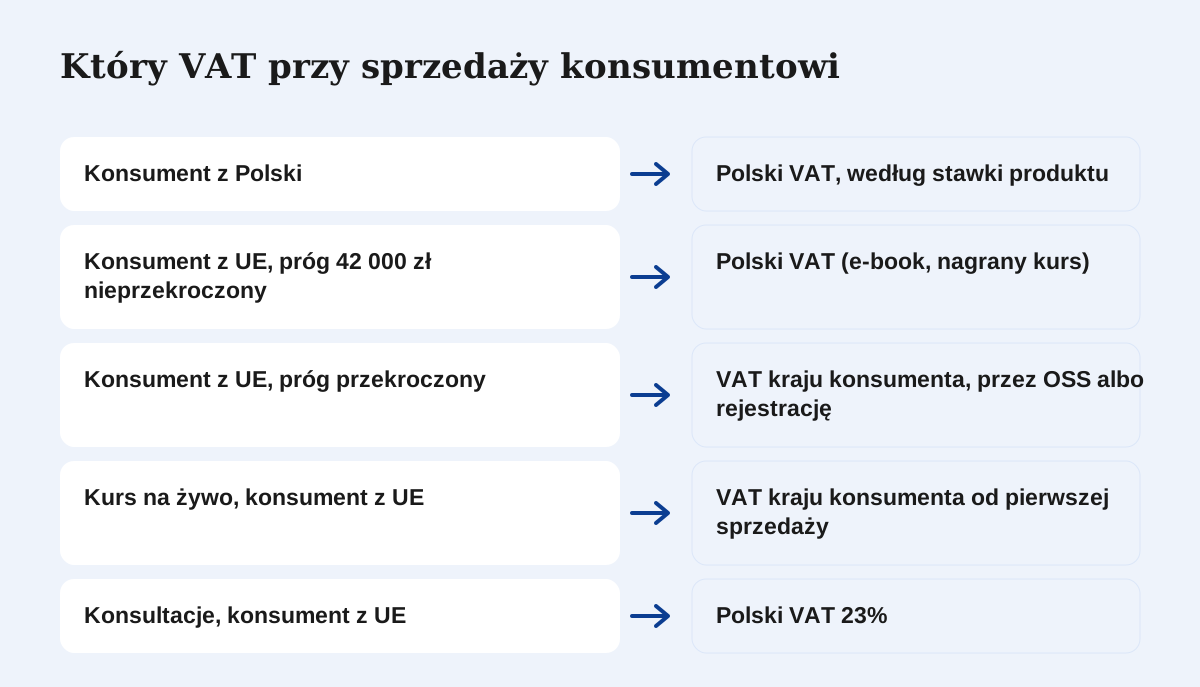
- Sprzedaż e-booków i nagranych kursów konsumentom z innych krajów UE rozliczasz polskim VAT do 42 000 zł netto w bieżącym i poprzednim roku. Potem obowiązuje VAT kraju konsumenta, rozliczany przez OSS albo rejestrację w tym kraju. OSS to procedura, w której rozliczasz VAT innych krajów UE w Polsce (art. 28k ust. 2 i 3).
- Kurs na żywo dla konsumenta z UE nie czeka na ten próg: według odczytania przepisów od pierwszej sprzedaży jest opodatkowany w kraju konsumenta (art. 28g ust. 3).
- Fakturę konsumentowi wystawiasz na jego żądanie, zgłoszone w ciągu 3 miesięcy (art. 106b ust. 1 pkt 1 i ust. 3).
- KSeF, czyli Krajowy System e-Faktur, to państwowy system faktur elektronicznych. Do końca 2026 r. faktury dla firm można wystawiać poza nim do 10 000 zł brutto miesięcznie, od 1 stycznia 2027 r. wszyscy korzystają z KSeF. Faktury dla konsumentów nie muszą tam trafiać (art. 145m, 145n i 106ga ust. 2 pkt 4).
- Sprzedaż konsumentom ewidencjonujesz na kasie fiskalnej, czyli urządzeniu, które rejestruje sprzedaż i drukuje paragon, chyba że w poprzednim roku nie przekroczyła 20 000 zł (art. 111 ust. 1 i rozporządzenie Ministra Finansów z 17 grudnia 2024 r.).
Jaka stawka VAT na e-book, kurs i konsultację
Stawka zależy od tego, czym produkt jest w świetle ustawy, a nie od nazwy w sklepie. Przy każdej kwocie w przykładach podano, czy jest brutto (z VAT), czy netto (bez VAT).
E-book: 5%
E-book dostarczany drogą elektroniczną ma stawkę 5%, taką jak książka drukowana (art. 41 ust. 2a i załącznik nr 10 poz. 24 ustawy o VAT). Obniżkę z 23% do 5% wprowadzono od 1 listopada 2019 r. Numer ISBN (numer identyfikacyjny publikacji) nie jest warunkiem tej stawki, bo od tej daty nie jest z nią powiązany. Stawki 5% nie ma jednak publikacja złożona w całości albo w przeważającej części z wideo lub muzyki, nawet jeśli nazwiesz ją e-bookiem.
Kurs nagrany i konsultacje: 23%
Podstawowa stawka VAT to 23%. Art. 41 ust. 1 ustawy nadal podaje 22%, ale stosuje się 23% na podstawie art. 146ef ust. 1 pkt 1. Nagrany kurs wideo nie jest wymieniony w załącznikach nr 3 i 10, więc ma 23%. Tak samo kurs na żywo przez internet i konsultacje online. Ustawa nie nazywa ich wprost, więc to odczytanie przepisów.
Audiobook, e-prasa i szablony w PDF
Ministerstwo Finansów podaje, że audiobook też ma 5%, choć załącznik nr 10 nie używa tego słowa. Elektroniczne gazety, dzienniki i czasopisma mają 8% (załącznik nr 3 poz. 72). Załącznik nie wymienia szablonów, planerów, checklist ani arkuszy, więc dla nich 5% nie jest oczywiste. Stawkę i klasyfikację potwierdza wiążąca informacja stawkowa (WIS), czyli decyzja Dyrektora Krajowej Informacji Skarbowej ważna 5 lat. Wniosek jest bezpłatny i składa się go elektronicznie, przez konto w e-Urzędzie Skarbowym, czyli internetowej usłudze urzędu skarbowego.
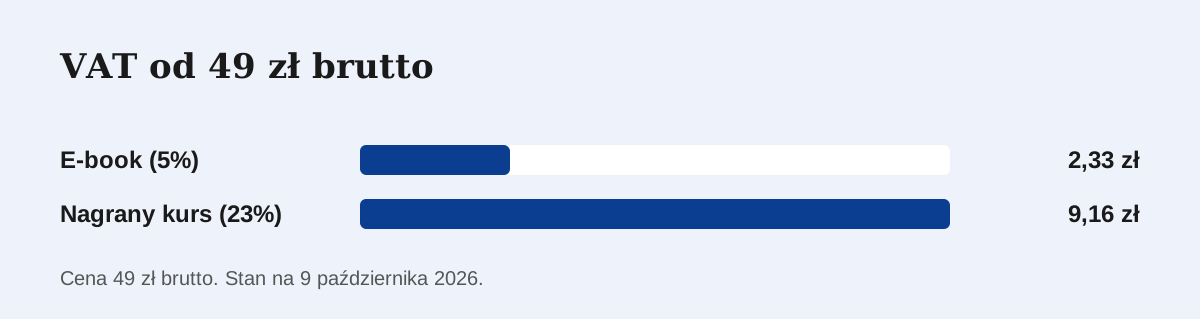
Przykład: e-book i nagrany kurs, każdy za 49 zł brutto. Od e-booka VAT wynosi 2,33 zł, bo 49 zł podzielone przez 1,05 daje 46,67 zł netto. Od kursu VAT wynosi 9,16 zł, bo 49 zł podzielone przez 1,23 daje 39,84 zł netto. Różnica to 6,83 zł na każdej sprzedaży.
Zwolnienie z VAT do 240 000 zł
Zwolnienie podmiotowe zależy od wielkości sprzedaży, a nie od rodzaju produktu. Od 1 stycznia 2026 r. limit wynosi 240 000 zł sprzedaży bez VAT, wcześniej było to 200 000 zł. Zwolnienie przysługuje, gdy sprzedaż nie przekroczyła tej kwoty ani w poprzednim, ani w bieżącym roku (art. 113 ust. 1 ustawy o VAT).
Jak liczy się limit
Przy starcie w trakcie roku limit liczy się proporcjonalnie do okresu działalności. Przy starcie 2 maja 2026 r. wynosi 160 438,36 zł (art. 113 ust. 9). Po przekroczeniu zwolnienie przestaje działać od czynności, która przekroczyła limit, a nie od następnego miesiąca (art. 113 ust. 5).
Przykład: jeśli w bieżącym roku sprzedaż bez VAT wynosi 238 000 zł, a kolejny kurs za 5 000 zł bez VAT przekracza 240 000 zł, ten kurs ma 23% VAT. VAT wynosi 1 150 zł, a klient płaci 6 150 zł brutto. Do zwolnienia można wrócić najwcześniej po roku, licząc od końca roku, w którym je utracono (art. 113 ust. 11).
Kto nie może z niego skorzystać
Zwolnienia nie stosuje się do usług doradztwa, prawniczych, jubilerskich i ściągania długów. Wyjątkiem jest doradztwo rolnicze (art. 113 ust. 13 pkt 2 lit. b). Ustawa nie definiuje doradztwa, więc z samego przepisu nie wiadomo, czy konsultacje, mentoring albo coaching się do niego zaliczają. Kto sprzedaje usługi wyłączone ze zwolnienia, płaci VAT od początku działalności, a rejestrację do VAT (zgłoszenie VAT-R) składa przed pierwszą taką sprzedażą (art. 113 ust. 13 i art. 96 ust. 5).
Edukacja nie daje zwolnienia
Zwolnienie z VAT dla edukacji nie obejmuje każdego kursu. Dotyczy systemu oświaty, uczelni, prywatnego nauczania prowadzonego przez nauczycieli od przedszkola po wyższe, nauczania języków obcych i kształcenia zawodowego pod dodatkowymi warunkami (art. 43 ust. 1 pkt 26-29 ustawy o VAT). Sam fakt, że kurs czegoś uczy, nie daje zwolnienia, więc komercyjny kurs, który nie spełnia tych warunków, ma 23%.
Ewidencja zwolnionego sprzedawcy
Zwolniony podatnik prowadzi ewidencję sprzedaży: wpis za dany dzień dokonuje się najpóźniej przed sprzedażą następnego dnia (art. 109 ust. 1). Co do zasady nie rozlicza VAT i nie odlicza VAT od zakupów. Jeśli sprzedajesz bez zarejestrowanej firmy, obowiązuje osobny limit przychodu: sprzedaż kursów i e-booków bez firmy.
Konsumenci z innych krajów UE: próg 42 000 zł i OSS
Konsument to osoba prywatna, która nie prowadzi firmy. Jego prawo do odstąpienia od umowy opisuje osobny tekst. Usługi elektroniczne, czyli usługi świadczone drogą elektroniczną (art. 2 pkt 26 ustawy o VAT), są co do zasady opodatkowane w kraju, w którym konsument ma siedzibę, stałe miejsce zamieszkania lub zwykły pobyt (art. 28k ust. 1). Według odczytania przepisów e-book i nagrany kurs są usługami elektronicznymi.
Próg 42 000 zł
Sprzedawca z siedzibą tylko w Polsce rozlicza polski VAT, dopóki łączna wartość netto usług elektronicznych i sprzedaży towarów na odległość dla konsumentów z UE nie przekroczy 10 000 euro, czyli w Polsce 42 000 zł. Liczy się to w bieżącym i w poprzednim roku, a kwoty 42 000 zł nie przelicza się co roku (art. 28k ust. 2 pkt 3). Próg jest wspólny dla wszystkich krajów UE.
Po jego przekroczeniu VAT kraju konsumenta obowiązuje od usługi, w związku z którą próg przekroczono (art. 28k ust. 3). Trzeba też prowadzić ewidencję, z której da się odczytać wartość takiej sprzedaży (art. 109 ust. 11a).
Przykład: w 2026 r. sprzedajesz e-booki konsumentom z UE za 40 000 zł netto, a kolejna sprzedaż za 3 000 zł netto daje razem 43 000 zł. Ta sprzedaż i kolejne rozlicza się już według VAT kraju konsumenta. Wcześniejsze zostają przy polskim VAT.
Kurs na żywo i konsultacje
Próg nie dotyczy usług edukacyjnych transmitowanych lub udostępnianych wirtualnie. Od 1 stycznia 2025 r. są one opodatkowane w kraju konsumenta od pierwszej sprzedaży (art. 28g ust. 3). Według odczytania przepisów dotyczy to kursu prowadzonego na żywo przez internet. Według tego odczytania nagrany kurs zostaje przy progu. Konsultacje dla konsumentów z UE są, według odczytania art. 28c ust. 1, opodatkowane w Polsce, bo ustawa nie przewiduje dla nich wyjątku.
OSS: rozliczenie VAT innych krajów w Polsce
OSS jest dobrowolne, ale kto do niego przystąpi, rozlicza w nim wszystkie transakcje na rzecz konsumentów z innych krajów UE (art. 130b ust. 1). Nie obejmuje sprzedaży konsumentom z Polski.
- Rejestrujesz się zgłoszeniem VIU-R, czyli rejestracją do OSS, w Drugim Urzędzie Skarbowym Warszawa-Śródmieście. Od 1 lutego 2025 r. zgłoszenie złożysz w e-Urzędzie Skarbowym. Do OSS musisz być zarejestrowany jako podatnik VAT, czynny albo zwolniony.
- Kwartalną deklarację VIU-DO składa się do końca miesiąca po kwartale, także wtedy, gdy sprzedaży nie było (art. 130c).
- VAT płaci się w euro, według stawek krajów konsumentów, a nie polskich 5% czy 23%.
- Ewidencję transakcji przechowuje się 10 lat od końca roku, w którym je dokonano (art. 130d ust. 3).
Sprzedawca poniżej progu może dobrowolnie wybrać opodatkowanie w krajach konsumentów. Zawiadamia o tym naczelnika urzędu skarbowego do 10. dnia miesiąca następującego po miesiącu wyboru. Z wyboru nie można się wycofać przed upływem 2 kolejnych lat od pierwszej tak rozliczonej usługi (art. 28k ust. 4 i 5).
Faktury, KSeF i kasa fiskalna
Faktura na żądanie konsumenta
Konsumentowi nie musisz wystawiać faktury z własnej inicjatywy (art. 106b ust. 1 pkt 1 ustawy o VAT). Fakturę wystawia się, gdy konsument ją zgłosi w ciągu 3 miesięcy od końca miesiąca dostawy, usługi albo otrzymania zapłaty (art. 106b ust. 3). Żądanie zgłoszone po miesiącu sprzedaży kończy się fakturą w ciągu 15 dni od zgłoszenia (art. 106i ust. 6 pkt 2). Sprzedawca zwolniony z VAT wpisuje na fakturze w polu stawki „zw”, czyli zwolnienie.
Faktura dla firmy i zaliczka
Innym podatnikom VAT oraz osobom prawnym niebędącym podatnikami faktura jest obowiązkowa (art. 106b ust. 1 pkt 1). Sprzedawca zwolniony z VAT wystawia ją tylko na żądanie nabywcy, zgłoszone w ciągu 3 miesięcy (art. 106b ust. 2 i 3). Wystawia się ją nie wcześniej niż 60. dnia przed sprzedażą i nie później niż 15. dnia miesiąca po sprzedaży (art. 106i ust. 1 i 7). Gdy zapłatę dostajesz z góry, VAT powstaje z chwilą jej otrzymania, od tej kwoty (art. 19a ust. 8).
KSeF: terminy
KSeF to państwowy system do wystawiania i odbierania faktur elektronicznych. Od 1 lutego 2026 r. musi w nim wystawiać faktury firma, której sprzedaż z VAT przekroczyła w 2024 r. 200 mln zł, a od 1 kwietnia 2026 r. pozostali przedsiębiorcy, także zwolnieni z VAT (art. 106ga ust. 1 i art. 145l).
Do 31 grudnia 2026 r. faktury dla firm możesz wystawiać poza KSeF, dopóki w danym miesiącu nie przekroczą 10 000 zł brutto (art. 145m ust. 1). Gdy przekroczą, ta faktura i wszystkie kolejne, także w następnych miesiącach, idą do KSeF (art. 145m ust. 2). Do tego limitu nie wlicza się faktur dla konsumentów.
Przykład: w październiku wystawiasz firmom faktury za 9 000 zł brutto. Kolejna za 2 000 zł brutto przekracza 10 000 zł, więc idzie do KSeF, a faktury z listopada także, nawet jeśli limitu nie przekroczą.
Od 1 stycznia 2027 r. obowiązek obejmuje wszystkich przedsiębiorców, także tych, którzy korzystali z limitu. Faktury dla konsumentów zostają poza nim (art. 145m i 145n). Sankcje za błędy w KSeF obowiązują według przepisów od 1 stycznia 2027 r. Kara może sięgać 100% VAT wykazanego na fakturze albo 18,7% kwoty brutto, gdy VAT nie wykazano. Ministerstwo Finansów zapowiedziało 16 września 2026 r. odroczenie kar do 31 grudnia 2027 r. To zapowiedź, bo wymaga zmiany ustawy, nad której projektem dopiero rozpoczęto prace.
Paragon z NIP i kasa fiskalna
NIP (numer identyfikacji podatkowej) nabywcy musi być na paragonie, żeby sprzedawca mógł wystawić z kasy fakturę dla firmy (art. 106b ust. 5). Paragon z NIP do 450 zł brutto, czyli 100 euro, jest fakturą uproszczoną (art. 106e ust. 5 pkt 3). Do 31 grudnia 2026 r. nie trafia do KSeF. Od 1 stycznia 2027 r. przestaje być fakturą, a faktur nie wystawia się już z kasy (art. 145n).
Sprzedaż konsumentom ewidencjonuje się co do zasady na kasie fiskalnej (art. 111 ust. 1). Zwalnia z niej limit 20 000 zł sprzedaży konsumentom w poprzednim roku, liczonej bez VAT. Dla nowej działalności liczy się go proporcjonalnie (§ 3 ust. 1 pkt 1 i 2 rozporządzenia Ministra Finansów z 17 grudnia 2024 r., czyli przepisu wydanego przez ministra). Po przekroczeniu zwolnienie traci moc po 2 miesiącach od końca miesiąca przekroczenia (§ 5 ust. 1), a obowiązuje najdłużej do 31 grudnia 2027 r.
Zwalnia też usługa dla konsumenta opłacona w całości pocztą, bankiem albo SKOK (spółdzielczą kasą oszczędnościowo-kredytową) na rachunek sprzedawcy, jeśli z dowodów wynika, czego dotyczyła (poz. 42 załącznika do rozporządzenia). Rozporządzenie nie mówi, czy płatność przez operatora płatności, na przykład BLIK albo kartą, spełnia ten warunek.
Co dają platformy
Operator płatności to firma, która przyjmuje płatności od kupujących i pobiera własną opłatę; tabela jej nie uwzględnia, poza opłatą za obsługę płatności z cennika 1koszyk. Poniżej osiem platform w kolejności alfabetycznej.
Stan na 9 października 2026. Kwoty podano tak, jak w cenniku każdej platformy: netto albo plus VAT.
| Platforma | Abonament od | Prowizja od sprzedaży | Faktury | KSeF | VAT OSS |
|---|---|---|---|---|---|
| 1koszyk | 0 zł (Premium od 45 zł netto mies. przy opłacie za 12 mies.) | 5,9% (Premium 3,9%) plus 1,19% i 0,25 zł | w planie Premium | w planie Premium | producent nie opisuje |
| Easytools | 99 zł netto mies. plus VAT | 3% (Starter), 2% (Twórca), 1% (Profesjonalista), plus VAT | Easybilling albo integracja | przez Easybilling | liczy VAT wg kraju klienta |
| heyhey | 0 zł (Starter, z limitami) | 0% | automatyczne, z ciągłą numeracją | producent nie podaje | producent nie podaje |
| Imker | 349 zł netto rocznie | 4% w planie z prowizją, 0% w pozostałych | wFirma, Fakturownia, iFirma, inFakt | deklaruje gotowość | producent nie opisuje |
| Naffy | 0 zł | 6% netto | brak, przez zewnętrzny program | tylko faktury naffy za prowizję | bez automatycznego rozliczania |
| Publigo | 97 zł plus VAT mies. | 0% | przez zewnętrzny program | przez program do faktur | tylko w pakiecie Pro, beta |
| WebToLearn | 125 zł netto mies. | 0% | wbudowane albo Fakturownia, inFakt | Pulpit administratora AI prowadzi przez konfigurację | tak, z ewidencją OSS |
| Zanfia | 149 zł netto mies., 119 zł przy płatności za rok | 0% | przez zewnętrzny program | w Zanfii dla iFirmy i inFaktu | podatek UE przez Stripe Tax |
1koszyk
1koszyk wystawia faktury w imieniu sprzedawcy i ma integrację z KSeF tylko w planie Premium, a obsługi VAT OSS producent nie opisuje. Plan darmowy nie ma abonamentu, ale wymaga jednorazowej opłaty 19 zł brutto za weryfikację bramki płatniczej, a prowizja wynosi 5,9% od zamówienia plus 1,19% i 0,25 zł za obsługę płatności. Premium kosztuje 45 zł netto miesięcznie przy płatności za 12 miesięcy, a prowizja spada do 3,9%.
Easytools
Easytools wystawia i wysyła faktury w imieniu sprzedawcy przez wbudowany Easybilling, który przekazuje je też do KSeF. Producent nie nazywa OSS, ale pisze, że platforma liczy VAT według kraju klienta i monitoruje progi podatkowe. Abonament zaczyna się od 99 zł netto miesięcznie plus VAT, a prowizja wynosi 3% w planie Starter, 2% w Twórcy i 1% w Profesjonaliście.
heyhey
heyhey wystawia faktury automatycznie do opłaconych zamówień, z ciągłą numeracją, ale wymaga do tego nazwy firmy i NIP sprzedawcy. Producent nie podaje informacji o KSeF ani o OSS. Plan Starter kosztuje 0 zł i ma limity (1 produkt, 50 kontaktów), prowizja platformy wynosi 0%, a płatne plany zaczynają się od 197 zł netto miesięcznie.
Imker
Imker wystawia faktury automatycznie po zamówieniu, ale przez program do faktur: wFirma, Fakturownia, iFirma albo inFakt. Strona deklaruje gotowość na KSeF, a obsługi OSS producent nie opisuje. Plan z prowizją kosztuje 349 zł netto rocznie i 4% od sprzedaży, a plany bez prowizji 199 zł netto miesięcznie albo 1 999 zł netto rocznie.
Naffy
Naffy nie wystawia faktur za sprzedaż, ale przekazuje dane do faktury przez integrację z iFirmą, inFaktem, Fakturownią, Fakturowo albo FakturaXL. Faktury naffy za prowizję idą do KSeF od 1 kwietnia 2026 r., o KSeF dla faktur sprzedawcy producent nie pisze, a VAT UE nie jest rozliczany automatycznie. Konto kosztuje 0 zł, a prowizja wynosi 6% netto od sprzedaży, plus osobna prowizja operatora płatności, Stripe.
Publigo
Publigo nie ma własnego modułu faktur: faktury wystawia podłączony program (Fakturownia, iFirma, wFirma, inFakt albo Taxe), który wysyła je też do KSeF. Sprzedaż w OSS obsługuje tylko pakiet Pro (297 zł plus VAT miesięcznie), jako funkcję oznaczoną jako beta, do limitu 10 000 euro (42 000 zł) rocznie. Platforma nie pobiera prowizji od sprzedaży, a pakiet GO Start kosztuje 97 zł plus VAT miesięcznie.
WebToLearn
WebToLearn ma wbudowany system faktur VAT, paragonów i korekt, a może też działać z Fakturownią albo inFaktem. Pulpit administratora AI prowadzi przez konfigurację KSeF, a platforma obsługuje VAT OSS, w tym ewidencję OSS. Plan AI Basic kosztuje 125 zł netto miesięcznie albo 1200 zł netto za rok, a prowizji platforma nie pobiera.
Zanfia
Zanfia nie ma własnego modułu faktur: fakturę wystawia podłączone konto w Fakturowni, wFirmie, iFirmie, inFakcie lub ING Księgowości. KSeF ustawia się w Zanfii dla iFirmy i inFaktu, a dla pozostałych u dostawcy programu; podatek w krajach UE liczy Stripe Tax. Plan Starter kosztuje 149 zł netto miesięcznie, a przy płatności za rok 119 zł netto miesięcznie, plus 23% VAT, bez prowizji od sprzedaży.
Najczęstsze błędy
- Nie każdy plik to e-book. Szablon, planer, checklista albo arkusz w PDF nie jest w załączniku nr 10 wymieniony, więc 5% nie jest pewne przed WIS (art. 41 ust. 2a ustawy o VAT).
- Wideo lub muzyka zamiast tekstu. Publikacja złożona w całości albo w przeważającej części z wideo lub muzyki nie korzysta z 5%, choćby nazwano ją e-bookiem (załącznik nr 10 poz. 24).
- Dwa progi to nie jeden. Próg 42 000 zł dla konsumentów z UE i limit 240 000 zł zwolnienia liczy się osobno (art. 28k ust. 2 i art. 113 ust. 1).
- Sprzedaż przez internet nie zwalnia sama z kasy fiskalnej. Zwolnienie z kasy dla usług elektronicznych (poz. 27 załącznika) dotyczy tylko usług telekomunikacyjnych. Według odczytania przepisu kurs na pendrive albo płycie wymaga kasy od pierwszej sprzedaży (§ 4 ust. 1 pkt 1 lit. n rozporządzenia).
Lista kontrolna
- Stawka 5% dotyczy e-booka, a 23% nagranego kursu i konsultacji online (art. 41 ust. 2a oraz art. 41 ust. 1 w zw. z art. 146ef ust. 1 pkt 1 ustawy o VAT).
- Zwolnienie do 240 000 zł sprzedaży bez VAT w poprzednim i bieżącym roku, a przy starcie w trakcie roku limit proporcjonalnie (art. 113 ust. 1 i 9).
- Zgłoszenie VAT-R przed pierwszą sprzedażą, która zwolnienia nie ma (art. 96 ust. 5).
- Próg 42 000 zł dla konsumentów z UE, a po jego przekroczeniu VAT kraju konsumenta (art. 28k ust. 2 i 3).
- Kwartalna deklaracja VIU-DO w OSS, także zerowa (art. 130c).
- Faktura dla konsumenta na żądanie zgłoszone w ciągu 3 miesięcy (art. 106b ust. 3).
- Faktury dla firm poza KSeF tylko do 10 000 zł brutto miesięcznie, do 31 grudnia 2026 r. (art. 145m ust. 1).
- Kasa fiskalna albo zwolnienie z limitem 20 000 zł, najdłużej do 31 grudnia 2027 r. (art. 111 ust. 1 i rozporządzenie z 17 grudnia 2024 r.).
Najczęstsze pytania
Jaki VAT płaci się od e-booka sprzedawanego w Polsce?
E-book dostarczany drogą elektroniczną ma stawkę 5%, taką jak książka drukowana. Numer ISBN nie jest warunkiem tej stawki. Publikacja złożona przede wszystkim z wideo albo muzyki nie korzysta z 5%.
Czy nagrany kurs online ma VAT 5%?
Nie, nagrany kurs wideo nie jest wymieniony wśród publikacji z obniżoną stawką, więc ma podstawowe 23%. Tak samo kurs na żywo i konsultacje online; ustawa nie nazywa ich wprost, więc to odczytanie przepisów.
Do jakiej kwoty sprzedaży nie płaci się VAT?
Zwolnienie podmiotowe przysługuje, gdy sprzedaż bez VAT nie przekroczyła 240 000 zł ani w poprzednim, ani w bieżącym roku. Ten limit obowiązuje od 1 stycznia 2026 r., wcześniej było to 200 000 zł. Zwolnienia nie stosuje się do usług doradztwa.
Co się zmienia, gdy e-booka kupuje konsument z innego kraju UE?
Dopóki sprzedaż e-booków i nagranych kursów konsumentom z UE nie przekroczy 42 000 zł netto w bieżącym i poprzednim roku, rozliczasz polski VAT. Potem stosujesz VAT kraju konsumenta, przez OSS albo rejestrację w tym kraju. Kurs na żywo jest według odczytania przepisów opodatkowany w kraju konsumenta od pierwszej sprzedaży.
Czy muszę wystawiać fakturę konsumentowi?
Nie z własnej inicjatywy. Fakturę wystawia się konsumentowi, gdy ją zgłosi w ciągu 3 miesięcy od końca miesiąca sprzedaży lub zapłaty. Faktury dla konsumentów nie muszą trafiać do KSeF.
Czy przy sprzedaży kursu online potrzebna jest kasa fiskalna?
Sprzedaż konsumentom ewidencjonuje się co do zasady na kasie fiskalnej. Zwalnia z tego limit 20 000 zł sprzedaży konsumentom w poprzednim roku, a sama sprzedaż przez internet nie zwalnia. Zwolnienia obowiązują najdłużej do 31 grudnia 2027 r.
Źródła
- Biznes.gov.pl: Jak prawidłowo rozliczyć VAT
- Podatki.gov.pl: Stawki i limity (VAT)
- Biznes.gov.pl: Kto musi płacić VAT
- Biznes.gov.pl: Jak rozliczać VAT od sprzedaży towarów i usług konsumentom z UE
- Biznes.gov.pl: Jak rozliczać podatki od usług świadczonych transgranicznie
- Biznes.gov.pl: Jak wystawiać faktury VAT
- Biznes.gov.pl: Krajowy System e-Faktur
- KSeF: Pytania i odpowiedzi KSeF 2.0
- Ustawa z 9 sierpnia 2019 r. (Dz.U. 2019 poz. 1751)
- Rozporządzenie MF o zwolnieniach z kas (Dz.U. 2024 poz. 1902)
- Cennik 1koszyk
- Cennik Easytools
- Cennik heyhey
- Cennik Imker
- Naffy: ile to kosztuje
- Cennik Publigo
- Cennik WebToLearn
- Cennik Zanfia
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.