Sprzedaż kursów i e-booków bez firmy: limit działalności nierejestrowanej w 2026 roku
W 2026 r. limit działalności nierejestrowanej wynosi 10 813,50 zł przychodu należnego na kwartał, przy spełnieniu warunków z art. 5 Prawa przedsiębiorców. Przeczytaj, jak liczyć należności, kiedy rejestrować firmę i jakie obowiązki zachowujesz wobec klientów oraz urzędów.
 z pomocą AI Redakcja PrawPro
|
|
15 min czytania
Aktualizacja: 9 października 2026
Spis treści
- Najważniejsze zasady w skrócie
- Kto może sprzedawać bez firmy
- Limit: 10 813,50 zł na kwartał
- Gdy limit zostanie przekroczony
- Ewidencja i dokumenty sprzedaży
- Kasa fiskalna przy sprzedaży konsumentom
- VAT: zwolnienie do 240 000 zł
- Faktury i KSeF
- Podatek dochodowy: PIT-36 raz w roku
- ZUS i składki
- Prawa kupujących i obowiązki wobec klientów
- Co dają platformy
- Najczęstsze błędy
- Lista kontrolna
- Najczęstsze pytania
- Źródła
W 2026 r. sprzedaż kursów i e-booków bez wpisu do CEIDG, czyli rejestru przedsiębiorców, jest dostępna dla osoby fizycznej, która przez ostatnie 60 miesięcy nie wykonywała działalności gospodarczej i nie przekracza 10 813,50 zł przychodu należnego w żadnym kwartale [art. 5 ust. 1 Prawa przedsiębiorców]. Przychód należny obejmuje także kwoty, których klient jeszcze nie zapłacił [art. 5 ust. 6 Prawa przedsiębiorców]. Po przekroczeniu limitu działalność staje się gospodarcza od tego dnia, a na wniosek do CEIDG masz 7 dni [art. 5 ust. 3 i 4 Prawa przedsiębiorców]. Stan prawny i ceny: 9 października 2026 r.
Najważniejsze zasady w skrócie
- Działalność nierejestrowana jest dostępna tylko dla osoby fizycznej po 60 miesiącach niewykonywania działalności gospodarczej [art. 5 ust. 1 Prawa przedsiębiorców].
- Od 1 stycznia 2026 r. limit wynosi 225% minimalnego wynagrodzenia, czyli 10 813,50 zł na kwartał [art. 5 ust. 1 Prawa przedsiębiorców; art. 5 ustawy z 25 lipca 2025 r., Dz.U. poz. 1168].
- Prowizje platform i opłaty za płatności nie zmniejszają przychodu liczonego do limitu [art. 5 ust. 6 Prawa przedsiębiorców].
- Zwolnienie od podatku od towarów i usług, czyli VAT, ma osobny limit 240 000 zł sprzedaży bez VAT i wyjątki, w tym doradztwo inne niż określone doradztwo rolnicze [art. 113 ust. 1 i ust. 13 pkt 2 lit. b ustawy o VAT].
- Sprzedaż konsumentom co do zasady wymaga kasy fiskalnej, chyba że spełniasz warunki zwolnienia [art. 111 ust. 1 ustawy o VAT; rozporządzenie MF z 17 grudnia 2024 r., § 2–4].
- Dochód rozliczasz raz w roku w PIT-36, czyli rocznym zeznaniu podatkowym, bez zaliczek w ciągu roku [podatki.gov.pl, „Dochody z działalności nierejestrowanej”].
Kto może sprzedawać bez firmy
Warunek 60 miesięcy oznacza 5 lat bez wykonywania działalności gospodarczej. Zawieszoną działalność traktuje się jak niewykonywaną [art. 5 ust. 1 Prawa przedsiębiorców; podatki.gov.pl, „Działalność nierejestrowana”]. Ta forma nie jest dostępna w ramach spółki cywilnej, czyli umowy wspólnego prowadzenia działalności [art. 5 ust. 5 Prawa przedsiębiorców].
Działalności wymagającej koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej nie prowadzi się bez rejestracji, nawet przy niskim przychodzie. Chodzi na przykład o sprzedaż alkoholu albo organizację imprez turystycznych [art. 44 ust. 3 Prawa przedsiębiorców; biznes.gov.pl, „Działalność nierejestrowa”].
Od 1 czerwca 2025 r. cudzoziemiec musi spełniać warunki pozwalające zarejestrować firmę w Polsce, w tym posiadać odpowiedni tytuł pobytowy. Według podatki.gov.pl warunek ten nie dotyczy obywateli Polski oraz państw UE i EFTA, czyli Europejskiego Stowarzyszenia Wolnego Handlu [art. 5 ust. 7 Prawa przedsiębiorców].
Limit: 10 813,50 zł na kwartał
Skąd ta kwota
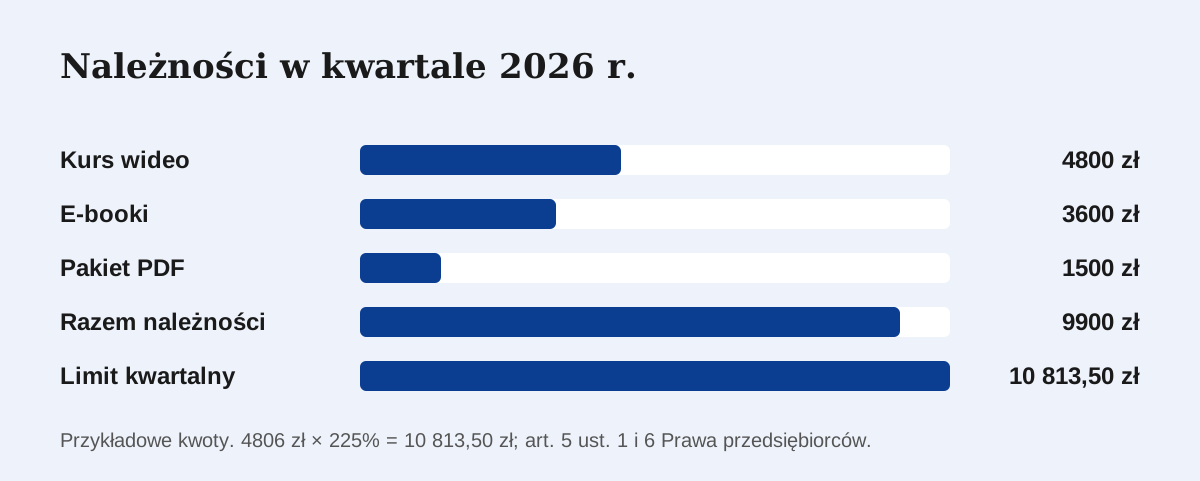
Kwota to 225% minimalnego wynagrodzenia za pracę, czyli najniższej pensji ustalanej przez rząd. W 2026 r. wynosi ono 4806 zł, więc 4806 zł × 225% = 10 813,50 zł. Podatki.gov.pl podaje tę kwotę jako brutto [art. 5 ust. 1 Prawa przedsiębiorców; rozporządzenie Rady Ministrów z 11 września 2025 r., Dz.U. poz. 1242].
Do 31 grudnia 2025 r. limit był miesięczny: 75% z 4666 zł, czyli 3499,50 zł. Zmianę na kwartalny od 1 stycznia 2026 r. wprowadził art. 5 ustawy z 25 lipca 2025 r. [Dz.U. poz. 1168; podatki.gov.pl, „Działalność nierejestrowana”]. Od 1 stycznia 2027 r. minimalne wynagrodzenie wyniesie 4950 zł; 225% × 4950 zł daje 11 137,50 zł limitu. To wyliczenie według wzoru ustawowego [art. 5 ust. 1 Prawa przedsiębiorców; rozporządzenie Rady Ministrów z 14 września 2026 r., Dz.U. poz. 1213].
Ustawa nie ustanawia limitu rocznego; niewykorzystana część nie przechodzi na następny kwartał [art. 5 ust. 1 Prawa przedsiębiorców]. Oceniasz kwartały kalendarzowe: od stycznia do marca, od kwietnia do czerwca, od lipca do września i od października do grudnia [Kancelaria Senatu, materiał do petycji P11-145/25, s. 3].
Co wlicza się do limitu
Liczy się przychód należny, czyli kwoty za sprzedaż, także niezapłacone. Nie odejmujesz prowizji platformy ani opłat za płatności, bo limit dotyczy przychodu, a nie dochodu. Nie wliczasz natomiast wartości zwróconych towarów, bonifikat, czyli obniżek ceny, i skont, czyli zniżek za szybką zapłatę [art. 5 ust. 6 Prawa przedsiębiorców].
Przykład 1: ile zostaje do limitu
W pierwszym kwartale 2026 r. należności za kurs wideo wynoszą 4800 zł, za e-booki 3600 zł, a za pakiet PDF 1500 zł. Klient za pakiet jeszcze nie zapłacił, ale kwota jest należna, więc liczysz ją w całości [art. 5 ust. 6 Prawa przedsiębiorców]. Razem: 4800 zł + 3600 zł + 1500 zł = 9900 zł. Do limitu zostaje 10 813,50 zł − 9900 zł = 913,50 zł; przykładowe kwoty nie są cenami oferty żadnej platformy.
Gdy limit zostanie przekroczony
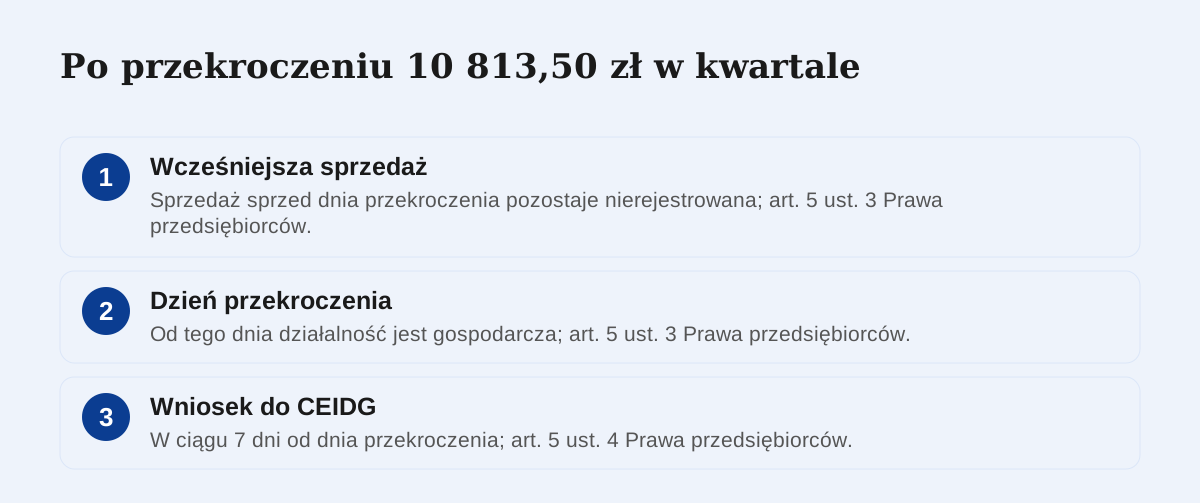
Sprzedaż przed dniem przekroczenia pozostaje nierejestrowana. Od dnia przekroczenia działalność jest gospodarcza, a wniosek do CEIDG składasz w ciągu 7 dni [art. 5 ust. 3 i 4 Prawa przedsiębiorców].
Przykład 2: kiedy trzeba się zarejestrować
Do 13 lutego suma należności w kwartale wynosiła 9600 zł. Sprzedaż z 14 lutego za 1300 zł podniosła ją do 9600 zł + 1300 zł = 10 900 zł, czyli o 86,50 zł ponad limit 10 813,50 zł. Dniem przekroczenia jest 14 lutego; od tego dnia stosuje się regułę 7 dni na wniosek [art. 5 ust. 3 i 4 Prawa przedsiębiorców].
Dobrowolna rejestracja przed przekroczeniem oznacza działalność gospodarczą od dnia wskazanego we wniosku [art. 5 ust. 2 Prawa przedsiębiorców]. Od 14 października 2026 r. wniosek ma być składany „z informacją o podjęciu działalności gospodarczej”; limit i termin 7 dni pozostają bez zmian [ustawa z 13 marca 2026 r., Dz.U. poz. 507, zmiana art. 5 ust. 2 i 4 Prawa przedsiębiorców].
Ewidencja i dokumenty sprzedaży
Prowadzisz uproszczoną ewidencję, czyli spis sprzedaży. Wpis z danego dnia robisz najpóźniej przed pierwszą sprzedażą następnego dnia [art. 109 ust. 1 ustawy o VAT]. Przepisy nie podają wzoru; papier lub arkusz mogą zawierać numer wpisu, datę, wartość sprzedaży i sumę narastająco [biznes.gov.pl, „Działalność nierejestrowa”].
Na żądanie kupującego wystawiasz rachunek z numerem, datą, danymi stron, nazwą usługi i kwotą [biznes.gov.pl, „Działalność nierejestrowa”]. Konsumentowi nie musisz samodzielnie proponować faktury, ale wystawiasz ją na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca dostawy, wykonania usługi albo zapłaty [art. 106b ust. 3 ustawy o VAT].
Identyfikatorem podatkowym jest co do zasady PESEL. NIP, czyli numer identyfikacji podatkowej, jest potrzebny przy rejestracji do VAT, kasie fiskalnej albo wystawianiu faktur w Krajowym Systemie e-Faktur, czyli KSeF [podatki.gov.pl, „Działalność nierejestrowana”].
Kasa fiskalna przy sprzedaży konsumentom
Sprzedaż osobom prywatnym co do zasady wymaga kasy rejestrującej, zwanej fiskalną [art. 111 ust. 1 ustawy o VAT]. Zwolnienie obejmuje sprzedaż dla osób fizycznych nieprowadzących działalności i rolników ryczałtowych, która w poprzednim roku nie przekroczyła 20 000 zł bez VAT. Przy rozpoczęciu takiej sprzedaży w trakcie roku limit liczysz proporcjonalnie do okresu jej wykonywania [rozporządzenie MF z 17 grudnia 2024 r., Dz.U. poz. 1902, § 3 ust. 1 pkt 1 i 2 oraz ust. 3 pkt 2].
Po przekroczeniu limitu zwolnienie traci moc po upływie dwóch miesięcy następujących po miesiącu przekroczenia. Zwolnienia obowiązują najdłużej do 31 grudnia 2027 r. [to samo rozporządzenie, § 5 ust. 1 i § 2 ust. 1].
Osobne zwolnienie obejmuje usługę opłaconą w całości przez pocztę, bank albo SKOK, czyli spółdzielczą kasę oszczędnościowo-kredytową, na twój rachunek. Ewidencja i dowody zapłaty muszą jednoznacznie wskazywać konkretną czynność [to samo rozporządzenie, załącznik poz. 42]. BLIK i karta przez bramkę mogą go spełniać: pełna zapłata musi trafić na rachunek, a raport i zamówienie identyfikować usługę; sprawdzasz też wyłączenia z § 4 [KIS, interpretacje 629004, 705513 i 612460].
Sprzedaż zapisanych nośników danych wyłącza zwolnienia. Oznacza to kasę od pierwszej sprzedaży konsumentowi kursu na płycie lub pendrivie; plików dostarczanych elektronicznie to nie dotyczy [to samo rozporządzenie, § 4 ust. 1 pkt 1 lit. n]. Zwolnienie dla usług elektronicznych przysługuje tylko podatnikowi świadczącemu usługi telekomunikacyjne [to samo rozporządzenie, załącznik poz. 27].
VAT: zwolnienie do 240 000 zł
Zwolnienie podmiotowe
Zwolnienie podmiotowe oznacza zwolnienie ze względu na wartość sprzedaży. Od 1 stycznia 2026 r. próg wynosi 240 000 zł sprzedaży bez VAT w poprzednim i bieżącym roku, zamiast wcześniejszych 200 000 zł. Przy rozpoczęciu działalności w trakcie roku liczysz go proporcjonalnie [art. 113 ust. 1 i 9 ustawy o VAT].
Po przekroczeniu zwolnienie przestaje działać od czynności, która przekroczyła limit [art. 113 ust. 5 ustawy o VAT]. Zgłoszenie rejestracyjne VAT-R składasz przed dniem pierwszej sprzedaży opodatkowanej albo przed utratą zwolnienia [art. 96 ust. 5 ustawy o VAT].
Doradztwo i stawki
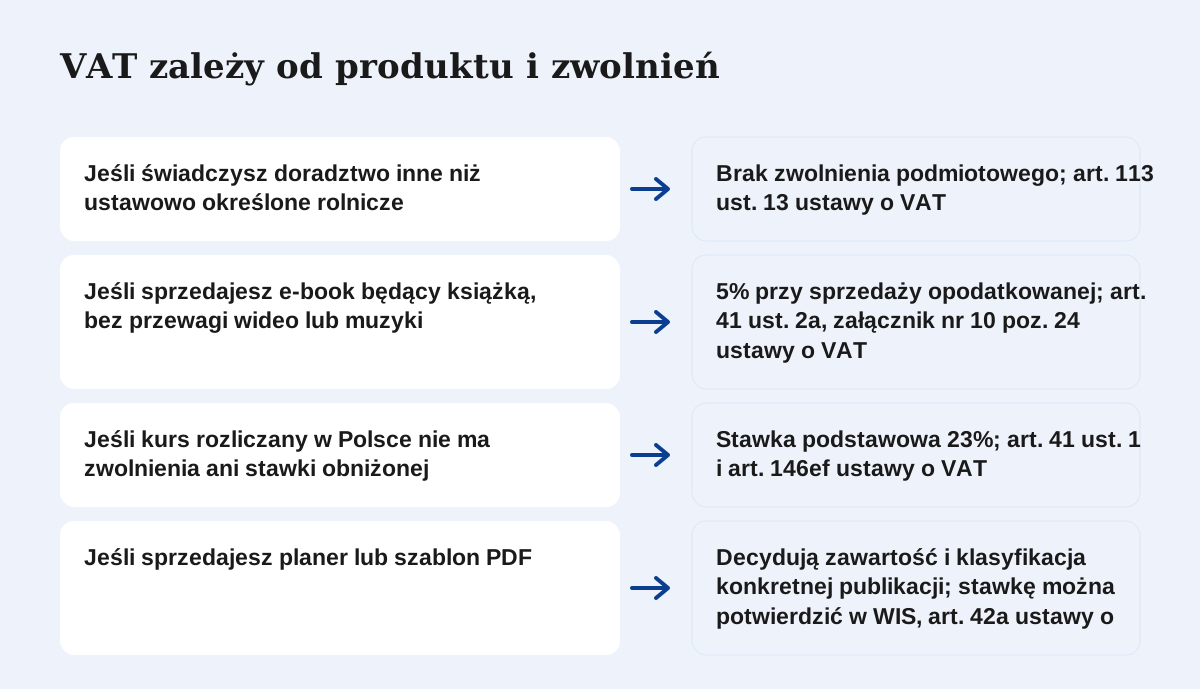
Doradztwo, poza ustawowo określonym doradztwem rolniczym, jest wyłączone ze zwolnienia podmiotowego [art. 113 ust. 13 pkt 2 lit. b ustawy o VAT]. Decydują faktyczne fachowe porady i wskazywanie sposobu działania. Coaching oparty na pytaniach i samodzielnych rozwiązaniach klienta może pozostać poza tym wyłączeniem [KIS, interpretacja 614410].
Jeśli płacisz VAT, podstawowa stawka to 23% [art. 146ef ust. 1 pkt 1 ustawy o VAT]. E-book będący książką dostarczaną elektronicznie ma 5%, z wyłączeniem publikacji złożonych w całości lub przeważającej mierze z wideo albo muzyki [art. 41 ust. 2a i załącznik nr 10 poz. 24 ustawy o VAT].
Kursy i konsultacje rozliczane w Polsce mają podstawową stawkę 23%, jeśli nie przysługuje stawka obniżona lub zwolnienie. Zwolnienie edukacyjne obejmuje określone usługi szkół, uczelni, nauczycieli, nauczanie języków i kształcenie zawodowe spełniające dodatkowe warunki, np. co najmniej 70% finansowania publicznego [art. 43 ust. 1 pkt 26–29 ustawy o VAT; rozporządzenie MF z 20 grudnia 2013 r., § 3 ust. 1 pkt 14].
ISBN, czyli międzynarodowy numer książki, nie jest warunkiem stawki 5%; jest dobrowolny i bezpłatny [Biblioteka Narodowa, „Pytania o ISBN”]. Dla planerów i szablonów PDF nie ma automatycznej stawki 5%. Klasyfikację konkretnego produktu i stawkę potwierdza WIS, czyli wiążąca informacja stawkowa, decyzja Dyrektora Krajowej Informacji Skarbowej wydawana na 5 lat; złożenie wniosku jest bezpłatne [art. 42a i nast. ustawy o VAT; podatki.gov.pl, informacje o WIS].
Sprzedaż do konsumentów z UE
Sprzedawca z siedzibą tylko w Polsce może stosować polskie zasady do usług elektronicznych dla konsumentów z innych krajów UE, jeśli wspólny próg 10 000 euro, czyli 42 000 zł netto, nie został przekroczony w bieżącym ani poprzednim roku. Można dobrowolnie wybrać opodatkowanie za granicą. Próg obejmuje łącznie usługi telekomunikacyjne, nadawcze, elektroniczne i wewnątrzwspólnotową sprzedaż towarów na odległość [art. 28k ust. 2 i 4 ustawy o VAT]. Cyfrowe książki oraz zasadniczo automatyczne nauczanie z minimalnym udziałem człowieka są wprost wymienione w usługach elektronicznych [rozporządzenie (UE) nr 282/2011, art. 7 i załącznik I pkt 3 i 5].
Od usługi przekraczającej próg miejscem świadczenia jest kraj konsumenta. Podatek rozliczasz przez rejestrację tam albo OSS, czyli wspólną procedurę; możliwe jest też zwolnienie SME po spełnieniu odrębnych warunków. Przekroczenie nie odbiera samo polskiego zwolnienia [art. 28k ust. 3 i art. 113b ustawy o VAT]. Dla edukacji online na żywo kraj konsumenta jest miejscem świadczenia od 1 stycznia 2025 r., bez progu 42 000 zł; tam oceniasz stawkę lub zwolnienie [art. 28g ust. 3; KIS, interpretacja 622522]. Więcej: VAT od e-booków, kursów i konsultacji.
Faktury i KSeF
KSeF to państwowy system wystawiania faktur elektronicznych. Od 1 kwietnia 2026 r. obowiązek objął pozostałych przedsiębiorców, także zwolnionych z VAT [art. 106ga ust. 1 i art. 145l ustawy o VAT]. Faktury dla konsumentów nadal nie muszą trafiać do KSeF [art. 106ga ust. 2 pkt 4 ustawy o VAT].
Do 31 grudnia 2026 r. poza KSeF wystawiasz faktury, jeśli sprzedaż na fakturach objętych obowiązkiem nie przekracza 10 000 zł brutto miesięcznie. Liczy się miesiąc wystawienia; nie wliczasz faktur konsumenckich. Po przekroczeniu do KSeF trafia już faktura przekraczająca próg i wszystkie kolejne, także w następnych miesiącach [art. 145m ust. 1 i 2 ustawy o VAT; oficjalne pytania i odpowiedzi KSeF].
Od 1 stycznia 2027 r. kończy się odroczenie dla najmniejszych sprzedawców; obowiązujące przepisy przewidują też od tej daty kary pieniężne za naruszenia KSeF [ustawa o VAT, art. 106ni i art. 145m]. Projekt UD477 opublikowany przez KPRM 22 września 2026 r. proponuje przesunięcie kar na 1 stycznia 2028 r.; na 9 października to nadal projekt, nie obowiązujące odroczenie [KPRM, projekt UD477].
Podatek dochodowy: PIT-36 raz w roku
Dochód rozliczasz w PIT-36 w wierszu dotyczącym działalności nierejestrowanej. Zeznanie składasz od 15 lutego do 30 kwietnia następnego roku; wtedy też płacisz podatek, bez zaliczek w ciągu roku. Za 2026 r. termin upływa 30 kwietnia 2027 r. [art. 20 ust. 1ba ustawy o PIT; podatki.gov.pl, „Dochody z działalności nierejestrowanej”].
Dla PIT przychodem są kwoty faktycznie zapłacone. Koszty uwzględniasz w dacie zapłaty i potrzebujesz dowodów zakupu. Dochód to przychód pomniejszony o te koszty [podatki.gov.pl, „Dochody z działalności nierejestrowanej”]. Skala w 2026 r. to 12% minus 3600 zł do 120 000 zł podstawy; powyżej: 10 800 zł plus 32% nadwyżki ponad 120 000 zł [ten sam poradnik podatki.gov.pl].
Przykład 3: podatek od dochodu 35 000 zł
Zakładamy jedyny dochód opodatkowany skalą oraz po 10 000 zł należnych i otrzymanych w każdym kwartale. Rocznie klienci zapłacili 40 000 zł, a zapłacone, udokumentowane koszty wyniosły 5000 zł. Dochód: 40 000 zł − 5000 zł = 35 000 zł. Podatek: 35 000 zł × 12% − 3600 zł = 4200 zł − 3600 zł = 600 zł. Przy etacie dochód ze sprzedaży sumujesz z dochodem z pracy opodatkowanym skalą [podatki.gov.pl, „Dochody z działalności nierejestrowanej”].
ZUS i składki
Działalność nierejestrowana sama nie tworzy tytułu do składek jak prowadzenie firmy. Umowa zlecenia lub świadczenia usług może tworzyć osobny obowiązek, rozliczany przez klienta jako płatnika, z wyjątkami np. dla studentów przed 26. urodzinami. Przy plikach oceniasz rzeczywistą umowę i dodatkową pracę, np. konsultacje; samo określenie „produkt cyfrowy” nie rozstrzyga ZUS [biznes.gov.pl, „Działalność nierejestrowa”; ZUS].
Brak składek z tego tytułu oznacza brak związanych z nimi świadczeń, na przykład chorobowych i macierzyńskich. Sama działalność bez składek nie zapewnia też ubezpieczenia zdrowotnego [ZUS, „Ulga na start, preferencyjna podstawa, działalność nieewidencjonowana”].
Prawa kupujących i obowiązki wobec klientów
Brak wpisu do CEIDG nie zwalnia z praw konsumenta, obsługi reklamacji ani RODO, czyli przepisów o ochronie danych osobowych [biznes.gov.pl, „Działalność nierejestrowa”]. Przed zakupem przez internet klient musi znać główne cechy produktu, twoje dane, łączną cenę oraz zasady odstąpienia i jego wyłączenia [art. 12 ust. 1 ustawy o prawach konsumenta].
Przycisk zamówienia musi informować o obowiązku zapłaty, na przykład napisem „zamówienie z obowiązkiem zapłaty”; inaczej umowę uważa się za niezawartą [UOKiK, „Sprzedaż poza lokalem i na odległość”]. Konsument ma co do zasady 14 dni na odstąpienie, czyli rezygnację z umowy. Brak informacji o tym prawie przedłuża możliwość odstąpienia o 12 miesięcy [art. 27–29 ustawy o prawach konsumenta].
Przy płatnej treści cyfrowej bez materialnego nośnika prawo odstąpienia wygasa dopiero po rozpoczęciu świadczenia, gdy łącznie: konsument wcześniej wyraźnie zgodził się na rozpoczęcie przed upływem terminu odstąpienia; został wcześniej poinformowany o utracie prawa i przyjął to do wiadomości; otrzymał potwierdzenie umowy i zgody na trwałym nośniku, np. w e-mailu. Samo pobranie pliku lub zaznaczenie zgody nie wystarcza [art. 21 ust. 1 i art. 38 ust. 1 pkt 13 ustawy o prawach konsumenta; UOKiK, „Umowy szczególne”]. Szczegóły: zwrot kursu online lub e-booka.
Co dają platformy
Tabela kosztów rozpoczęcia dla nowych kont, stan na 9 października 2026. Abonamenty przy płatności miesięcznej, przed sprzedażą: 0 transakcji. Opłaty za płatności są osobne; 0% prowizji platformy nie oznacza darmowej obsługi transakcji. Bezpłatne plany służą rozpoczęciu sprzedaży w podanych granicach.
| Platforma | Abonament od | Prowizja platformy | Faktury | Dokumenty prawne | Limity planu startowego |
|---|---|---|---|---|---|
| 1koszyk | 0 zł; weryfikacja bramki 19 zł brutto | 5,9%; Premium 3,9%; minimum 1,25 zł brutto | W Premium, z KSeF | Własne dokumenty | Plik do 512 MB |
| Easytools | Starter 99 zł netto + VAT | Starter 3% + VAT | Moduł lub integracja | Generator Easylegal | 1 projekt w narzędziu |
| heyhey | Starter 0 zł netto | 0% | Moduł wymaga nazwy firmy i NIP | Szablon polityki stron zapisu | 1 produkt, 50 kontaktów |
| Naffy | 0 zł | 6% netto | Integracja lub samodzielnie | Szablony regulaminu i polityki | Plik do 500 MB |
| Publigo | GO Start 97 zł + VAT | 0% | Integracja | Własne dokumenty | Wideo 25 GB, inne pliki 2 GB |
| Zanfia | Starter 149 zł netto + 23% VAT | 0% | Integracja | Wzorów nie udokumentowano | 5 produktów, 250 aktywnych klientów, 1000 kontaktów |
1koszyk
1koszyk ma plan Darmowy za 0 zł z prowizją 5,9% i Premium za 90 zł netto miesięcznie z prowizją 3,9%; dochodzi obsługa płatności 1,19% + 0,25 zł, a statusu netto lub brutto tych stawek nie podano. Faktury z KSeF są tylko w Premium; regulamin i politykę dodajesz sam. Limitów liczby klientów cennik nie podaje, natomiast bramka wstrzymuje płatności po przekroczeniu limitu kwartalnego działalności nierejestrowanej.
Easytools
Easytools oferuje Starter za 99 zł netto + VAT miesięcznie i 3% + VAT od transakcji, z osobnymi kosztami płatności. Faktury obsługuje Easybilling lub integracja, dokumenty generuje Easylegal; polska pomoc wycenia Easybilling na 2 zł za transakcję, angielska na 0,50 USD, więc potwierdź walutę oferty. Starter obejmuje 1 projekt w każdym narzędziu; producent nie podaje limitów klientów ani kontroli limitu działalności nierejestrowanej.
heyhey
heyhey ma bezterminowy Starter za 0 zł netto i 0% prowizji platformy, z osobną opłatą za płatności. Wbudowane faktury wymagają nazwy firmy i NIP; opisano szablon polityki prywatności stron zapisu, ale nie szablon regulaminu sprzedaży. Starter obejmuje 1 produkt, 3 strony, 50 kontaktów i 5 GB; producent nie podaje kontroli limitu działalności nierejestrowanej ani warunków okresu próbnego płatnych planów.
Naffy
Naffy ma jeden wariant: 0 zł abonamentu, 6% netto prowizji i osobną opłatę Stripe. Faktury wystawia integracja lub sprzedawca, a szablony regulaminu i polityki powstają automatycznie. Konto obejmuje 5000 e-maili miesięcznie, plik produktu do 500 MB oraz wideo do 2 GB na plik; platforma pilnuje ustawionego limitu przychodu działalności nierejestrowanej, lecz nie zastępuje to ewidencji wszystkich należności.
Publigo
Publigo oferuje GO Start za 97 zł + VAT miesięcznie, bez prowizji platformy, z osobnymi opłatami za płatności. Faktury wystawia podłączony program, a własne dokumenty prawne dodajesz do platformy. GO Start obejmuje 25 GB wideo i 2 GB innych plików bez limitu produktów i klientów; darmowego planu nie ma, a producent nie podaje kontroli limitu działalności nierejestrowanej.
Zanfia
Zanfia oferuje Starter za 149 zł netto + 23% VAT miesięcznie, bez prowizji platformy, z osobnymi opłatami za płatności. Faktury wystawia podłączony program, a gotowych wzorów regulaminu i polityki dokumentacja nie opisuje. Starter obejmuje 5 opublikowanych produktów, 250 aktywnych klientów i 1000 kontaktów; darmowego planu nie ma, a producent nie podaje kontroli limitu działalności nierejestrowanej.
Najczęstsze błędy
- Liczenie limitu miesięcznie według kwoty z 2025 r. [art. 5 ust. 1 Prawa przedsiębiorców].
- Odejmowanie prowizji albo pomijanie niezapłaconych należności [art. 5 ust. 6 Prawa przedsiębiorców].
- Zakładanie stawki 5% dla każdego pliku PDF lub kursu wideo [załącznik nr 10 poz. 24 ustawy o VAT].
- Ocenianie konsultacji i coachingu wyłącznie po nazwie, bez sprawdzenia, czy udzielasz fachowych porad [KIS, interpretacja 614410].
- Uznawanie każdej faktury za objętą limitem KSeF [art. 145m ustawy o VAT; oficjalne pytania i odpowiedzi KSeF].
Lista kontrolna
- Warunek 60 miesięcy i kontrola kwartalnych należności [art. 5 ust. 1 i 6 Prawa przedsiębiorców].
- Wniosek do CEIDG w ciągu 7 dni po przekroczeniu [art. 5 ust. 4 Prawa przedsiębiorców].
- Ewidencja sprzedaży oraz ocena zwolnień z VAT i kasy [art. 109, 111 i 113 ustawy o VAT].
- Informacje dla kupującego i regulamin sprzedaży kursów i e-booków [art. 12 ust. 1 ustawy o prawach konsumenta].
- PIT-36 i zapłata podatku do 30 kwietnia następnego roku [podatki.gov.pl, „Dochody z działalności nierejestrowanej”].
Najczęstsze pytania
Czy mogę sprzedawać kursy i e-booki bez zakładania firmy?
Ta forma jest dostępna dla osoby fizycznej, która przez ostatnich 60 miesięcy nie wykonywała działalności gospodarczej i nie przekracza 10 813,50 zł przychodu należnego w żadnym kwartale 2026 r. (art. 5 ust. 1 Prawa przedsiębiorców). Nie obejmuje spółki cywilnej ani działalności wymagającej koncesji, zezwolenia lub wpisu do rejestru działalności regulowanej (art. 5 ust. 5 i art. 44 ust. 3 Prawa przedsiębiorców).
Czy limit 10 813,50 zł liczy się miesięcznie?
Od 1 stycznia 2026 r. limit dotyczy każdego kwartału kalendarzowego osobno: od stycznia do marca, od kwietnia do czerwca, od lipca do września i od października do grudnia. Niewykorzystana część nie przechodzi na następny kwartał (art. 5 ust. 1 Prawa przedsiębiorców; Kancelaria Senatu, materiał do petycji P11-145/25, s. 3).
Czy prowizja platformy zmniejsza przychód liczony do limitu?
Do limitu wliczasz przychód należny, także jeszcze niezapłacony, bez pomniejszania o prowizje i opłaty za płatności (art. 5 ust. 6 Prawa przedsiębiorców). Nie wliczasz wartości zwróconych towarów, bonifikat i skont (ten sam przepis).
Czy przy sprzedaży bez firmy płaci się ZUS i podatek?
PIT rozliczasz w PIT-36 do 30 kwietnia następnego roku, bez zaliczek. Sama działalność nierejestrowana nie tworzy tytułu do składek jak firma, lecz umowa zlecenia lub świadczenia usług może tworzyć osobny obowiązek rozliczany przez zleceniodawcę. Przy plikach oceniasz rzeczywistą umowę i dodatkowe świadczenia, nie nazwę produktu (Biznes.gov.pl, „Działalność nierejestrowa”; ZUS).
Czy przy sprzedaży kursu na pendrivie potrzebna jest kasa fiskalna?
Sprzedaż konsumentom zapisanych nośników danych wyłącza zwolnienia z kasy (rozporządzenie MF z 17 grudnia 2024 r., § 4 ust. 1 pkt 1 lit. n). Zastosowanie tego przepisu do kursu na pendrivie oznacza kasę od pierwszej takiej sprzedaży; plików dostarczanych elektronicznie ten przepis nie dotyczy.
Czy trzeba wystawiać faktury konsumentom i wysyłać je do KSeF?
Fakturę konsumentowi wystawiasz na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca dostawy, wykonania usługi albo zapłaty (art. 106b ust. 3 ustawy o VAT). Faktury konsumenckie nie muszą trafiać do KSeF i nie wliczają się do przejściowego progu 10 000 zł brutto miesięcznie (art. 106ga ust. 2 pkt 4 i art. 145m ustawy o VAT; oficjalne pytania i odpowiedzi KSeF).
Czy pobranie e-booka automatycznie wyłącza prawo odstąpienia?
Nie: przy płatnej treści cyfrowej bez materialnego nośnika potrzebne są rozpoczęcie świadczenia, wcześniejsza wyraźna zgoda na rozpoczęcie przed upływem terminu, wcześniejsza informacja o utracie prawa wraz z przyjęciem jej do wiadomości oraz potwierdzenie umowy i zgody na trwałym nośniku (art. 21 ust. 1 i art. 38 ust. 1 pkt 13 ustawy o prawach konsumenta). Gdy warunki nie są spełnione, prawo odstąpienia pozostaje, zasadniczo przez 14 dni; brak wymaganej informacji o tym prawie przedłuża termin zgodnie z art. 29 tej ustawy.
Źródła
- Podatki.gov.pl: poradnik „Działalność nierejestrowana” (aktualizacja 26.05.2026)
- Ustawa z dnia 6 marca 2018 r.: Prawo przedsiębiorców (t.j. Dz.U. z 2025 r. poz. 1480 ze zm.), art. 5 ust. 1
- Biznes.gov.pl: „Działalność nierejestrowa i inne rodzaje działalności, których nie trzeba rejestrować”
- ELI: Dz.U. 2025 poz. 1168 (uwagi o wejściu w życie)
- Ministerstwo Rodziny, Pracy i Polityki Społecznej: „Minimalne wynagrodzenie za pracę”
- Państwowa Inspekcja Pracy: „Inspekcja pilnuje minimalnych wypłat” (18.09.2026)
- ELI: Dz.U. 2026 poz. 507
- Podatki.gov.pl: „Dochody z działalności nierejestrowanej” (aktualizacja 30.09.2026)
- ZUS: „Ulga na start, preferencyjna podstawa, działalność nieewidencjonowana. Jakie są warunki, uprawnienia i skutki?”
- UOKiK: Prawa konsumenta, „Odstąpienie od umowy: Terminy”
- UOKiK: Prawa konsumenta, „Odstąpienie od umowy: Wyłączenia”
- UOKiK: Prawa konsumenta, „Sprzedaż poza lokalem i na odległość”
- podatki.gov.pl: „Stawki i limity” (VAT); art. 41 ust. 1 i 2 oraz art. 146ef ust. 1 pkt 1 i 2 ustawy o VAT (t.j. Dz.U. z 2026 r. poz. 1263)
- Biblioteka Narodowa, serwis e-ISBN: „Pytania o ISBN”; załącznik nr 10 poz. 19 i 24 ustawy o VAT
- podatki.gov.pl: „Wiążąca informacja stawkowa (WIS). Najważniejsze informacje o wniosku” (aktualizacja 15 grudnia 2025 r.); art. 42a i nast. ustawy o VAT
- podatki.gov.pl: poradnik „Zwolnienie podmiotowe od podatku VAT” (aktualizacja 17 lutego 2026 r.); art. 109 ust. 1 ustawy o VAT
- biznes.gov.pl: „Jak rozliczać VAT od sprzedaży towarów i usług konsumentom z UE” (zaktualizowano 25 czerwca 2026 r.); art. 28k ust. 2 ustawy o VAT
- Ustawa z dnia 8 listopada 2024 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. poz. 1721), art. 1 pkt 4: dodany art. 28g ust. 3 ustawy o VAT
- biznes.gov.pl: „Krajowy System e-Faktur” (zaktualizowano 23 czerwca 2026 r.); art. 106ga i art. 145l ustawy o VAT
- ksef.podatki.gov.pl: „Pytania i odpowiedzi KSeF 2.0” (zmodyfikowano 8 października 2026 r.); art. 145m ustawy o VAT
- Krajowa Informacja Skarbowa (gov.pl): „Przedłużenie odroczenia kar za błędy w stosowaniu KSeF do końca 2027 r.” (16 września 2026 r.)
- Rozporządzenie Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących (Dz.U. poz. 1902, zm. Dz.U. z 2026 r. poz. 420), § 3 ust. 1 pkt 1
- Cennik 1koszyk
- Cennik Easytools (Easycart, Easyplayer)
- Cennik heyhey
- Cennik Naffy
- Cennik Publigo
- Cennik Zanfia
- UOKiK: umowy szczególne, zgoda i potwierdzenie
- Ustawa o VAT, aktualny tekst ujednolicony Kancelarii Sejmu, 20.07.2026
- Rozporządzenie wykonawcze Rady (UE) nr 282/2011, tekst skonsolidowany 14.04.2025
- Rozporządzenie MF z 17.12.2024 o zwolnieniach z kas, Dz.U. 2024 poz. 1902
- KIS 4.03.2025, 0111-KDIB3-2.4012.704.2024.2.MGO, bramki płatnicze a zwolnienie z kasy
- KIS 19.08.2026, 0111-KDIB3-2.4012.452.2026.2.ASZ, płatności BLIK w działalności nierejestrowanej
- KIS 5.11.2024, 0113-KDIPT1-3.4012.699.2024.2.ALN, karty online i kasa
- KIS 17.01.2025, 0114-KDIP1-2.4012.663.2024.1.JO, miejsce świadczenia tutoringu online
- Rozporządzenie MF z 20.12.2013 o zwolnieniach VAT, t.j. Dz.U. 2025 poz. 832, § 3 ust. 1 pkt 14
- KIS 21.11.2024, 0113-KDIPT1-1.4012.706.2024.2.WL, coaching bez doradztwa
- Biznes.gov.pl, Działalność nierejestrowa i inne rodzaje działalności, których nie trzeba rejestrować
- Kancelaria Senatu, materiał do petycji P11-145/25, str. 3
- ZUS, Zgłoszenie przedsiębiorcy (CEIDG)
- KPRM, projekt UD477, publikacja 22.09.2026
- Easytools: polska pomoc o fakturach i podatkach
- Easytools: oddzielne opłaty Easybilling i global tax
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.