Jak sprzedawać e-booki online w Polsce? Formalności, podatki i platformy [2026]
Przewodnik po formalnościach: kiedy nie trzeba zakładać firmy, jak rozlicza się VAT od e-booka, co musi wiedzieć kupujący i co zapewniają platformy sprzedażowe.
 z pomocą AI Redakcja PrawPro
|
|
15 min czytania
Aktualizacja: 9 października 2026
Spis treści
- Najważniejsze zasady w skrócie
- Firma czy działalność nierejestrowana
- VAT na e-booki i progi
- Faktury, kasa i ewidencja
- Informacje przed zakupem
- Odstąpienie od umowy i zgoda na pobranie
- Wadliwy plik: odpowiedzialność przez dwa lata
- Dostępność według ustawy
- ISBN: dobrowolny i bezpłatny
- Egzemplarz obowiązkowy
- Prawa autorskie i licencja
- Co dają platformy
- Najczęstsze błędy
- Lista kontrolna
- Najczęstsze pytania
- Źródła
E-booki możesz sprzedawać bez zakładania firmy, jeśli jako osoba fizyczna przez ostatnie 60 miesięcy nie wykonywałeś działalności gospodarczej, a przychód należny nie przekracza 10 813,50 zł w żadnym kwartale 2026 r. (Prawo przedsiębiorców, art. 5 ust. 1). Polska stawka VAT dla e-booka będącego publikacją książkową wynosi 5%, przy czym sprzedaż może korzystać ze zwolnienia podmiotowego, zależnego od jej wartości (ustawa o VAT, art. 41 ust. 2a, załącznik nr 10 poz. 19 i 24, art. 113). Konsument ma zasadniczo 14 dni na odstąpienie, a utrata tego prawa przy płatnym pliku wymaga rozpoczęcia świadczenia i spełnienia opisanych niżej warunków (ustawa o prawach konsumenta, art. 27 i art. 38 ust. 1 pkt 13). Ceny i przepisy sprawdzono 9 października 2026 r.
Najważniejsze zasady w skrócie
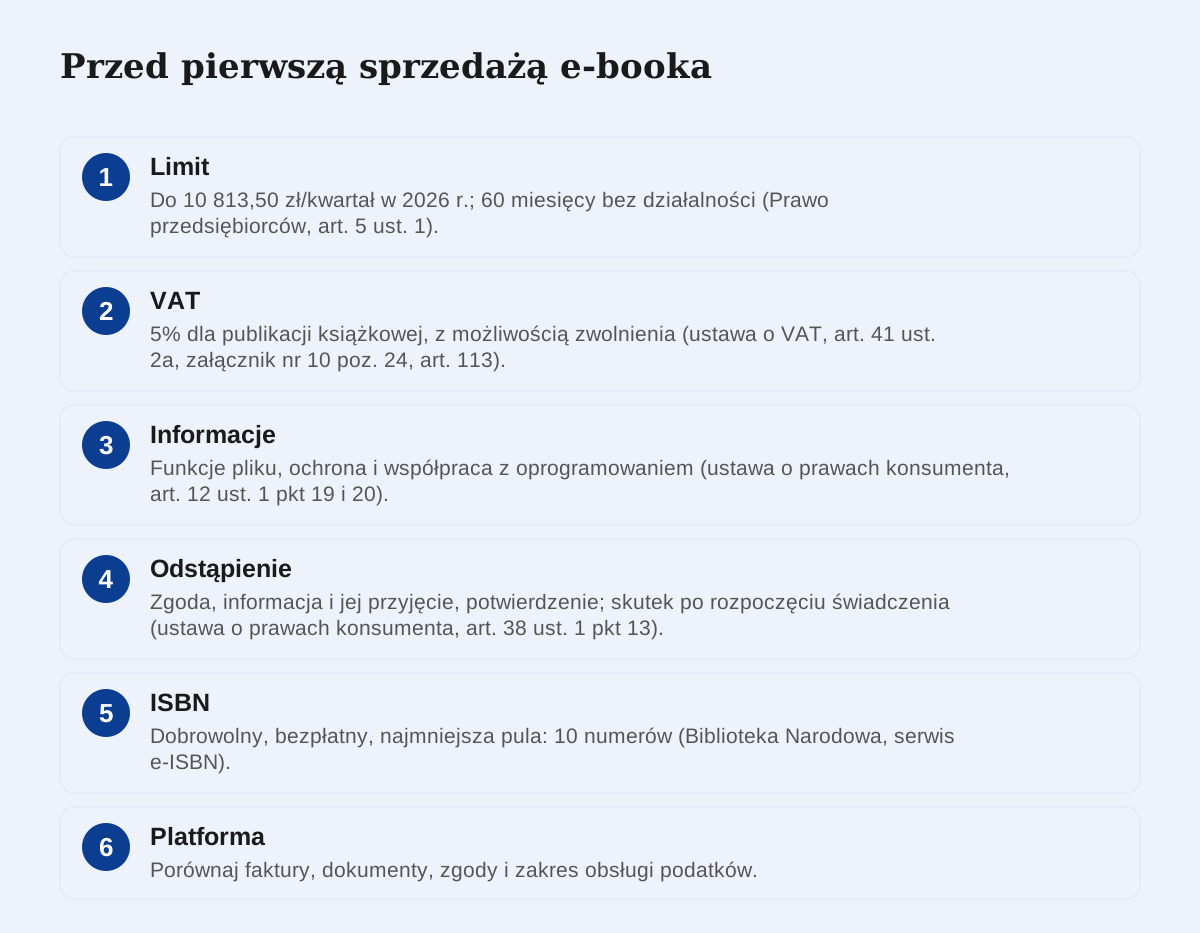
- Limit sprzedaży bez firmy wynosi 10 813,50 zł przychodu należnego na kwartał 2026 r., przy spełnieniu pozostałych warunków (Prawo przedsiębiorców, art. 5 ust. 1).
- Stawka VAT 5% dotyczy publikacji książkowych, nie dowolnego pliku PDF (ustawa o VAT, art. 41 ust. 2a i załącznik nr 10 poz. 19 i 24).
- Przed zakupem konsument otrzymuje informacje o funkcjach pliku i zabezpieczeniach (ustawa o prawach konsumenta, art. 12 ust. 1 pkt 19 i 20).
- Sama akceptacja regulaminu nie zastępuje warunków utraty prawa odstąpienia (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13; wytyczne Komisji 2021/C 525/01, sekcja 5.7).
- ISBN jest dobrowolny i bezpłatny (Biblioteka Narodowa, serwis e-ISBN).
- Fakturę dla konsumenta wystawia się na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca sprzedaży lub zapłaty (ustawa o VAT, art. 106b ust. 3).
- Usługi mikroprzedsiębiorców są wyłączone z ustawy o dostępności z 26 kwietnia 2024 r. (art. 4 pkt 1 tej ustawy).
Firma czy działalność nierejestrowana
Działalność nierejestrowana to sprzedaż bez wpisu do CEIDG, czyli Centralnej Ewidencji i Informacji o Działalności Gospodarczej. Dotyczy osoby fizycznej, której przychód należny nie przekracza limitu w żadnym kwartale i która w ostatnich 60 miesiącach nie wykonywała działalności gospodarczej (Prawo przedsiębiorców, art. 5 ust. 1). Nie działa to w spółce cywilnej ani przy działalności wymagającej koncesji, zezwolenia albo wpisu do rejestru działalności regulowanej (Prawo przedsiębiorców, art. 5 ust. 5 i art. 44 ust. 3). Zasady omawia też tekst sprzedaż kursów i e-booków bez firmy.
Limit 10 813,50 zł na kwartał
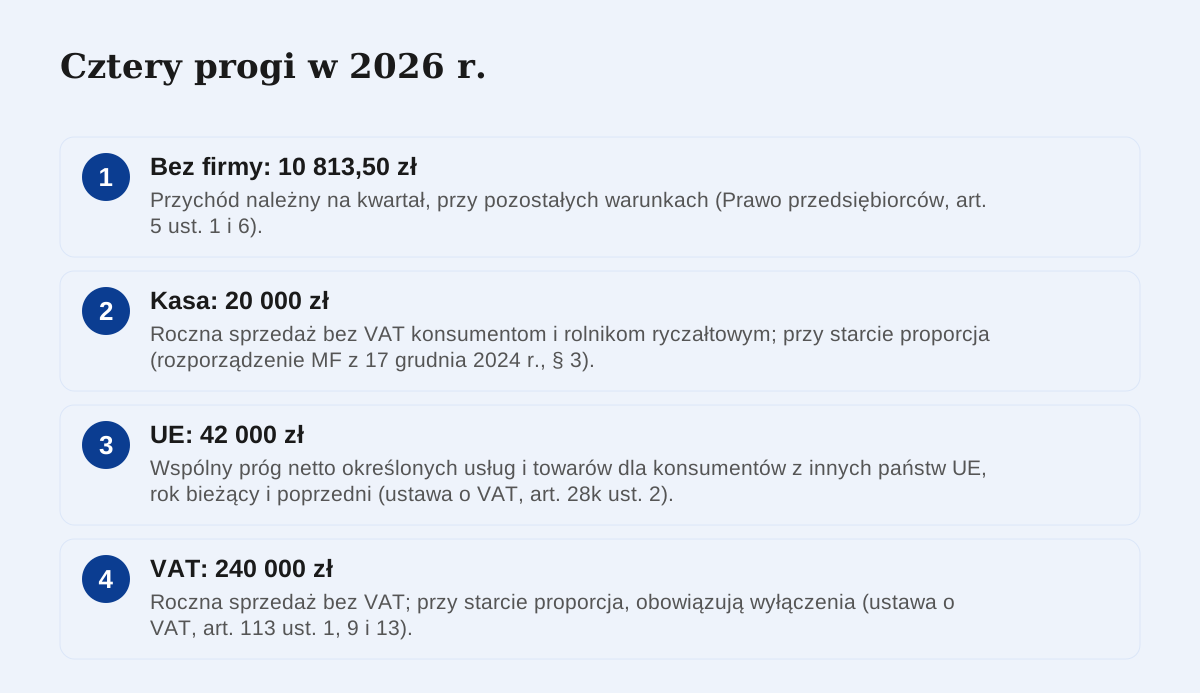
Limit to 225% minimalnego wynagrodzenia: 225% z 4806 zł daje 10 813,50 zł w każdym kwartale 2026 r. (Prawo przedsiębiorców, art. 5 ust. 1; rozporządzenie Rady Ministrów z 11 września 2025 r., Dz.U. poz. 1242). Liczy się przychód należny, także kwoty jeszcze niezapłacone. Prowizji platformy ani opłat za płatność nie odejmuje się (Prawo przedsiębiorców, art. 5 ust. 6). Ustawa nie zna limitu rocznego: każdy kwartał ocenia się osobno (art. 5 ust. 1 Prawa przedsiębiorców).
Przykład: e-book kosztuje 60 zł. Sprzedaż 180 sztuk w kwartale to 10 800 zł (180 × 60 zł), czyli w limicie. Sprzedaż 181 sztuk to 10 860 zł, czyli 46,50 zł ponad limit. Prowizje nie zmniejszają tych kwot. Od dnia przekroczenia działalność staje się gospodarcza, a wniosek do CEIDG trzeba złożyć w ciągu 7 dni (Prawo przedsiębiorców, art. 5 ust. 3, 4 i 6).
Podatek dochodowy i ZUS
Przychód z działalności nierejestrowanej rozliczasz raz w roku w PIT-36, do 30 kwietnia następnego roku. Podatek liczysz od dochodu: kwot faktycznie zapłaconych minus udokumentowane koszty (ustawa o PIT, art. 20 ust. 1ba; podatki.gov.pl, „Dochody z działalności nierejestrowanej”). Sama działalność nierejestrowana nie tworzy tytułu do składek jak prowadzenie firmy. Umowa zlecenia lub świadczenia usług może jednak tworzyć osobny obowiązek, rozliczany przez klienta jako płatnika. Przy plikach oceniasz rzeczywistą umowę i dodatkową pracę, np. konsultacje; sama nazwa produktu nie rozstrzyga ZUS (Biznes.gov.pl, „Działalność nierejestrowa”; ZUS).
VAT na e-booki i progi
Stawka 5% i jej granice
E-book będący książką dostarczaną elektronicznie ma w Polsce stawkę 5%, z wyłączeniem publikacji złożonych w całości lub przeważającej mierze z wideo albo muzyki (ustawa o VAT, art. 41 ust. 2a i załącznik nr 10 poz. 19 i 24). Dla planera lub szablonu decydują zawartość i klasyfikacja konkretnej publikacji w zakresie poz. 24, a nie rozszerzenie PDF czy nazwa nadana przez autora.
Właściwą klasyfikację i stawkę potwierdza wiążąca informacja stawkowa (WIS), czyli decyzja Dyrektora Krajowej Informacji Skarbowej. Wniosek składa się elektronicznie i bezpłatnie, a WIS wydaje się na 5 lat; dodatkowe badania mogą być odpłatne (ustawa o VAT, art. 42a i następne; podatki.gov.pl, informacje o WIS).
Przykład dla sprzedawcy rozliczającego VAT: e-book za 60 zł brutto zawiera 2,86 zł VAT. Kwota netto to 60 zł : 1,05 = 57,14 zł po zaokrągleniu, a podatek to 60 zł − 57,14 zł. Wyliczenie nie uwzględnia prowizji platformy ani operatora płatności.
Zwolnienie do 240 000 zł
Zwolnienie podmiotowe oznacza zwolnienie zależne od wartości sprzedaży. Dla podatnika z siedzibą w Polsce limit od 1 stycznia 2026 r. wynosi 240 000 zł sprzedaży bez VAT w poprzednim i bieżącym roku. Przy rozpoczęciu działalności w trakcie roku jest proporcjonalny do okresu jej prowadzenia (ustawa o VAT, art. 113 ust. 1 i 9). Po przekroczeniu zwolnienie traci moc od czynności przekraczającej limit, a nie dopiero od kolejnego miesiąca (ustawa o VAT, art. 113 ust. 5 i 10).
Zwolnienie nie obejmuje m.in. doradztwa, z wyjątkiem wskazanego w ustawie doradztwa rolniczego (ustawa o VAT, art. 113 ust. 13 pkt 2 lit. b). Zgłoszenie rejestracyjne VAT-R składa się przed pierwszą sprzedażą nieobjętą zwolnieniem albo przed utratą prawa do niego (ustawa o VAT, art. 96 ust. 5).
Klienci z innych krajów UE
Próg dla sprzedaży konsumentom z innych państw UE to 10 000 euro, czyli 42 000 zł bez VAT, w bieżącym i poprzednim roku. Przy siedzibie wyłącznie w Polsce pozwala rozliczać sprzedaż jak krajową, chyba że dobrowolnie wybrano opodatkowanie za granicą. Wspólnie liczy się usługi elektroniczne, telekomunikacyjne i nadawcze oraz wewnątrzwspólnotową sprzedaż towarów na odległość, dla wszystkich krajów UE łącznie (ustawa o VAT, art. 28k ust. 2 i 4).
Po przekroczeniu stosuje się stawkę kraju konsumenta już do usługi przekraczającej próg (ustawa o VAT, art. 28k ust. 3). Podatek rozlicza się przez rejestrację w tym kraju albo OSS, czyli procedurę wspólnego rozliczania zagranicznej sprzedaży w jednej deklaracji (ustawa o VAT, art. 130a do 130d). Osobną możliwością jest zwolnienie SME, dostępne po spełnieniu warunków danego państwa i procedury uprzedniego powiadomienia (ustawa o VAT, art. 113b). Dostarczanie cyfrowych książek wymieniono wprost wśród usług elektronicznych (rozporządzenie wykonawcze Rady (UE) nr 282/2011, art. 7 i załącznik I pkt 3 lit. c). Więcej w tekście VAT od e-booków, kursów i konsultacji online.
Faktury, kasa i ewidencja
Podatnik zwolniony podmiotowo z VAT prowadzi ewidencję sprzedaży, wpisując każdy dzień najpóźniej przed pierwszą sprzedażą następnego dnia (ustawa o VAT, art. 109 ust. 1). Konsumentowi faktury nie trzeba wystawiać z własnej inicjatywy, ale trzeba ją wystawić na żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca sprzedaży lub zapłaty (ustawa o VAT, art. 106b ust. 3). Faktury konsumenckie nie muszą trafiać do KSeF, czyli Krajowego Systemu e-Faktur (ustawa o VAT, art. 106ga ust. 2 pkt 4).
Sprzedaż osobom prywatnym zasadniczo wymaga kasy fiskalnej (ustawa o VAT, art. 111 ust. 1). Zwolnienie obejmuje sprzedaż tym osobom i rolnikom ryczałtowym do 20 000 zł bez VAT w poprzednim roku; przy rozpoczęciu w trakcie roku limit jest proporcjonalny. Po przekroczeniu traci moc po dwóch miesiącach następujących po miesiącu przekroczenia (rozporządzenie Ministra Finansów z 17 grudnia 2024 r. o zwolnieniach z kas, § 3 i § 5 ust. 1).
Odrębne zwolnienie dla usług wymaga całej zapłaty przez pocztę, bank albo SKOK na rachunek sprzedawcy i dokumentacji łączącej wpłatę z czynnością; sprawdzasz też wyłączenia (to samo rozporządzenie, § 4 i załącznik poz. 42). BLIK i karta przez bramkę mogą spełniać warunek: raport operatora, zamówienie i rozliczenie muszą pozwalać zidentyfikować usługę i pełną zapłatę na rachunek. Potwierdzają to interpretacje KIS 629004, 705513 i 612460. Zwolnienia obowiązują najdłużej do 31 grudnia 2027 r. (rozporządzenie, § 2 ust. 1).
Informacje przed zakupem
Co musi wiedzieć kupujący
Przed zawarciem umowy przekazujesz konsumentowi główne cechy produktu, swoje dane, łączną cenę i informacje o odstąpieniu (ustawa o prawach konsumenta, art. 12 ust. 1). Podajesz też funkcje pliku, zabezpieczenia oraz mającą znaczenie kompatybilność i interoperacyjność, czyli możliwość współpracy z urządzeniami i oprogramowaniem. Ustawa nie wylicza konkretnych parametrów e-booka (ustawa o prawach konsumenta, art. 12 ust. 1 pkt 19 i 20).
Przycisk zamówienia
Przycisk zamówienia musi mieć napis „zamówienie z obowiązkiem zapłaty” albo równoważny. Bez tego umowę uważa się za niezawartą (UOKiK, „Sprzedaż poza lokalem i na odległość”).
Odstąpienie od umowy i zgoda na pobranie
14 dni i trzy warunki
Konsument może odstąpić od umowy zawartej na odległość w ciągu 14 dni, bez podawania przyczyny. Przy pliku do pobrania termin biegnie od dnia zawarcia umowy, a nie od pobrania (ustawa o prawach konsumenta, art. 27 ust. 1 i art. 28 pkt 2). Przy płatnej treści cyfrowej bez materialnego nośnika prawo wygasa po rozpoczęciu świadczenia, jeśli łącznie:
- konsument wyraźnie i wcześniej zgodził się na rozpoczęcie świadczenia przed upływem terminu,
- został poinformowany o utracie prawa i przyjął to do wiadomości,
- otrzymał potwierdzenie umowy i udzielonej zgody na trwałym nośniku (ustawa o prawach konsumenta, art. 21 ust. 1 i art. 38 ust. 1 pkt 13).
Trwały nośnik pozwala zachować informacje i odtworzyć je bez zmian: przykładem jest e-mail, a nie strona internetowa (ustawa o prawach konsumenta, art. 2 pkt 4; słownik UOKiK). Według niewiążących wytycznych Komisji Europejskiej domyślnie zaznaczone pole nie wystarcza, a potwierdzenie należy wysłać przed pobieraniem (2021/C 525/01, sekcje 4.4 i 5.7). Szerzej opisuje to tekst zwrot kursu online lub e-booka.
Gdy zgody brakuje
Jeśli któregoś warunku zabrakło, konsument zachowuje prawo odstąpienia i po jego wykonaniu nie ponosi kosztów dostarczonych treści (ustawa o prawach konsumenta, art. 36 pkt 2). Brak informacji o prawie odstąpienia przedłuża termin do 12 miesięcy od upływu podstawowych 14 dni (ustawa o prawach konsumenta, art. 29 ust. 1). Zwrot pieniędzy następuje niezwłocznie, najpóźniej w ciągu 14 dni od oświadczenia, tym samym sposobem zapłaty, chyba że konsument wyraźnie zgodzi się na inny, bezpłatny sposób (ustawa o prawach konsumenta, art. 32 ust. 1 i 2).
Wadliwy plik: odpowiedzialność przez dwa lata
Odpowiadasz za brak zgodności e-booka z umową, który istniał w chwili dostarczenia i ujawnił się w ciągu dwóch lat. Jeśli ujawni się przed upływem roku, domniemywa się, że istniał już przy dostarczeniu (ustawa o prawach konsumenta, art. 43l ust. 1). Postanowienia regulaminu mniej korzystne dla konsumenta niż ustawa są nieważne (ustawa o prawach konsumenta, art. 7).
Dostępność według ustawy
Ustawa z 26 kwietnia 2024 r. o zapewnianiu spełniania wymagań dostępności niektórych produktów i usług przez podmioty gospodarcze, dalej ustawa o dostępności, obowiązuje od 28 czerwca 2025 r. i obejmuje m.in. rozpowszechnianie książek elektronicznych oraz handel elektroniczny (art. 3 ust. 2 pkt 5 i 6, art. 88). Nie obejmuje usług mikroprzedsiębiorców (ustawa o dostępności, art. 4 pkt 1).
Mikroprzedsiębiorca zatrudnia średniorocznie mniej niż 10 pracowników oraz ma obrót netto albo sumę aktywów bilansu do 2 mln euro, w co najmniej jednym z dwóch ostatnich lat obrotowych. Zastosowanie tej definicji tutaj jest odczytaniem przepisów (Prawo przedsiębiorców, art. 7 ust. 1 pkt 1). Materiały nie rozstrzygają, kto jest usługodawcą, gdy autor sprzedaje przez platformę.
Obowiązek dotyczy usługodawcy oferującego usługę konsumentowi, z uwzględnieniem ustawowych wyłączeń; objęty nim podmiot opisuje dostępność w regulaminie lub równoważnym dokumencie (ustawa o dostępności, art. 2 pkt 2, art. 5 pkt 35 i art. 32). E-book musi umożliwiać m.in. nawigację, dostęp do struktury i współpracę z narzędziami wspomagającymi; synchronizacja tekstu z dźwiękiem jest wymagana, gdy książka zawiera oba elementy (ustawa o dostępności, art. 17). Kara ma dwie granice jednocześnie: dziesięciokrotność przeciętnego wynagrodzenia za rok poprzedzający oraz 10% obrotu z roku poprzedzającego nałożenie kary (ustawa o dostępności, art. 73).
ISBN: dobrowolny i bezpłatny
ISBN nie jest obowiązkowy. Biblioteka Narodowa przydziela go bezpłatnie przez serwis e-ISBN, w puli co najmniej 10 numerów. Wnioski przyjmuje elektronicznie, również od osób bez firmy. Aktywacja konta może trwać do 2 dni roboczych od wgrania podpisanego wniosku. Osobny numer dla każdego oddzielnie dostępnego formatu to zalecenie, a nie przepis. Od 1 listopada 2019 r. ISBN nie wpływa na stawkę VAT, choć pośrednicy mogą nie przyjąć e-booka bez numeru (Biblioteka Narodowa, zasady nadawania i pytania o ISBN).
Egzemplarz obowiązkowy
Wydawca publicznie udostępniający egzemplarze publikacji przekazuje je nieodpłatnie uprawnionym bibliotekom [ustawa o obowiązkowych egzemplarzach bibliotecznych, art. 2 i 3]. Biblioteka Narodowa obejmuje instrukcją także publikacje cyfrowe: przekazuje się je przez POLONĘ dla Wydawców po rejestracji. Warunki tej usługi nakazują przesłać opublikowane wydania PDF, EPUB i MOBI osobno, w jakości wydawniczej; nie przesyła się nieopublikowanych materiałów [BN, „Dla wydawców”; „Warunki przekazywania Egzemplarzy Obowiązkowych”, pkt 1 i 2]. Przy druku BN podaje 2 egzemplarze obowiązkowe do 100 sztuk nakładu i 17 przy większym.
Prawa autorskie i licencja
E-book spełniający warunek twórczości i indywidualnego charakteru jest chroniony od chwili ustalenia, bez rejestracji ani ISBN (ustawa o prawie autorskim i prawach pokrewnych, art. 1 ust. 1, 3 i 4). Bez wyraźnego przeniesienia praw sprzedaż pliku oznacza udzielenie licencji, czyli zgody na korzystanie z utworu. Przeniesienie praw wymaga formy pisemnej pod rygorem nieważności (ta sama ustawa, art. 53 i 65).
Jeśli umowa nie stanowi inaczej, licencja jest niewyłączna, kupujący nie może upoważnić kolejnej osoby do korzystania, a licencja trwa pięć lat na terytorium państwa jego siedziby albo zamieszkania (ta sama ustawa, art. 66 i art. 67 ust. 2 i 3). TSUE uznał publiczną odsprzedaż pobranych e-booków za udostępnianie wymagające zgody uprawnionego, a nie obrót objęty wyczerpaniem prawa jak przy papierowej książce [wyrok C-263/18, Tom Kabinet, 19 grudnia 2019 r.].
Co dają platformy
Poniżej siedem platform do sprzedaży e-booków. Opisy obejmują cenę i prowizję, faktury i VAT, dokumenty i zgody. Co musi być w regulaminie, opisuje tekst o regulaminie sklepu.
Stan na 9 października 2026 r. Ceny roczne to miesięczne przeliczniki opłaty z góry. Opłaty operatorów płatności dochodzą osobno, chyba że zostały wymienione. To ceny wejścia, bez założonej liczby sprzedaży.
| Platforma | Cena od | Prowizja platformy | Faktury | VAT dla klientów z UE | Dokumenty i zgody |
|---|---|---|---|---|---|
| 1koszyk | 0 zł abonamentu; weryfikacja 19 zł brutto | 5,9%, min. 1,25 zł brutto; płatność 1,19% + 0,25 zł | Premium | Stawka produktu, OSS nie opisano | Własne dokumenty, opcjonalna klauzula |
| Easytools | Starter: 79 zł netto/mies. + VAT rocznie | Starter: 3% + VAT | Easybilling lub integracja | Naliczanie według kraju, rozlicza sprzedawca | Generator Easylegal, zgody |
| Gumroad | 0 USD abonamentu | 10% + 0,50 USD; Discover 30% z płatnością | Generator dla kupującego | Nalicza i odprowadza Gumroad | Własne dokumenty, wzorów nie opisano |
| heyhey | Starter: 0 zł, 1 produkt, 50 kontaktów | 0% | Wbudowane, wymagany NIP | Stawka według kraju, OSS nie opisano | Szablon polityki prywatności |
| naffy | 0 zł abonamentu | 6% netto | Zewnętrzna integracja | Bez automatycznego rozliczania | Automatyczne szablony, zgoda przed pobraniem |
| Publigo | GO Start: 87 zł + VAT/mies. rocznie | 0% | Zewnętrzna integracja | Funkcja beta w Pro, do 42 000 zł rocznie | Zewnętrzny kreator, własne zgody |
| Zanfia | Starter: 119 zł netto/mies. + 23% VAT rocznie | 0% | Zewnętrzna integracja | Stripe Tax | Własne dokumenty i zgody |
1koszyk
1koszyk ma plan Darmowy z opłatami z tabeli; Premium za 45 zł netto miesięcznie przy opłacie 540 zł netto z góry za rok obniża prowizję do 3,9%, z tym samym minimum i opłatą płatniczą. Wbudowane faktury i KSeF są tylko w Premium, OSS nie opisano. Własny regulamin dodajesz w panelu, a przed pobraniem można wyświetlić klauzulę o utracie prawa odstąpienia; każda wypłata kosztuje dodatkowo 1 zł brutto.
Easytools
Easytools w Starter kosztuje 99 zł netto miesięcznie + VAT albo 948 zł netto + VAT z góry za rok; prowizja 3% + VAT nie obejmuje Stripe ani Tpay. Easybilling wysyła faktury do KSeF: polska pomoc podaje 2 zł za transakcję, angielska 0,50 USD; walutę potwierdź w ofercie, a podatki rozlicza sprzedawca. Easylegal generuje regulamin i politykę prywatności, a koszyk pozwala dodać zgodę dotyczącą natychmiastowego dostępu i odstąpienia.
Gumroad
Gumroad nie ma abonamentu: poza opłatą bezpośrednią z tabeli pobiera koszt płatności kartą 2,9% + 0,30 USD albo opłaty PayPal; przy Discover płatność mieści się w 30%. Jako Merchant of Record, czyli sprzedawca wobec kupującego, nalicza i odprowadza VAT, a kupujący generuje fakturę. Własne warunki można podlinkować przy płatności; dokumentacja nie opisuje wzorów ani zgody dotyczącej odstąpienia wymaganej w Polsce.
heyhey
heyhey ma Starter bez limitu czasu, do 1 produktu i 50 kontaktów; Growth kosztuje 197 zł netto miesięcznie, a prowizja platformy wynosi 0% plus opłaty bramki. Faktury wystawia automatycznie, wymaga nazwy firmy i NIP, a VAT ustawia się jednolicie albo według kraju klienta. Udostępnia szablon polityki prywatności dla stron zapisu i własne pola zgód; szablonu regulaminu sprzedaży ani procedury OSS nie udokumentowano.
naffy
naffy nie ma abonamentu, ale pobiera 6% netto dla nowych kont, dodatkowo Stripe: według pomocy naffy 1,6% + 1,00 zł przy BLIK i 1,5% + 1,00 zł przy karcie. Faktury wystawia zewnętrzny program, np. iFirma lub Fakturownia; VAT dla klientów z UE nie jest rozliczany automatycznie. Regulamin i polityka prywatności powstają dla każdego produktu, a zgoda dotycząca odstąpienia pojawia się po płatności, przed pobraniem.
Publigo
Publigo nie pobiera prowizji platformy, a GO Start kosztuje 97 zł + VAT miesięcznie albo 87 zł + VAT miesięcznie przy opłacie rocznej; bramka kosztuje osobno. Faktury wystawia zewnętrzny program, a funkcja nazywana VAT OSS jest tylko w Pro, w wersji beta i do 10 000 EUR / 42 000 zł rocznie, więc nie potwierdza obsługi powyżej progu. Dokumenty przygotowujesz przez zewnętrzny kreator Bezpieczny.BIZ lub samodzielnie, dodając zgody w formularzu.
Zanfia
Zanfia ma prowizję 0% poza opłatami bramki; Starter kosztuje 149 zł netto miesięcznie albo 119 zł netto miesięcznie przy płatności rocznej, plus 23% VAT, z limitem 250 aktywnych klientów, 1000 kontaktów i 5 produktów. Faktury wystawiają podłączone programy, np. Fakturownia lub iFirma, a VAT obsługuje Stripe Tax. Gotowych wzorów dokumentacja nie opisuje: własne dokumenty wpisujesz w edytorze lub podlinkowujesz, dostępne są też własne pola zgód.
Najczęstsze błędy
- Liczenie limitu z wpłat po prowizjach zamiast z przychodu należnego (Prawo przedsiębiorców, art. 5 ust. 6).
- Stawka 5% dla każdego pliku PDF, bez ustalenia, czy jest publikacją książkową (ustawa o VAT, załącznik nr 10 poz. 19 i 24).
- Przekonanie, że ISBN obniża VAT (Biblioteka Narodowa, pytania o ISBN).
- Uznawanie samego regulaminu za wystarczającą zgodę na utratę prawa odstąpienia (ustawa o prawach konsumenta, art. 38 ust. 1 pkt 13).
- Utożsamianie naliczania podatku przez narzędzie z jego rozliczeniem przez platformę.
Lista kontrolna
- Ewidencja obejmuje przychód należny i pozwala pilnować limitu kwartalnego (Prawo przedsiębiorców, art. 5 ust. 1 i 6).
- Stawka odpowiada publikacji, a zwolnienie uwzględnia proporcję przy starcie w trakcie roku (ustawa o VAT, art. 41 ust. 2a i art. 113 ust. 9).
- Konsument widzi cenę, cechy pliku i zasady odstąpienia (ustawa o prawach konsumenta, art. 12 ust. 1).
- Zgoda, przyjęcie do wiadomości utraty prawa i potwierdzenie tworzą pełny proces dostarczenia pliku (ustawa o prawach konsumenta, art. 21 ust. 1 i art. 38 ust. 1 pkt 13).
- Oferta platformy odpowiada liczbie klientów, sposobowi fakturowania i zakresowi sprzedaży zagranicznej.
Najczęstsze pytania
Czy do sprzedaży e-booków w Polsce potrzebuję firmy?
Nie zawsze: osoba fizyczna może sprzedawać bez wpisu do CEIDG, jeśli przychód należny nie przekracza 10 813,50 zł w żadnym kwartale 2026 r. i w ostatnich 60 miesiącach nie wykonywała działalności gospodarczej (Prawo przedsiębiorców, art. 5 ust. 1). Po przekroczeniu limitu wniosek o wpis składa się w ciągu 7 dni (Prawo przedsiębiorców, art. 5 ust. 3 i 4).
Jaki VAT płaci się od e-booka sprzedanego w Polsce?
Stawka 5% dotyczy elektronicznych publikacji książkowych, a nie automatycznie każdego pliku PDF (ustawa o VAT, art. 41 ust. 2a i załącznik nr 10 poz. 19 i 24). Sprzedaż może korzystać ze zwolnienia podmiotowego, którego pełnoroczny limit w 2026 r. wynosi 240 000 zł, z wyjątkami i proporcją przy rozpoczęciu w trakcie roku (ustawa o VAT, art. 113 ust. 1, 9 i 13).
Czy e-book musi mieć numer ISBN?
ISBN jest dobrowolny, a Biblioteka Narodowa przydziela go bezpłatnie w puli co najmniej 10 numerów przez serwis e-ISBN. Według serwisu e-ISBN od 1 listopada 2019 r. numer nie wpływa na stawkę VAT, ale pośrednicy mogą wymagać go przy przyjęciu publikacji.
Czy klient może oddać e-booka w ciągu 14 dni?
Konsument ma zasadniczo 14 dni od zawarcia umowy (ustawa o prawach konsumenta, art. 27 i art. 28 pkt 2). Przy płatnym pliku prawo wygasa po rozpoczęciu świadczenia, jeżeli konsument wcześniej wyraźnie się zgodził, został poinformowany o utracie prawa i przyjął to do wiadomości, a sprzedawca przekazał potwierdzenie na trwałym nośniku (ustawa o prawach konsumenta, art. 21 ust. 1 i art. 38 ust. 1 pkt 13).
Czy muszę przekazać e-booka do Biblioteki Narodowej?
Biblioteka Narodowa wskazuje, że obowiązek wydawców obejmuje także publikacje cyfrowe i udostępnia do ich przekazywania POLONĘ dla Wydawców po rejestracji. Według warunków tej usługi każde opublikowane wydanie PDF, EPUB lub MOBI przekazuje się osobno, w jakości, w jakiej zostało wydane; nie dotyczy to nieopublikowanych materiałów.
Czy klient z innego kraju UE zapłaci polski VAT?
Przy siedzibie sprzedawcy tylko w Polsce i braku dobrowolnego wyboru rozliczania za granicą sprzedaż rozlicza się jak krajową do 42 000 zł netto w bieżącym i poprzednim roku, licząc łącznie usługi elektroniczne, telekomunikacyjne i nadawcze oraz wewnątrzwspólnotową sprzedaż towarów na odległość (ustawa o VAT, art. 28k ust. 2 i 4). Po przekroczeniu usługę opodatkowuje się w kraju konsumenta, z możliwością rozliczenia przez OSS lub korzystania ze zwolnienia SME po spełnieniu odrębnych warunków (ustawa o VAT, art. 28k ust. 3, art. 130b i art. 113b).
Czy platforma wystawi fakturę za mnie?
Część platform wystawia faktury w imieniu sprzedawcy, część łączy się z zewnętrznym programem do faktur. Gumroad jest sprzedawcą wobec kupującego, a kupujący sam generuje tam fakturę; szczegóły poszczególnych rozwiązań opisano w tabeli.
Źródła
- Biblioteka Narodowa: zasady nadawania ISBN
- Biblioteka Narodowa, serwis e-ISBN: pytania o ISBN
- biznes.gov.pl: działalność nierejestrowana
- biznes.gov.pl: jak rozliczać VAT od sprzedaży konsumentom z UE
- Ministerstwo Finansów: nowa matryca stawek VAT
- podatki.gov.pl: stawki i limity
- UOKiK: odstąpienie od umowy, terminy
- Ustawa o prawach konsumenta (Dz.U. 2026 poz. 1244)
- Ustawa o dostępności (Dz.U. 2024 poz. 731)
- Cennik 1koszyk
- Cennik Easytools
- Cennik Gumroad
- Cennik heyhey
- Strona cennika naffy
- Cennik Publigo
- Cennik Zanfia
- Ustawa z 7 listopada 1996 r. o obowiązkowych egzemplarzach bibliotecznych (t.j. Dz.U. z 2018 r. poz. 545), art. 2 i art. 3 ust. 1
- Biblioteka Narodowa: „Liczba egzemplarzy obowiązkowych”
- Ustawa z 4 lutego 1994 r. o prawie autorskim i prawach pokrewnych (t.j. Dz.U. z 2025 r. poz. 24), art. 1 ust. 1, 3 i 4: cytat z wersji HTML tekstu jednolitego Dz.U. z 2022 r. poz. 2509, brzmienie przepisu bez zmian
- podatki.gov.pl: „Wiążąca informacja stawkowa (WIS). Najważniejsze informacje o wniosku”
- Podatki.gov.pl: „Dochody z działalności nierejestrowanej” (aktualizacja 30.09.2026)
- UOKiK: Prawa konsumenta, „Sprzedaż poza lokalem i na odległość”
- Ustawa z dnia 8 listopada 2024 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. poz. 1721): dodany art. 113b ust. 1 ustawy o VAT
- ksef.podatki.gov.pl: „Pytania i odpowiedzi KSeF 2.0” (zmodyfikowano 8 października 2026 r.); art. 106ga ust. 2 pkt 4 ustawy o VAT
- UOKiK, serwis Prawa konsumenta: Słownik (hasło „Trwały nośnik”)
- UOKiK, serwis Prawa konsumenta: Odstąpienie od umowy: Umowy szczególne (część „Treści cyfrowe”)
- Ustawa z dnia 6 marca 2018 r.: Prawo przedsiębiorców (t.j. Dz.U. z 2025 r. poz. 1480 ze zm.), art. 5 ust. 1
- Biblioteka Narodowa: przekazywanie publikacji
- POLONA: warunki przekazywania egzemplarzy obowiązkowych
- TSUE: C-263/18 Tom Kabinet, odsprzedaż e-booków
- Ustawa o VAT, aktualny tekst ujednolicony Kancelarii Sejmu, 20.07.2026
- Rozporządzenie wykonawcze Rady (UE) nr 282/2011, tekst skonsolidowany 14.04.2025
- Rozporządzenie MF z 17.12.2024 o zwolnieniach z kas, Dz.U. 2024 poz. 1902
- KIS 4.03.2025, 0111-KDIB3-2.4012.704.2024.2.MGO, bramki płatnicze a zwolnienie z kasy
- KIS 19.08.2026, 0111-KDIB3-2.4012.452.2026.2.ASZ, płatności BLIK w działalności nierejestrowanej
- KIS 5.11.2024, 0113-KDIPT1-3.4012.699.2024.2.ALN, karty online i kasa
- Biznes.gov.pl, Działalność nierejestrowa i inne rodzaje działalności, których nie trzeba rejestrować
- ZUS, Zgłoszenie przedsiębiorcy (CEIDG)
- Easytools: polska pomoc o fakturach i podatkach
- Easytools: oddzielne opłaty Easybilling i global tax
- Polski Akt o Dostępności: obowiązki usługodawców
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.