Odszkodowanie za wypadek samochodowy. Praktyczny poradnik krok po kroku
Jeśli uczestniczyłeś w wypadku, masz prawo do odszkodowania z OC sprawcy. Sprawdź, jakie dokumenty przygotować, ile czasu masz na zgłoszenie i jak nie dać się zbyć zaniżoną kwotą.
 z pomocą AI Redakcja PrawPro
|
|
8 min czytania
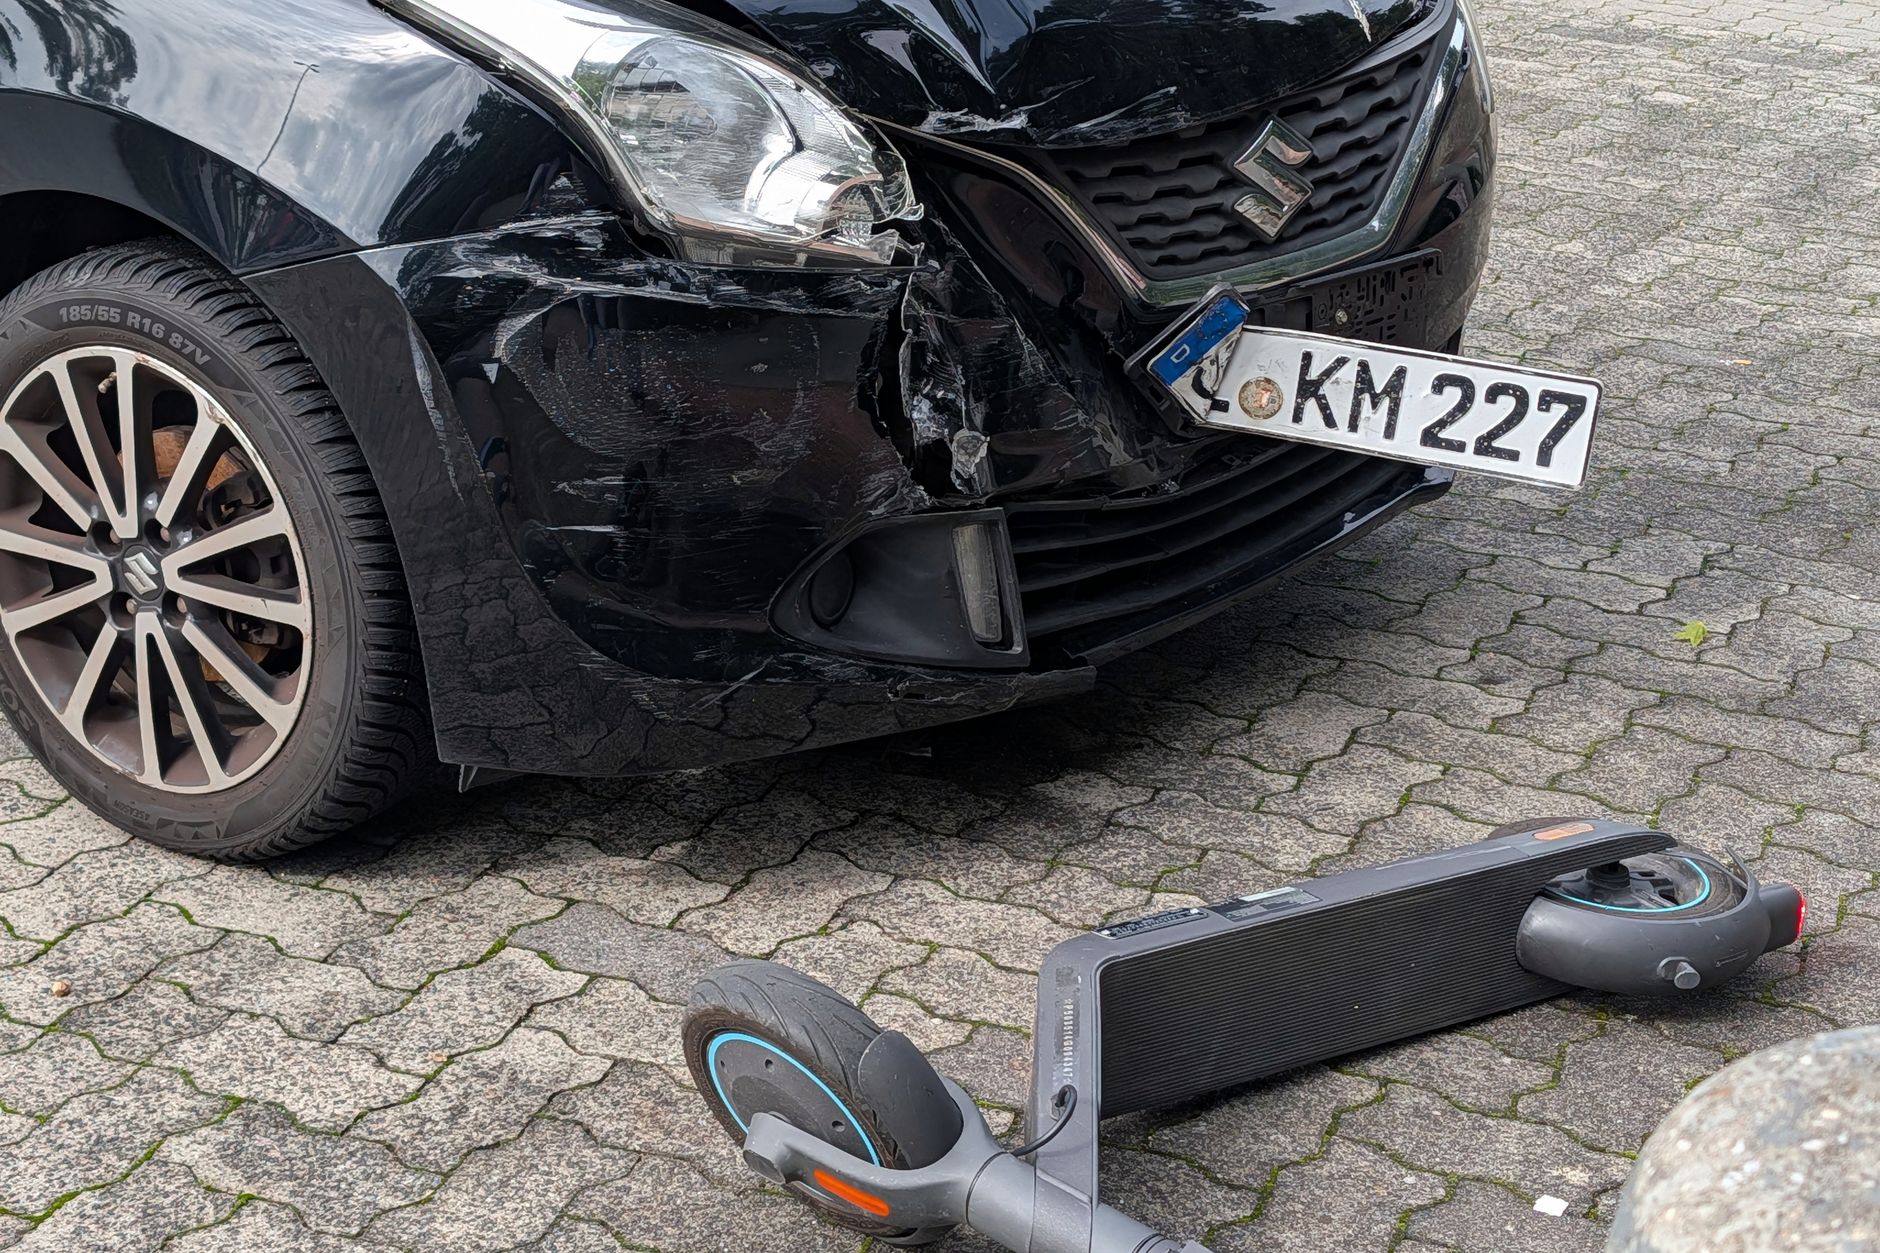
Co należy zrobić zaraz po wypadku?
Pierwsza chwila po wypadku to chaos emocji i paniki. Ale to wtedy podejmiesz decyzje, które będą miały wpływ na cały przebieg ubiegania się o odszkodowanie. Zanim zadzwonisz, zanim się poruszysz, zanim spróbujesz rozwiązać konflikt z drugim kierowcą, pamiętaj: twoje bezpieczeństwo i zdrowienie są najważniejsze.
Jeśli ktoś ma poważne obrażenia, wezwij natychmiast pogotowie ratunkowe. Nie czekaj na policję, nie negocjuj z drugą stroną. Po udzieleniu sobie wzajemnie pierwszej pomocy lub wezwaniu pomocy, zadzwoń na policję. Zgłoszenie wypadku na numer 112 to obowiązek, a jednocześnie kluczowy dowód dla przyszłych roszczeń.
Dla policji to będzie procedura rutynowa, ale dla ciebie to dokumentacja, na której opiera się cała sprawa. Funkcjonariusze przygotowują notatkę urzędową, która zawiera szczegółowy opis zdarzenia, rozmieszczenie pojazdów, warunki atmosferyczne i ogólny przebieg zdarzenia.
Jakie dokumenty przygotować? Lista rzeczy koniecznych
Po wypadku powinieneś zbierać dokumenty jak archeolog zbiera artefakty, bo każdy z nich stanowi dowód. Oto co koniecznie musisz mieć:
- Nota urzędowa policji – najważniejszy dokument. Zażądaj jej kopii od policjanta na miejscu zdarzenia lub możesz ją pobrać później z komendzie
- Dokumenty medyczne – jeśli pojechałeś do szpitala lub otrzymałeś pierwszą pomoc, zbierz zaświadczenia o badaniach i diagnozach. Nawet jeśli czujesz się dobrze, algunos obrażenia ujawniają się później
- Kosztorysy lub faktury za naprawę pojazdu – jeśli już doszło do naprawy, załącz dokumenty. Jeśli jeszcze nie, poproś o kosztorys
- Zdjęcia uszkodzeń – jeśli je posiadasz, załącz. Pokazują, jak dokładnie wyglądały obrażenia pojazdu w momencie zdarzenia
- Rachunki za leczenie i rehabilitację – zbieraj je od początku. Odszkodowanie obejmuje nie tylko bóL, ale i wydatki medyczne
- Zaświadczenie o stratach dochodów – jeśli nie mogłeś pracować z powodu obrażeń, poproś pracodawcę o zaświadczenie
- Wniosek powypadkowy (jeśli dotyczy) – jeśli wypadek był przy pracy, zgłoś go pracodawcy. Potrzebny będzie do ubiegania się o świadczenia z ZUS
Gdzie i do kogo się zgłosić? Krok po kroku
Po zebraniu dokumentów trzeba przejść do czegoś, co wielu ludzi boi się bardziej niż samego wypadku: kontaktu z ubezpieczycielem. Tu nie ma skrótu, ale są sprytne kroki.
Pierwszy krok: Ustal, kto jest sprawcą. W wypadku dwóch aut wina może być jednostronna lub obustronna. Policja to ustali w nocie urzędowej. Jeśli jesteś poszkodowanym, kierujesz roszczenie do ubezpieczyciela OC sprawcy, czyli osoby, która zawinił.
Drugi krok: Zbierz numer polisy OC sprawcy. Numer ten powinien być w nocie policji. Jeśli go tam nie ma, możesz go uzyskać z Centralnej Ewidencji OC (prowadzi ją system asekuracyjny). Z tym numerem będziesz w stanie skontaktować się z właściwym zakładem ubezpieczeń.
Trzeci krok: Złóż zgłoszenie szkody. Skontaktuj się z ubezpieczycielem OC sprawcy, powołując się na numer polisy. Złóż ustne lub pisemne zgłoszenie szkody. To właśnie OC kierowcy sprawcy jest pierwszym adresatem Twojego zgłoszenia, nie musisz dochodzić niczego prywatnie od znajomego, z którym jechałeś. Ubezpieczyciel wyda ci numer sprawy i przydzieli likwidatora, który będzie obsługiwać twoją sprawę.
Czwarty krok: Wyślij dokumenty. Najpierw zwykle wystarczy zgłoszenie ustne i podstawowe informacje. Potem wyślij pisemnie cały pakiet dokumentów drogą poleconą lub platforma asekuracyjna. Zawsze wysyłaj z potwierdzeniem – znasz to ze słowa „droga pewna"?
Ile czasu masz? Terminy przedawnienia
Jednym z największych mitów jest, że „musimy się pospieszyć, bo straci się prawo". Pamiętaj o następujących terminach:
Zgłoszenie szkody: Powinno nastąpić niezwłocznie, ale ubezpieczyciel zwykle acceptuje zgłoszenia przez kilka lat. Lepiej pospieszyć się jednak, bo opóźnienie może utrudnić ustalenie okoliczności zdarzenia i przedłużyć procedurę.
Roszczenia z OC sprawcy: Roszczenia z OC sprawcy przedawniają się co do zasady po 3 latach, a jeśli wypadek był przestępstwem – aż po 20 latach od zdarzenia. To sporo czasu na działanie, ale nie czekaj do ostatniej chwili.
O czym powinna wiedzieć o „uszczerbku na zdrowiu"
W przypadku wypadku przy pracy lub gdy starasz się o świadczenia z ZUS, pojawia się terminator „uszczerbek na zdrowiu". Uszczerbek na zdrowiu to, mówiąc prościej, procentowa ocena tego, jak bardzo wypadek naruszył sprawność organizmu. Rozróżnia się uszczerbek stały (trwałe naruszenie, które nie rokuje poprawy) oraz długotrwały (zaburzenie utrzymujące się ponad 6 miesięcy, ale z szansą na poprawę).
Od 1 kwietnia 2026 r. jednorazowe odszkodowanie z ZUS po wypadku przy pracy wynosi 1781 zł za każdy 1% stałego lub długotrwałego uszczerbku na zdrowiu. Jeśli więc lekarze orzekną 10% uszczerbku, otrzymasz 17 810 zł.
To jednak nie koniec możliwości. Odszkodowanie z ZUS to jedno, ale możesz również dochodzić odszkodowania bezpośrednio od pracodawcy lub jego ubezpieczyciela OC.
Uważaj na zaniżone kwoty. Jak się bronić?
Ubezpieczyciele są biznesem – chcą minimalizować straty. Często proponujesz kwoty, które znacznie poniżej rzeczywistej szkody. Oto jak się bronić:
Nie przyjmuj pierwszej propozycji bez analizy. Ubezpieczyciel ma prawo zaproponować ugodę, ale ty masz prawo ją odrzucić i zażądać wyższego odszkodowania. Twoja pierwsza odpowiedź powinna zawsze brzmiać: „Przeanalizuję to i wrócę z odpowiedzią".
Zbierz niezależne kosztorysy i ekspertyzy. Dołącz wszystko, co podważa wyliczenia zakładu: niezależny kosztorys lub fakturę za naprawę, zdjęcia uszkodzeń, dokumentację medyczną, zaświadczenia o wysokości uszczerbku, rachunki za leczenie i dojazdy. Ubezpieczyciele często wyliczają szkodę na częściach zamiennych o niższej jakości i zaniżonych stawkach warsztatowych.
Wyślij pisemne odwołanie z uzasadnieniem. Jasno sformułuj żądanie – konkretna kwota dopłaty, a nie proszę o ponowne rozpatrzenie. Każda korespondencja powinna być dokumentowana (listy polecone, maile z potwierdzeniem).
Czy warto skonsultować się z prawnikiem?
Jeśli chodzi o małe wypadki (np. połamane światła, uszkodzony zderzak), możesz sobie poradzić sam. Ale jeśli mamy do czynienia z poważnymi obrażeniami, wysokimi kosztami leczenia lub sporem z ubezpieczycielем, doradzę konsultację z prawnikiem specjalizującym się w odszkodowaniach. Wielu z nich pracuje na zasadzie „bez wygranej, bez honorarium", czyli zarabiają tylko wtedy, gdy ty wygrasz.
Pamiętaj: To nie gra, to twoje prawo
Ubieganie się o odszkodowanie to nie proszenie o łaskę. To twoje prawo wynikające z umowy ubezpieczenia OC sprawcy. Ubezpieczyciel ma obowiązek naprawić szkodę w rozsądnym zakresie. Jeśli ci to odmawia, możesz odwołać się do sądu, a wtedy sprawa trafia do sądu rejonowego właściwego dla miejsca zdarzenia.
Artykuł nie zastępuje porady prawnej. W skomplikowanych przypadkach zawsze skonsultuj się z adwokatem lub radcą prawnym specjalizującym się w odszkodowaniach.
Artykuł powstał z wykorzystaniem narzędzi sztucznej inteligencji i został opublikowany pod nadzorem redakcji, która ponosi za niego odpowiedzialność redakcyjną. Oznaczenie zgodne z art. 50 rozporządzenia (UE) 2024/1689 o sztucznej inteligencji.
Treści w serwisie PrawPro mają charakter wyłącznie informacyjny i edukacyjny. Nie stanowią porady prawnej w rozumieniu przepisów, nie jesteśmy kancelarią prawną i nie świadczymy usług prawnych. Każda sprawa jest inna, dlatego przed podjęciem decyzji skonsultuj się z adwokatem lub radcą prawnym.